
Autor: Klaus Dormann
Im Vorfeld ihrer jüngsten Leitzinsentscheidung am 11. September führte die russische Zentralbank wieder eine Analysten-Umfrage durch. Die Teilnehmer erwarten eine Halbierung des Wirtschaftswachstums von 1,0 % im Jahr 2025 auf nur noch 0,5 % im Jahr 2026. Dennoch entschied sich die Zentralbank am Freitag, ihren Leitzins von 14 % beizubehalten. Sie geht davon aus, dass die russische Wirtschaft im dritten Quartal ein „moderates“ Wachstum erreichen wird. Mit Hinweis auf „verschärfte Inflationsrisiken“ senkte sie ihren Leitzins trotz wachsender Kritik aus Wissenschaft und Wirtschaft an ihrer Geldpolitik nicht weiter.
Aktuelle Kommentare zum jüngsten Leitzinsentscheid, zum Beispiel von bne Intellinews und russland.capital, weisen auf mögliche Konflikte zwischen der Geldpolitik der Zentralbank und der Finanzpolitik der Regierung hin. Das „Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften“ sieht Russlands Wachstumsperspektiven im Jahr 2026 mit einem BIP-Anstieg von 0,8 % in der neuen Ausgabe seiner „Kurzfristigen Wirtschaftsanalyse“ aber etwas optimistischer als der „Konsens“ der Teilnehmer der Zentralbank-Umfrage.
Der britische Historiker Timothy Ash stellt in einer Analyse der langfristigen Entwicklung der russischen Wirtschaft seit dem Beginn des Ukraine-Krieges jedoch heraus, dass die russische Wirtschaft außerhalb des Bereichs der Produktion für militärische Zwecke in eine Rezession geraten ist. Der Anstieg der Ölpreise infolge des Iran-Krieges sei für Russland zwar „ein Geschenk des Himmels“. Die Wachstumsprognosen für Russland seien aber dennoch gering. Auf längere Sicht hält Ash auch eine Umkehr zu wieder „deutlich niedrigeren Ölpreisen“ für möglich. Damit würde sich für Russland ein „Horror-Szenario“ ergeben: Sowohl die Ölpreise als auch Russlands Ölproduktion wären dann niedriger als bisher. Gleichzeitig würde der Staatshaushalt durch Militärausgaben in Höhe von 8 bis 10 % des BIP stark belastet.
Der Leitzins wird vorerst bei 14 Prozent gehalten
Das Direktorium der russischen Zentralbank hat den Leitzins also bei 14 % belassen. Bisher hat sie ihn von Anfang Juni 2025 bis Ende Juli 2026 in 10 Schritten um insgesamt 7 Prozentpunkte von 21 % auf 14 % zurückgenommen. Im Anschluss an die letzte Senkung des Leitzinses im Juli erhöhte die Zentralbank ihre Prognose für den durchschnittlichen Leitzins im Jahr 2026 auf 14,5 bis 14,6 %.
Leitzins in Prozent pro Jahr
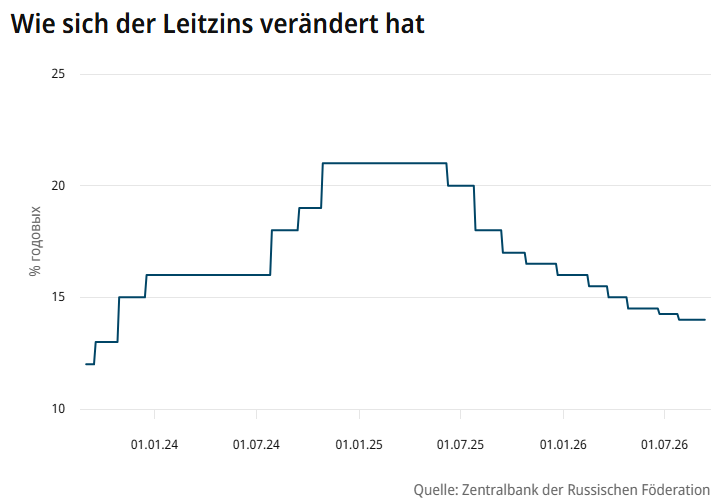
Kommersant: Die Zentralbank beließ den Leitzins bei 14%; 11.09.26
In der Pressemitteilung zu ihrem jüngsten Leitzinsentscheid argumentiert die Zentralbank, dass die russische Wirtschaft im dritten Quartal 2026 „moderat“ wachsen werde. Der Preisdruck habe in den letzten Monaten jedoch „deutlich zugenommen“.
Zentralbank: Die „Kerninflation“ beschleunigte sich, die Inflationsrisiken wachsen
Dazu verweist die Zentralbank auf die Entwicklung der sogenannten „Kerninflation“. Sie wird unter Ausschluss von Preisänderungen berechnet, die durch administrative Maßnahmen oder saisonale Faktoren verursacht werden (Bank of Russia: Glossary „Core Inflation“). Laut der Zentralbank hat sich diese „Kerninflation“ zuletzt auf annualisierte 5 bis 6 % beschleunigt.
Elwira Nabiullina, die Präsidentin der Zentralbank, betonte in ihrem Statement zum Leitzinsentscheid, dass sich die „Inflationsrisiken“ verschärft haben:
„Wir gehen weiterhin davon aus, dass die Inflationsrisiken vorherrschen und sich sogar verschärft haben. Die Wirtschaft könnte nach dem Ausgleich von Angebot und Nachfrage im ersten Halbjahr 2026 wieder in ein Ungleichgewicht geraten. Das Nachfragewachstum dürfte aufgrund stärkerer fiskalpolitischer Impulse und einer beschleunigten Kreditvergabe hoch bleiben. Gleichzeitig könnte das Wachstum des Angebots aber gebremst werden, wenn die Reparatur der Produktionsanlagen länger dauert als im Basisszenario angenommen wird. Infolgedessen könnte sich der Preisdruck verstärken. Hohe Inflationserwartungen könnten diese Effekte noch verstärken. Inflationsrisiken bestehen zudem im Zusammenhang mit der angespannten Lage auf dem Arbeitsmarkt und den externen Rahmenbedingungen.“
Ben Aris: Der „Angebotsschock“ ist im Warenkorb der Verbraucher angekommen
Hauptursache für den schnelleren Anstieg der Preise ist, so die Pressemitteilung der Zentralbank, „ein vorübergehender Ausfall der Produktion in einigen Branchen“. Damit meint die Zentralbank vermutlich vor allem den Rückgang der Produktion infolge der Beschädigungen von Raffinerien durch Angriffe der Ukraine.
Ben Aris meint in seiner Analyse zum Leitzinsentscheid in bne Intellinews dazu:
„Die ukrainische Angriffskampagne hat nun einen Angebotsschock so weit in den Warenkorb der Verbraucher hineingetragen, dass der Zinssenkungszyklus gestoppt wurde.“
Die Zentralbank erwartet, dass der Rückgang der „Kerninflation“ wieder einsetzen wird, sobald diese Effekte nachlassen und wenn das Wachstum der Gesamtnachfrage weiterhin gedämpft bleibt.
Die jährliche Inflationsrate stieg im August auf 6,3 Prozent
Laut dem Statistikamt Rosstat beschleunigte sich der Anstieg der Verbraucherpreise im Vergleich zum Vorjahresmonat zuletzt von 6,0 % im Juli auf 6,3 % im August.
Von Januar bis August 2026 stiegen die Preise um 4,67 %. Im gleichen Zeitraum des Vorjahres betrug der Anstieg 3,94 %.
Benzin verzeichnete seit Jahresbeginn 2026 den stärksten Preisanstieg (+24,64 %) mit einem monatlichen Plus von 0,76 % (Kommersant).
Die Zentralbank geht in ihrer „mittelfristigen Prognose“ vom Juli davon aus, dass der jährliche Anstieg der Verbraucherpreise im Dezember 2026 bei 6,0 bis 7,0 % liegen wird. Ende 2027 werde er das von der Zentralbank angestrebte Inflationsziel von 4,0 % erreichen.
Zentralbankpräsidentin Nabiullina zu den Gründen der „Leitzinspause“
Elwira Nabiullina kommentierte gleich am Anfang ihrer Stellungnahme zum Leitzinsentscheid die Beschleunigung der Inflation in Russland. Sie umriss die Gründe, warum die Zentralbank den Leitzins nicht weiter senkte so:
„Die Preissteigerungsrate war im Juli und August hoch. … Der beschleunigte Preisanstieg im Sommer war hauptsächlich auf die Lage am Kraftstoffmarkt zurückzuführen. Es handelt sich dabei zwar um einen einmaligen Faktor, er beeinflusst jedoch die Preise einer breiteren Palette von Waren und Dienstleistungen. Auch die Inflationserwartungen bleiben hoch. Die Zentralbank Russlands benötigt weitere Daten, um Ausmaß und Dauer dieser Effekte sowie deren Auswirkungen auf die Kerninflation zu beurteilen.
Darüber hinaus sind die fiskalpolitischen Parameter ein wichtiger Faktor für die Geldpolitik. Sie werden voraussichtlich bis Ende September aktualisiert.
All diese Faktoren haben dazu beigetragen, dass die Leitzinssenkung bei der heutigen Sitzung ausgesetzt wurde.“
Die „schärfste Passage“ in der Pressemitteilung der Zentralbank
Die Bedeutung der Aktualisierung der „fiskalpolitischen Parameter“ bei den derzeitigen Haushaltsberatungen in Regierung und Parlament für die Geldpolitik der Zentralbank wird auch in der Pressemitteilung der Zentralbank betont:
„Das Basisszenario der Zentralbank Russlands vom Juli geht von einem schrittweisen Rückgang des strukturellen Primärhaushaltsdefizits auf null bis 2029 aus. Die fiskalpolitischen Parameter, einschließlich des Pfades zur Rückkehr zu einem ausgeglichenen strukturellen Haushalt, werden in der Oktoberprognose detaillierter dargelegt, nachdem die Regierung der Staatsduma neue mittelfristige Haushaltsprognosen vorgelegt hat. Sollten diese Prognosen ein höheres strukturelles Primärhaushaltsdefizit voraussetzen, könnte eine restriktivere Geldpolitik als im Basisszenario vorgesehen erforderlich sein.“
Für Ben Aris ist dieser Hinweis auf die Möglichkeit einer restriktiveren Geldpolitik „die schärfste Passage“ der Mitteilung der Zentralbank. Er meint dazu in bne Intellinews:
„Anders ausgedrückt: Dem Finanzministerium wird im Vorfeld mitgeteilt, dass ein lockererer Haushalt durch einen höheren Leitzins bezahlt werden wird. Das ist von Bedeutung, da Russland im dritten Jahr in Folge mit hohen Realzinsen einen Kriegshaushalt führt und das BIP-Wachstum für 2026 voraussichtlich zwischen 0 % und 1 % liegen wird.“
Konfliktmöglichkeiten von Geld- und Finanzpolitik
russland.capital berichtet, wie sich Präsidentin Nabiullina in der Pressekonferenz zu den Wechselwirkungen von Geldpolitik und staatlicher Ausgabenpolitik äußerte (russland.ru-Video, ab Min. 31):
„Die deutlichste wirtschaftspolitische Botschaft richtete die Zentralbankchefin an den Staat. Unter den gegenwärtigen Bedingungen rücke jeder zusätzliche Rubel staatlich stimulierter Nachfrage eine Zinssenkung weiter in die Ferne. Nabiullina begründete das mit der hohen Auslastung der Wirtschaft, der Vollbeschäftigung und den weiterhin erhöhten Inflationserwartungen. Staatliche Unterstützung könne deshalb nicht unabhängig von der Geldpolitik betrachtet werden.
Als Gegenbeispiel nannte sie das Pandemiejahr 2020. Damals war die private Nachfrage eingebrochen; staatliche Hilfen konnten Deflation und anhaltende Arbeitslosigkeit verhindern. Heute sei die Ausgangslage umgekehrt.
Russland.capital sieht die Wirtschaftspolitik in einem Konflikt:
„Eine zusätzliche staatliche Förderung kann einzelnen Unternehmen oder Branchen helfen, zugleich aber über die höhere Nachfrage die allgemeinen Kreditkosten länger hoch halten.“
Gleichzeitig betont russland.capital:
„Nabiullinas Warnung betrifft ausdrücklich die Stimulierung der Nachfrage – sie ist kein pauschales Urteil über jede staatliche Investition.“
Nabiullina: Das „moderate Wachstum“ entspricht unserer Prognose
Die aktuelle konjunkturelle Entwicklung der russischen Wirtschaft beschreibt die Zentralbankpräsidentin in ihrem Statement zusammengefasst so:
Die Wirtschaft dürfte im dritten Quartal 2026 weiterhin „moderat“ wachsen. Die Stimmung der Unternehmen und ihre Erwartungen hinsichtlich Produktion und Nachfrage haben sich laut jüngsten Umfragen insgesamt leicht verbessert.
Das Wachstum des Konsums verlangsamte sich im Juli etwas, blieb aber weiterhin hoch.
Die Investitionstätigkeit hat sich nach ihrer schwachen Entwicklung im ersten Quartal 2026 allmählich erholt. In einer Reihe von Branchen werden weiterhin Großprojekte umgesetzt, insbesondere in der chemischen Industrie, der Energiewirtschaft und im Bereich der Herstellung von Transportfahrzeugen.
Die angespannte Lage auf dem Arbeitsmarkt entspannt sich allmählich. Der Anteil der Unternehmen mit einem Mangel an Arbeitskräften sinkt. Das Wachstum der Löhne hat sich leicht verlangsamt, das Wachstum der Arbeitsproduktivität ist jedoch weiterhin deutlich niedriger. Für eine nachhaltige Abschwächung der Inflation muss sich die Kluft zwischen dem Wachstum der Arbeitsproduktivität und dem der Löhne weiter verringern. Ein beschleunigtes Wachstum der Arbeitsproduktivität wäre wünschenswert.
Insgesamt zeigen die Daten, dass das Wirtschaftswachstum im Einklang mit der Prognose der Zentralbank steht (Die Zentralbank erwartet 2026 einen Anstieg des realen Bruttoinlandsprodukts zwischen 0 und einem Prozent).
IEF RAS: Im Juli wuchs Russlands BIP im Vorjahresvergleich um 0,9 %
Das „Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften“ (IEF-RAS) erwartet in seiner in der letzten Woche veröffentlichten monatlichen „Kurzfristigen Analyse der Entwicklung des Bruttoinlandsprodukts“, dass das reale Bruttoinlandsprodukt im dritten Quartal im Vorjahresvergleich um 1,1 % steigen wird.
Im Gesamtjahr 2026 werde die russische Wirtschaft gegenüber 2025 um 0,8 % wachsen.
Diese Prognose der monatlichen „Kurzfristigen Analyse der Entwicklung des Bruttoinlandsprodukts“ ist etwas höher als die Wachstumsprognose von 0,7 % für das Jahr 2026, die das IEF Anfang September in seinem „Quarterly Economic Forecast“ vorlegte.
Das jährliche Wachstum der russischen Wirtschaft im Juli 2026 schätzt das IEF in seiner „kurzfristigen Analyse“ auf real 0,9 % (siehe rechte blaue Säule in der folgenden Abbildung). Im Vergleich zum Vormonat Juni ist die gesamtwirtschaftliche Produktion im Juli laut dem Institut aber saisonbereinigt um 0,4 % gesunken. Das zeigt das Absinken des Indexes des realen Bruttoinlandsprodukts (schwarze Linie).
Schätzung der monatlichen Entwicklung des realen Bruttoinlandsprodukts
schwarze Linie: Index des realen Bruttoinlandsprodukts, Jan. 2019=100
blaue Säulen: Schätzung der BIP-Veränderung zum Vorjahresmonat in Prozent
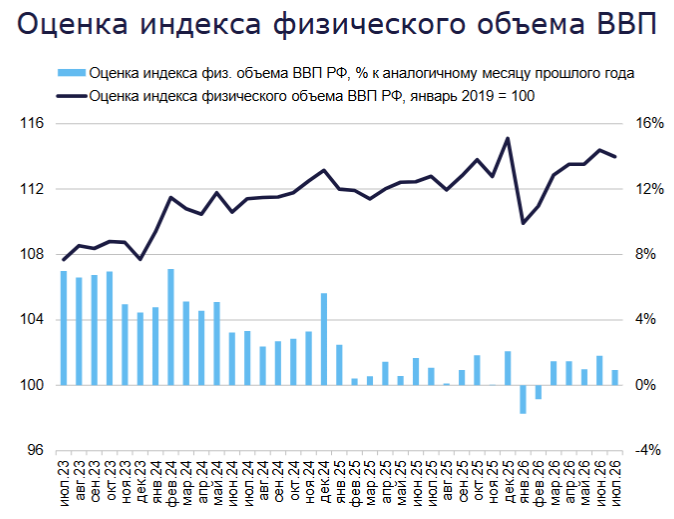
IEF RAS: Kurzfristige Analyse der BIP-Entwicklung; 11.09.26
Timothy Ash: Russlands Wirtschaft im Sommer 2025 – Bilanz und Perspektiven
Der englische Historiker Timothy Ash analysierte auf seinem Blog Anfang September welche Risiken der lange Krieg mit der Ukraine für die russische Wirtschaft mit sich bringt.
Ash betont zwar zunächst, dass sich die russische Wirtschaft nach Kriegsbeginn lange als unerwartet „widerstandsfähig“ erwiesen hat. Im Verlauf des Jahres 2025 sei sie jedoch in eine tiefe Krise geraten. Er verweist zusammengefasst auf folgende Verschlechterungen in der Entwicklung von Wirtschaftswachstum, Staatshaushalt und Leistungsbilanz:
Das reale BIP-Wachstum fiel 2025 auf lediglich 1 %. Dies war nicht nur auf die geringeren Einnahmen Russlands aus dem Export von fossilen Brennstoffen zurückzuführen, „sondern auch auf die restriktive Geldpolitik der Zentralbank zur Bekämpfung der hohen Inflation.“
Das Haushaltsdefizit schnellte 2025 wegen der Rüstungsausgaben von 8 bis 10 Prozent des BIP auf 2,6 % des BIP hoch. Im Verlauf des Jahres 2026 begann die Regierung, ein Jahresdefizit von fast 5 % des BIP zu prognostizieren.
Auch die Leistungsbilanz verschlechterte sich Ende 2025/Anfang 2026 deutlich. Ursachen waren neben den Sanktionen und den niedrigeren Weltmarktpreisen für die Exporte fossiler Brennstoffe die ukrainischen Drohnenangriffe auf russische Raffinerien.
Die zweigeteilte russische Wirtschaft steckt „in einer tiefen Krise“
Ash unterstreicht, dass zwischen dem „militärisch-industriellen Komplex“ und „dem Rest“ der russischen Wirtschaft unterschieden werden muss:
Die Branchen der „Kriegswirtschaft“ werden durch enorme Staatsausgaben gestärkt und bevorzugt mit Ressourcen versorgt.
„Der Rest der Wirtschaft“ ist hingegen bei hoher Inflation, hohen Leitzinsen und einem angespannten Arbeitsmarkt in eine Rezession gestürzt. Kredite werden zunehmend notleidend. Es gibt eine steigende Zahl von Insolvenzen.
Auf längere Sicht kann Russland in ein „Horror-Szenario“ geraten
Der Anstieg der Ölpreise infolge des Iran-Krieges ist, so Ash, für Russland zwar „ein Geschenk des Himmels“. Die Wachstumsprognosen für Russland seien aber dennoch niedrig. Ash nennt für die schlechten Perspektiven der russischen Wirtschaft folgende Gründe:
Die Angriffe der Ukraine auf Ziele in Russland „zeigen Wirkung“.
Russland kann den Ukraine-Krieg in Konkurrenz mit den Hilfen Europas für die Ukraine außerdem langfristig schlichtweg nicht finanzieren.
Und auf längere Sicht hält Ash auch eine Umkehr zu wieder „deutlich niedrigeren Ölpreisen“ für möglich. Damit würde sich für Russland ein „Horror-Szenario“ ergeben: Die Ölpreise und Russlands Ölproduktion wären niedriger als bisher, während der Staatshaushalt gleichzeitig durch Militärausgaben in Höhe von 8 bis 10 % des BIP stark belastet würde.
Lesetipps
Deutsch-Russische Auslandshandelskammer
- Östliches Wirtschaftsforum 2026: Zitate und Ergebnisse, 08.09.26
- Konsum statt Investitionen: Potenzialwachstum in Russland höher als in Deutschland, 03.09.26
- Neues russisches Wirtschaftsmodell soll Wende bringen, 28.08.26
- Alexander Schochin: „Zum Business as usual werden wir niemals zurückkehren“, 25.08.2026
Podcasts, Videos
- ZDF heute; Auslandsjournal, Felix Klauser: Mangel, Angst und Explosionen. Vor den Wahlen am 20. September belasten in Russland eine anhaltende Treibstoffkrise sowie Angriffe auf Logistikzentren den Alltag vieler Menschen, 8 Min., 09.09.26
- Janis Kluge, Stiftung Wissenschaft und Politik, im Deutsche Welle-Podcast mit Thomas Kohlmann: „Russlands Führung hat echtes Problem mit den Kriegskosten„, Rauchsäulen über Raffinerien, brennende Lagerhäuser und in vielen Teilen von Russland lange Schlangen vor den Tankstellen Wie gravierend sind die wirtschaftlichen Folgen? Audio, 25 Min., 28.08.26
Geldpolitik; Leitzinsentscheid vom 11. September
- russland.capital: Teurer Sprit, teure Kredite: Russlands Zentralbank unterbricht die Zinssenkungen; mit russland.ru-Video der Pressekonferenz der Zentralbank, 12.09.26
- russland.news; Video: Zentralbankpräsidentin zur Geldpolitik; Pressekonferenz zu den Ergebnissen der Sitzung des Geldpolitischen Ausschusses. Teilnehmer sind die Präsidentin der Bank von Russland, Elvira Nabiullina, und der stellvertretende Präsident der Bank von Russland, Alexej Zabotkin; 12.09.26.
- bne intellinews, Ben Aris: Russia’s central bank stops cutting, and blames the refineries, 11.09.26
- Finam.ru; Olga Belenkaya: Warum hat die russische Zentralbank den Zinssatz bei 14 % belassen? Was wird die Entscheidungen für den Rest des Jahres bestimmen? 11.09.26
- Finam.ru; Olga Belenkaya: Die russische Zentralbank rechnet mit einer Pause bei den Leitzinssenkungen und einer Verschärfung der Rhetorik. Die Regulierungsbehörde hat es erneut versäumt, ein klares Signal für künftige Maßnahmen zu geben. 11.09.26
- Kommersant: Rosstat: Die jährliche Inflationsrate stieg im August auf 6,33 %; 11.09.26
- Kommersant; Erdny Kagaltynov: Nabiullina über den deutlichen Preisanstieg, die Treibstoffkrise und die Angriffe der ukrainischen Streitkräfte auf die Logistik, 11.09.26
- Moscow Times: Russian Central Bank Holds Key Rate at 14%, 11.09.26
- Meduza.ru: Russia’s central bank holds key rate at 14% for the first time since 2025, 11.09.26
- Fokus-Pocus: Sitzung der Zentralbank: Eine Pause, nicht das Ende der Lockerung, 11.09.26
- Harte Zahlen: Pressekonferenz der Zentralbank Russlands: Zusammenfassung, 11.09.26
- Bank of Russia: Statement by Bank of Russia Governor Elvira Nabiullina in follow-up to Board of Directors meeting on 11 September 2026, 11.09.26
- Bank of Russia; Press release: Bank of Russia keeps the key rate at 14.00% p.a., 11.09.26
Vorberichte zum Leitzinsentscheid
- The Bell; Denis Kasyanchuk: Putin stellt sich öffentlich hinter Nabiullina, 09.09.26
- Nezavisimaya Gazeta; Wladimir Polkanow: Die russische Zentralbank erfüllt die Erwartungen nicht. Der hohe Leitzins behindert die Wiederaufnahme des Investitionswachstums. 09.09.26
- Deutsch Russische Auslandshandelskammer: Es wird erwartet, dass die Zentralbank eine Pause einlegt, Vedomosti; 08.09.26; Vedomosti+,Anastasia Boyko: Vedomosti-Konsensprognose: Die Zentralbank wird den Leitzins im September bei 14 % belassen. 07.09.26
- Finam.ru; Olga Belenkaya: Für die Sitzung der Bank von Russland am 11. September. Es dürfte sich um die Wahl zwischen einer Pause und einer fortgesetzten vorsichtigen Senkung des Leitzinses handeln; 04.09.26
Finanzpolitik; Staatshaushalt
- U24 Media; Katherina Popilnichenko: War in Ukraine. Russia Spends Record $125 Billion on Military in First Half of 2026, Nearly 44% of Federal Budget, 09.09.26
- Finam.ru; Olga Belenkaya: Dank der Dividendeneinnahmen konnte das Finanzministerium im August einen Haushaltsüberschuss erzielen. Der Hauptfaktor, der die Höhe des Haushaltsdefizits in diesem Jahr beeinflusst, ist die Ausgabenentwicklung; 09.09.26
- Kommersant.ru: Russlands Haushaltsdefizit belief sich in den ersten acht Monaten auf fast 6 Billionen Rubel. Russlands Haushaltsdefizit erreichte in den acht Monaten 2,5 % des BIP, 09.09.26
- Meduza.io: Russia’s budget deficit reached 2.5% of GDP since the start of the year; 09.09.26
- Frankfurter Rundschau; Mark Simon Wolf: Ukraine-Krieg wird für Russland immer teurer: Wie lange kann Putin seine Kriegswirtschaft bezahlen? 09.09.26
- Janis Kluge, Stiftung Wissenschaft und Politik: Russian military spending soars, upending the Kremlin’s budget plans; Point of View, 04.09.2026
Konjunkturprognosen
- Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften, IEF-RAS:: Kurzfristige Analyse der BIP-Entwicklung; 11.09.26
- Vedomosti: Wie wird sich die BIP-Dynamik Russlands bis zum Jahresende entwickeln? Das Ministerium für wirtschaftliche Entwicklung hat seine Wirtschaftswachstumsprognose für 2026 angehoben, sagte Maxim Reshetnikov. 02.09.26; Tsargrad: Das Ministerium für wirtschaftliche Entwicklung prognostiziert für Russland im Jahr 2026 ein BIP-Wachstum von 0,6 %. 02.09.26
- Bank of Russia: Macroeconomic survey of the Bank of Russia, Analysten-Umfrage; 02.09.26
- Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften, IEF-RAS: Quarterly forecast of macroeconomic indicators of the Russian Federation, Auszug in Englisch vom 03.09.26 aus Prognose in Russisch vom 01.09.26
- russland.capital: Russlands Zentralbank: Das realistischere Szenario steht nicht unter „Basis“, 07.09.26
- Raiffeisenbank, Fokus-Pocus: Zentralbank: Proinflationäres Szenario ist die wahrscheinlichste Alternative zum Basisszenario. 01.09.26
- Bank of Russia: Die Hauptleitlinien der einheitlichen staatlichen Geldpolitik für 2027 und den Zeitraum 2028 und 2029; Pressemitteilung, engl.; PDF: Monetary Policy Guidelines for 2027–2029; 31.08.26
- Moscow Times; Sergei Shelin: Russia’s Economic Doomsayers Were Wrong. So Were the Optimists. 31.08.26
Wirtschaft insgesamt
- Kommersant: Rosstat: Die jährliche Inflationsrate stieg im August auf 6,33 %; 11.09.26
- BOFIT, Bank of Finland: BOFIT Weekly: Rapid emergence of e-commerce in Russia, 11.09.26
- russland.capital: Russland zählt neu: Mehr digitales Vermögen, sichtbarerer Rohstoffverbrauch. Rosstat will die BIP-Berechnung schrittweise auf einen neuen internationalen Standard umstellen; 10.09.26
- russland.capital: Weniger Russen gelten als arm – der reale Einkommenszuwachs bleibt gering; 10.09.26
- Merkur.de; Mark Simon Wolf: Ukraine-Krieg wird für Russland immer teurer: Wie lange kann Putin seine Kriegswirtschaft bezahlen? 10.09.26
- CBC News; Briar Stewart: Ukraine has been trying to bring the war to Russia. More Russians are beginning to feel it. Summer was marked by fuel shortages and drone attacks on warehouses; 09.09.26
- Nezavisimaya Gazeta; Wladimir Polkanow: Die russische Zentralbank erfüllt die Erwartungen nicht. Der hohe Leitzins behindert die Wiederaufnahme des Investitionswachstums. 09.09.26
- Nezavisimaya Gazeta; Mikhail Sergeev, Leiter der Wirtschaftsredaktion: Die Unterstützung der Wirtschaft durch die Konsumnachfrage nimmt bereits ab. 08.09.26
- Kommersant; Artem Chugunov: Die Investitionsausgaben sind das fünfte Quartal in Folge gesunken. Sinkende Gewinne und Investitionen in Ausrüstung verschlechtern die Investitionsaussichten. 08.09.26
- Telepolis; Josephine Bollinger-Kanne: Fernost als Wirtschaftsmotor: Putin setzt auf Investitionen und Energie, 08.09.26
- elitetrader.ru; Sergey Blinov: Makro-Review Nr. 36 (2026), 08.09.26
- CMASF: Trends der russischen Wirtschaft, 08.09.26
- Timothy Ash; @tashecon blog: The long war comes with economic risks for Putin, 06.09.26
- Bond Guide; Denis Kasyanchuk, Wirtschaftsbriefing „The Bell“: Russland: Die schlechten Nachrichten werden offiziell, 05.09.26
- russland.capital: Der „geduldige Investor“ wird unruhig: Russland sucht das Geld seiner Bürger, 05.09.26
- russland.capital: Abkühlung nach Plan: Putin verteidigt Investitionsflaute und Haushaltsdefizit, 04.09.26
- russland.news: Fernostforum 2026: Große Pläne treffen auf eine überkühlte Wirtschaft, 04.09.26
- Nezavisimaya Gazeta; Olga Solovieva: Die russische Wirtschaft hat sich entweder abgekühlt oder die Krise überwunden. Die Regierung rechnet mit einer Senkung des Leitzinses, um den nächsten Investitionszyklus einzuleiten. 03.09.26
- Expert.ru: Wladimir Putin sprach auf der Plenarsitzung des Östlichen Wirtschaftsforums. Wichtigste Punkte, 03.09.26
Konjunkturdaten Juli 2026
- Raiffeisenbank; Fokus-Pocus: Konsumsektor: Von einer „sanften Landung“ kann man noch nicht sprechen; 04.09.26
- Kommersant; Artem Chugunov: Weniger Wachstum, mehr Inflation. Die Lage der russischen Wirtschaft in der zweiten Jahreshälfte wird immer deutlicher; 03.09.26
- Finam.ru; Olga Belenkaya: Ergebnisse vom Juli: Industrie stagniert, Arbeitsmarkt kühlt sich ab. Bis zum Jahresende dürfte sich der Leitzins voraussichtlich nicht wesentlich verändern, 03.09.26
- Finam.ru: Das Ministerium für wirtschaftliche Entwicklung schätzte das russische BIP-Wachstum im Juli auf 0,6 % und für die ersten sieben Monate ebenfalls auf 0,6 %; 02.09.26
- Harte Zahlen: Das Ministerium für wirtschaftliche Entwicklung schätzte das BIP-Wachstum im Juli auf 0,6 % im Jahresvergleich; mit Tabelle; 02.09.26
- Interfax: Rosstat berichtete, dass das russische BIP im ersten Halbjahr um 0,6 % gewachsen sei, 02.09.26
- Interfax.ru: Der Umsatz im russischen Einzelhandel stieg im Juli um 5,3 %, 02.09.26
- RESTAURANTOVED, Portal rund um die Restaurantbranche: Umsatzwachstum ohne Gewinn; 03.09.26
- Interfax.ru: Die Sachanlageninvestitionen in Russland sanken im ersten Halbjahr um 9,9 %. 02.09.26
- Interfax.ru: Die Arbeitslosigkeit in Russland stieg im Juli auf 2,3 %, nach 2,2 % im Juni. 02.09.26
- Interfax.ru: Der Nettogewinn russischer Unternehmen sank im ersten Halbjahr um 13,3 %; 02.09.26
- Elitetrader.ru, Sergey Blinov: Makro-Review Nr. 35 (226), 01.09.26
- CMASF: Industrieproduktion im Juli 2026, 31.08.26
Energiewirtschaft, Kraftstoffversorgung
- Energiezukunft: Europäischer Rechnungshof: EU löst sich zu langsam von fossilen Importen aus Russland, 10.09.26
- Telepolis; Josephine Bollinger-Kanne: Fernost als Wirtschaftsmotor: Putin setzt auf Investitionen und Energie, 08.09.26
- iSANS: Russia’s Energy Sector in July 2026, 24.08.26
Außenwirtschaft, Sanktionen
- bne Intellinews; Ben Aris: Russia’s oil refining down, but shortages drive up revenues anyway, CREA-Monatsbericht zum Export fossiler Brennstoffe, 11.09.26
- Merkur.de; Richard Strobl: Putins Gas-Krieg kommt deutsche Steuerzahler teuer zu stehen: Finanzministerium nennt erstmals Euro-Betrag, 11.09.26
- André Seifert, MDR AKTUELL: Trotz Sanktionen. Warum die EU noch immer so viel Flüssigerdgas aus Russland bezieht; 09.09.26
- von Riddle; Nikita Smagin: Turkey and Russia: Economic Rapprochement amid Political Rivalry, 09.09.26
Politisches Umfeld
- Politisches Umfeld; BR24: Russland-Ukraine Krieg im Newsticker
- Telepolis; Luca Schäfer: Russlands Armee ist nicht am Ende, aber ihr Modell wird teurer,12.09.26
- Prof. Gerhard Mangott, Universität Innsbruck, und Ökonom Vasily Astrov (WIIW) im Gespräch mit Eduard Steiner im „Die Presse“-Podcast „Gas, Sanktionen, Oligarchen“: Lebt Putin in Todesangst? Und agieren er und seine westlichen Gegner noch rational? 02.09.26