Autor: Klaus Dormann
Im Mai hatte das russische Wirtschaftsministerium seine Prognose für das diesjährige Wachstum der russischen Wirtschaft überraschend stark von 1,3 % auf 0,4 % gesenkt. Ein so schwaches Wachstum erwarteten damals nur wenige Experten. Wirtschaftsminister Reschetnikow hob diese Prognose jetzt jedoch geringfügig auf 0,6 % an. Das teilte er beim Östlichen Wirtschaftsforum in Wladiwostok mit.
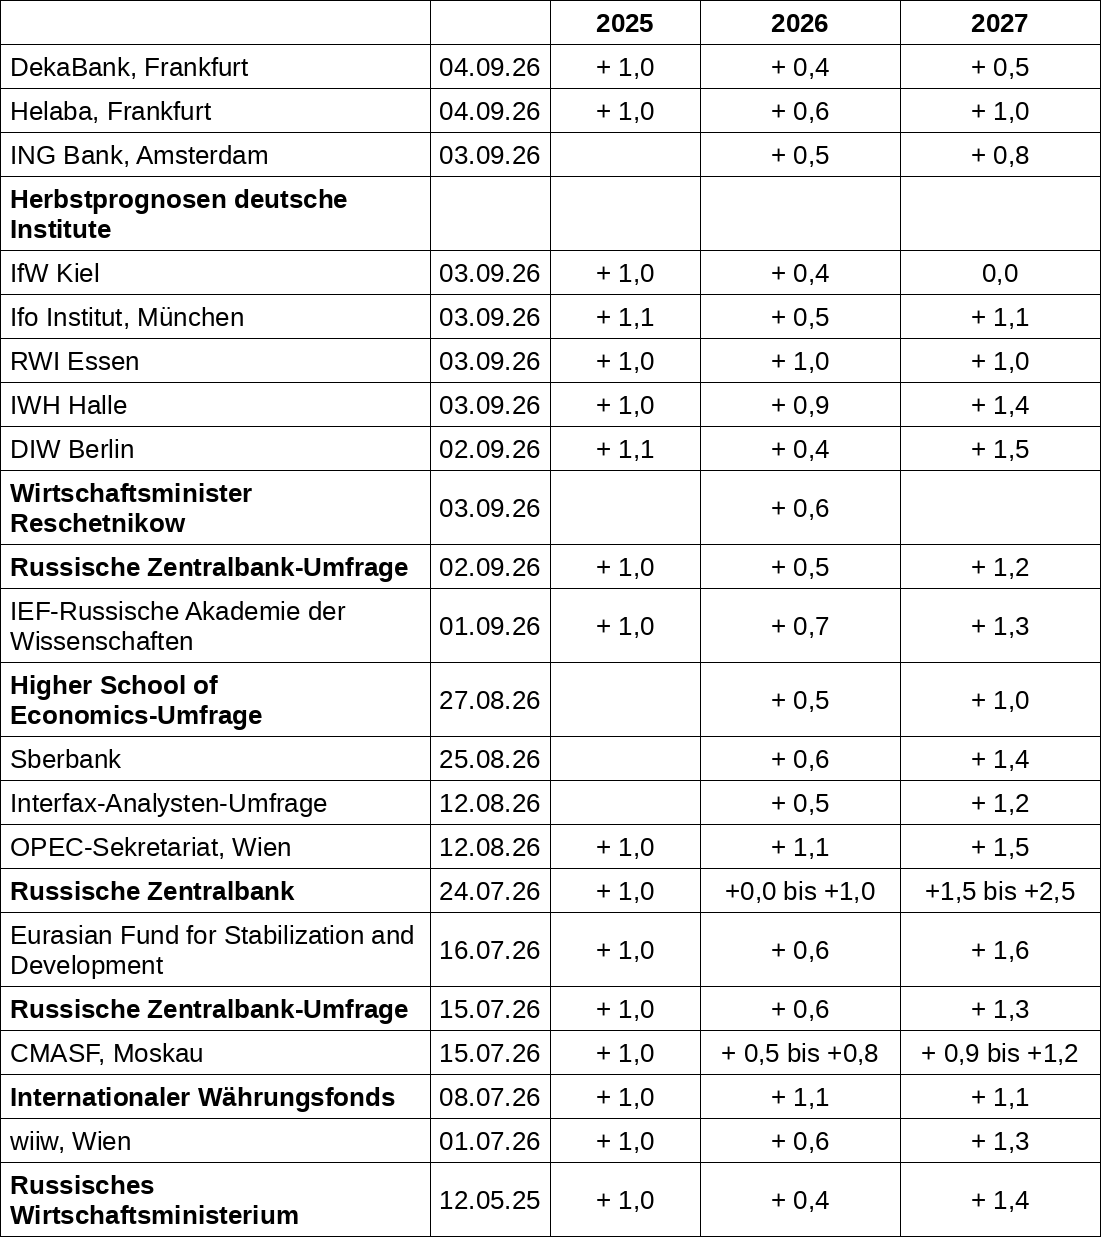
Die meisten Wachstumsprognosen von Banken und Forschungsinstituten sind allerdings bisher weiterhin in einem langsamen „Sinkflug“. Der Mittelwert der Prognosen bei Analysten-Umfragen führender Institute fiel zuletzt auf nur noch 0,5 %. Die neuen Konjunkturprognosen des Ministeriums sollen Mitte September als Basis für die Haushaltsberatungen vollständig veröffentlicht werden.
In den ersten sieben Monaten wurde ein Wachstum von 0,6 Prozent erreicht
Der Minister will mit der leichten Anhebung der BIP-Prognose wohl auch für eine etwas bessere Stimmung in der russischen Wirtschaft sorgen. Ermutigt hat ihn wahrscheinlich, dass die gesamtwirtschaftliche Produktion in den ersten sieben Monaten laut Schätzung des Ministeriums im Vorjahresvergleich immerhin um 0,6 % höher war (trotz des Rückgangs im ersten Quartal um 0,2 %).
Gleichzeitig sinkt die Inflationsrate aber langsamer als erwartet und das Haushaltsdefizit dürfte in diesem Jahr viel höher als geplant sein. Angesichts der wachsenden Kritik, auch aus der russischen Wirtschaft, rechtfertigte Präsident Putin in Wladiwostok den Kurs der russischen Geld- und Haushaltspolitik jedoch erneut entschieden.
Der „Konsens“ der Analysten ist für 2026 aber auf 0,5 % Wachstum gesunken
Laut aktuellen Analysten-Umfragen wird der Anstieg des realen Bruttoinlandsprodukts 2026 mit nur noch 0,5 % etwas niedriger sein als die neue Prognose des Ministers. Das ist zum einen das Ergebnis der Anfang September veröffentlichten Analysten-Umfrage der russischen Zentralbank. Auch laut einer Ende August veröffentlichten Umfrage des Konjunkturforschungsinstituts der Moskauer „Higher School of Economics“ ist nur noch ein Wachstum von 0,5 % zu erwarten.
Im nächsten Jahr rechnen die Analysten in beiden Umfragen nur mit einer leichten Beschleunigung des Wachstums. In der HSE-Umfrage wird für 2027 eine Rückkehr zu dem im Jahr 2025 erreichten Wachstum von 1,0 % erwartet. Die Teilnehmer der Zentralbank-Umfrage erwarten im nächsten Jahr ein Wirtschaftswachstum von 1,2 %.
BIP-Prognosen für Russland 2025 bis 2027
Veränderung des realen Bruttoinlandsprodukts gegenüber dem Vorjahr in Prozent
Auch in den Jahren 2028 und 2029 wird Russlands Wachstum im weltweiten Vergleich laut den Umfragen schwach bleiben. 2029 erreicht es laut der Zentralbank-Umfrage 1,8 %, laut der HSE-Umfrage 1,7 %.
Das Institut für Wirtschaftsprognosen der RAS erwartet weiterhin 0,7 % Wachstum
Das Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften, IEF-RAS, bleibt in seiner Anfang September aktualisierten Prognose bei ähnlich niedrigen Wachstumserwartungen wie vor einem Vierteljahr. Es geht weiterhin davon aus, dass sich der Anstieg des realen Bruttoinlandsprodukts 2026 auf 0,7 % abschwächt. Seine Wachstumsprognose für 2027 hebt das Institut von 1,1 % auf 1,3 % an (GDP, erste Zeile der folgenden Tabelle).
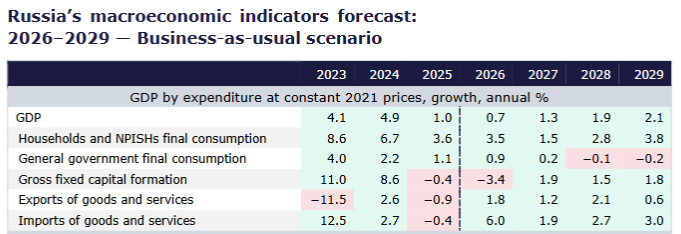
IEF-RAS: Quarterly forecast of macroeconomic indicators of the Russian Federation, Auszug; 01.09.26
Träger des Wachstums im Jahr 2026 werden laut der IEF-Prognose der Verbrauch der Privaten Haushalte (+3,5 %) und der Staatsverbrauch (+0,9 %) sein. Die Bruttoanlageinvestitionen werden hingegen deutlich sinken (-3,4 %). Auch vom „Außenbeitrag“ ist kein Wachstumsimpuls zu erwarten. Die Ausfuhren steigen viel langsamer (+1,8 %) als die Einfuhren (+6,0 %).
IfW Kiel: „Die russische Wirtschaft kommt zunehmend in Bedrängnis“
Das Kieler Institut für Weltwirtschaft beschreibt in seiner Anfang September veröffentlichten Prognose für die Entwicklung der Weltwirtschaft die aktuelle Entwicklung der russischen Wirtschaft im zweiten und dritten Quartal 2026 so:
„Die Wirtschaft in Russland kommt zunehmend in Bedrängnis. Zwar hat das statistische Amt für das zweite Quartal eine überraschend starke wirtschaftliche Expansion ausgewiesen. Im Vergleich zum Vorjahr nahm das Bruttoinlandsprodukt demnach um 1,3 Prozent zu, nach einem Rückgang um 0,2 Prozent im Quartal zuvor.
Es ist jedoch fraglich, ob dieser Anstieg nachhaltig sein kann. Denn die wirtschaftlichen Grundlagen haben sich deutlich abgeschwächt. Die fiskalischen Reserven sind weitgehend aufgebraucht, das Bankensystem kommt zunehmend unter Druck, und die Ressourcen werden in immer größerem Umfang in die Fortsetzung des Krieges gegen die Ukraine gelenkt.
Zuletzt haben auch direkte Kriegsfolgen die wirtschaftliche Aktivität erschwert. Im Juli und August hat eine erfolgreiche ukrainische Drohnenkampagne gegen die Öl- und Gasinfrastruktur, Logistikzentren der großen Online-Handelsunternehmen sowie den Seeverkehr auch die Wirtschaft wohl empfindlich getroffen.
Ein starker Rückgang der Produktion von Ölraffinerien hat zu landesweiter Kraftstoffknappheit geführt, der Verlust großer Mengen an Handelswaren zahlreiche Kleinhändler um ihr Vermögen gebracht und die Konsummöglichkeiten der Bevölkerung reduziert, und Angriffe auf Schiffe und Hafenanlagen haben Exporte und die Versorgung in manchen Landesteilen erschwert. So dürfte die gesamtwirtschaftliche Produktion in Russland im dritten Quartal merklich gesunken sein.“
Das IfW Kiel prognostiziert, dass das Wachstum der russischen Wirtschaft in diesem Jahr auf 0,4 % sinkt. Demgegenüber rechnet das RWI Essen 2026 mit einem erneuten Wachstum der russischen Wirtschaft um 1,0 %.
2027 wird die gesamtwirtschaftliche Produktion in Russland laut dem Kieler Institut völlig stagnieren. Das Berliner DIW erwartet hingegen eine Beschleunigung des Wachstums von 0,4 % im Jahr 2026 auf 1,5 % im Jahr 2027.
Russische Zentralbank: „Was sagen die Trends“
Im Vorfeld ihrer nächsten Leitzinsentscheidung am 11. September veröffentlichte die russische Zentralbank Anfang September wieder den Bericht „Was sagen die Trends“ ihrer „Abteilung für Forschung und Prognose“ zur aktuellen gesamtwirtschaftlichen Entwicklung. Bemerkenswert häufig finden sich darin Hinweise auf die Auswirkungen des Ukraine-Krieges auf die Entwicklung von Produktion und Preisen. Die Pressemitteilung zu dem Bericht und die in Englisch veröffentlichte „Executive Summary“ machen unter anderem auf folgende Entwicklungen von Inflation und Wachstum aufmerksam.
Der saisonbereinigte Preisanstieg verharrte im Juli bei rund 11½ Prozent
Im Juli 2026 hat sich der Anstieg des Indexes der Verbraucherpreise im Vergleich zum Vorjahresmonat zwar laut Mitteilung des Statistikamtes Rosstat vom 12. August geringfügig auf 5,98 % abgeschwächt (nach 6,02 % im Juni, Finmarket.ru).
Die Inflationsrate ist laut den Angaben der Zentralbank aber fast doppelt so hoch, wenn man die Preisentwicklung „am aktuellen Rand“ ermittelt, indem man den saisonbereinigten aktuellen Anstieg des Indexes der Verbraucherpreise im Juli gegenüber dem Vormonat Juni auf eine Jahresrate hochrechnet. Diese saisonbereinigte annualisierte Rate („Seasonal Adjusted Annual Rate“, SAAR) stieg für die Gesamtheit der Waren und Dienstleistungen im Juli auf 11,6 % (Juni: 11,4 %). Das zeigen die grauen Säulen in der folgenden Abbildung aus der Pressemitteilung der Zentralbank.
Saisonbereinigte Entwicklung der Verbraucherpreise
Saisonbereinigte Veränderungen zum Vormonat auf Jahresrate hochgerechnet
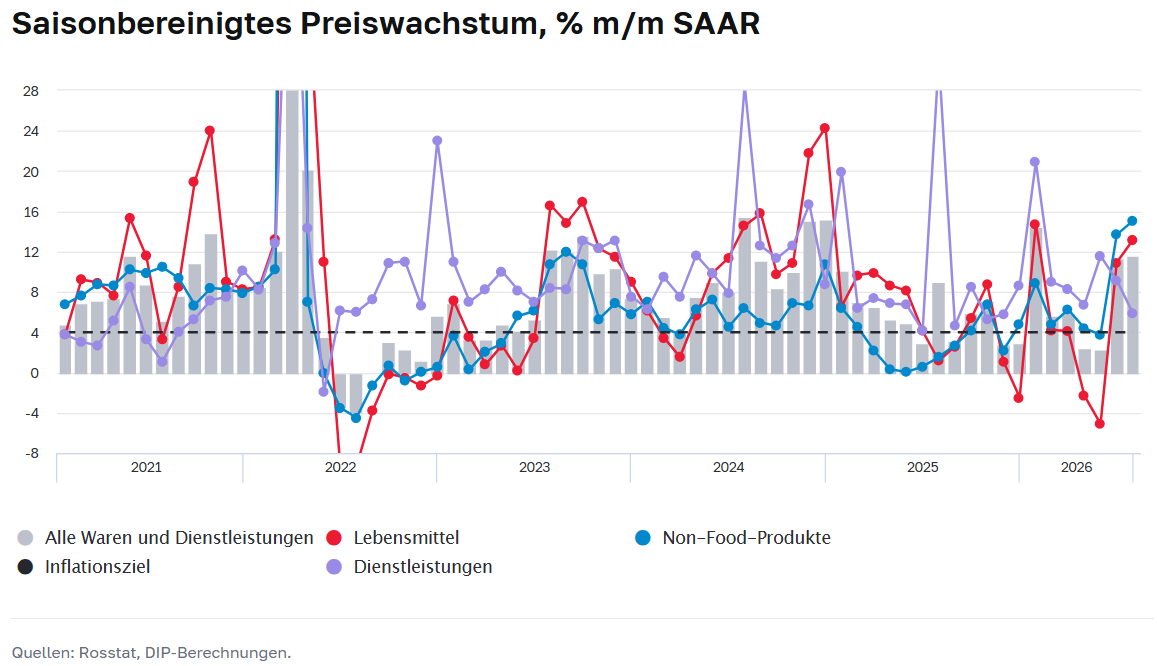
Bank of Russia, News: Talking Trends: price and GDP growth driven by transitory factors, 01.09.26
Weiter verschärft hat sich im Juli der jährliche Preisanstieg bei den Nicht-Lebensmitteln (blaue Linie: 15,1 %) und den Lebensmitteln (rote Linie: 13,2 %). Erneut gesunken ist hingegen der Preisanstieg bei den Dienstleistungen (violette Linie: 5,9 %).
Zentralbank: „Einmalige Faktoren“ und die Rubel-Schwäche treiben die Inflation
Nach Einschätzung der Zentralbank hat sich der starke Anstieg der Verbraucherpreise auch im August fortgesetzt. Zu den Ursachen meint die Zentralbank, das hohe Inflationsniveau sei nach wie vor weitgehend auf „einmalige Inflationstreiber“ auf der Angebotsseite zurückzuführen (Anstieg der Preise für Kraftstoffe sowie für Obst und Gemüse).
Im Zeitraum Juli/August habe aber auch der „allgemeine Inflationsdruck“ zugenommen. Die Zentralbank verweist darauf, dass es als Folge der gestiegenen Kraftstoffpreise bei der Preisentwicklung in Branchen, die Kraftstoffe verwenden, „Zweitrundeneffekte“ gebe.
Zudem treibe die Abschwächung des Rubel-Kurses den Preisanstieg an. In den Frühjahrsmonaten habe die Aufwertung des Rubels die Inflation hingegen noch gedämpft.
Die im Juli stark gestiegenen Inflationserwartungen von Haushalten und Unternehmen sind laut der Zentralbank im August zwar gesunken. Sie würden aber weiterhin über dem Durchschnittsniveau der ersten Jahreshälfte liegen.
Das „moderate Wirtschaftswachstum“ setzt sich fort
Die vorläufige Schätzung für das BIP-Wachstum im ersten Halbjahr liegt laut der Zentralbank bei 0,6 % im Jahresvergleich. Sie stellt fest, dass die russische Wirtschaft ihr „moderates Wachstum“ insgesamt fortsetze – abgesehen von jenen Sektoren, in denen Produktionskapazitäten und Infrastruktur „beschädigt“ worden seien.
Im dritten Quartal ist, so die Zentralbank, ein verlangsamtes saisonbereinigtes Wachstum der russischen Wirtschaft möglich, wobei sich die Wirtschaftsbereiche weiterhin sehr unterschiedlich entwickeln dürften. Das Wachstum konzentriere sich weiterhin auf Branchen, die auf „öffentliche Aufträge“ ausgerichtet seien. Es zeichne sich aber auch in den Investitions- und Konsumbereichen ein deutlicher Aufwärtstrend ab.
Trotz geringerer Lohnsteigerungen wächst der private Verbrauch kräftig
Die Zentralbank konstatiert eine „anhaltende schrittweise Normalisierung des Arbeitsmarktes“. Das Wachstum der Löhne habe sich nominal und real abgeschwächt. Die Kluft zwischen Lohnsteigerungen und Produktivitätswachstum habe sich verringert.
Gleichzeitig wachse die inländische Nachfrage aber weiter. Zeichen dafür seien unter anderem die hohe Kreditvergabe an Unternehmen und das Wachstum des privaten Konsums im Juli und August.
Das Wachstum des Verbrauchs der privaten Haushalte deutet nach Einschätzung der Zentralbank auf einen allmählichen Rückgang der Sparquote hin. Als mögliche Ursachen dafür nennt die Zentralbank ganz allgemein „die erhöhte Unsicherheit“. Der Anstieg der Anschaffungen langlebiger Güter durch die privaten Verbraucher könne „aus Vorsichtsgründen“ erfolgen. Die sinkende Sparquote sei jedoch auch auf die Zinssenkungen in den letzten sechs bis zwölf Monaten in Verbindung mit dem erneuten Anstieg der Inflationserwartungen im Juli und August zurückzuführen.
Die folgende Abbildung der Zentralbank zeigt die saisonbereinigte Entwicklung der Reallöhne bis Mai 2026 und des privaten Konsums bis Juli 2026.
Saisonbereinigte Entwicklung von Reallöhnen und privatem Konsum
Januar 2024 = 100
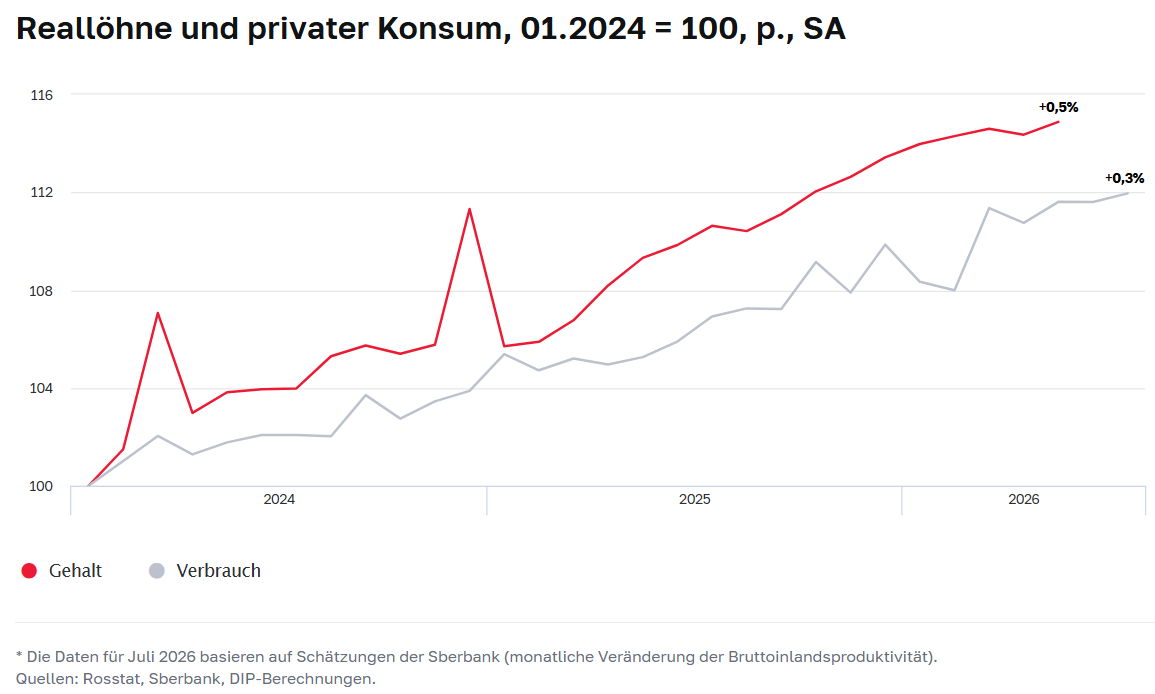
Bank of Russia, News: Talking Trends: price and GDP growth driven by transitory factors, 01.09.26
Zentralbank-Vize: Der Spielraum für Zinssenkungen ist kleiner geworden
Über die weitere Entwicklung des Leitzinses wird die Zentralbank am 11. September entscheiden. Ende Juli hatte sie den Leitzins lediglich um 0,25 Prozentpunkte von 14,25 auf 14 Prozent gesenkt.
Der Stellvertretende Vorsitzende der Zentralbank, Alexej Sabotkin, erklärte Ende August bei der Vorstellung der geldpolitischen Leitlinien für die Jahre 2027 bis 2029, der Spielraum für weitere Zinssenkungen sei kleiner geworden. Bereits im Juli habe die Notenbank geringere Möglichkeiten für eine Lockerung gesehen. Sie habe deshalb ihre Zinsprognosen für dieses und das kommende Jahr angehoben.
Erschwert wird die Dämpfung der Inflation durch die aktuelle „Kraftstoffkrise“. Die steigenden Benzin- und Dieselpreise schlagen nicht nur unmittelbar auf den Verbraucherpreisindex durch. Über Transport-, Produktions- und Lieferkosten verteuern die höheren Kraftstoffpreise auch andere Waren (russland.capital).
Zentralbank-Umfrage: Es wird mit mehr Inflation bei weniger Wachstum gerechnet
Bei der Ende August durchgeführten Analysten-Umfrage der Zentralbank haben die Teilnehmer ihre Prognosen für das Wachstum der russischen Wirtschaft weiter gesenkt, vermutlich vor allem unter dem Eindruck der ukrainischen Angriffe auf russische Raffinerien und Lagerhallen. Trotz des schwächeren Wachstums rechnen sie gleichzeitig aber mit höheren Inflationsraten als bisher.
Ihre Prognose für den Anstieg der Verbraucherpreise am Jahresende 2026 haben die Analysten im Mittelwert auf 6,6 % angehoben (Juli-Umfrage 6,2 %). Am Jahresende 2027 erwarten sie weiterhin einen Rückgang der Inflationsrate auf 4,6 %. Im Jahresdurchschnitt 2026 rechnen die Analysten jetzt mit einer Inflationsrate von 6,1 % (Juli-Umfrage: 6,0 %). 2027 dürften die Preise noch um 5,2 % steigen (Juli-Umfrage: 4,9 %).
Den Leitzins veranschlagen die Analysten im Jahresdurchschnitt 2026 weiterhin auf 14,5 %.
Ihre Prognosen für das Wirtschaftswachstum in den Jahren 2026 und 2027 haben die Teilnehmer im Vergleich zur Juli-Umfrage leicht gesenkt. 2026 werde die Wirtschaft nur noch um 0,5 % wachsen, 2027 um 1,2 %.
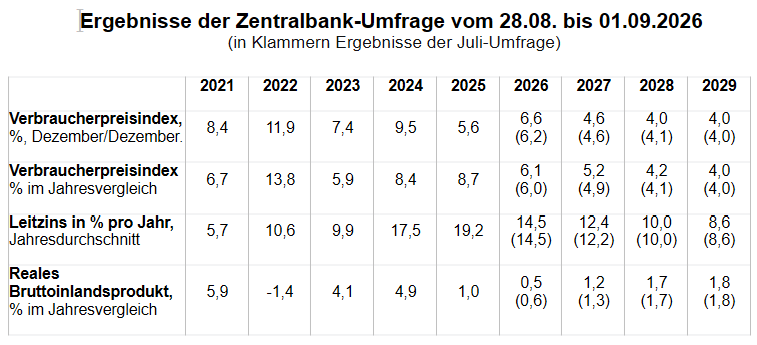
Russische Zentralbank: Macroeconomic survey of the Bank of Russia, 02.09.26
Längerfristige Perspektiven der Wirtschaft bis 2032 laut der HSE-Umfrage
Die obigen Ergebnisse der Umfrage der Zentralbank für die Entwicklung von Inflation, Leitzins und Wachstum decken sich weitgehend mit den Ergebnissen der in der zweiten August-Hälfte durchgeführten Analysten-Umfrage der Moskauer „Higher School of Economics“.
Aus der HSE-Umfrage ergeben sich folgende längerfristige Perspektiven für die Entwicklung der russischen Wirtschaft in den nächsten sechs Jahren: Das Wirtschaftswachstum steigt 2027 auf 1,0 % und erreicht erst 2032 wieder 2,0 %. Die Investitionen wachsen ähnlich schwach – nach einem Rückgang im Jahr 2026. Die niedrige Arbeitslosenquote steigt bis 2029 auf 2,8 % und stagniert dann fast. Die real verfügbaren Einkommen steigen jährlich zwischen 1,4 und 1,9 %. Der Verbraucherpreisanstieg ist ab 2028 kaum höher als das Inflationsziel von 4 %. Der Leitzins wird erst ab 2028 am Jahresende unter 10 % liegen. Der Rubel wertet gegenüber dem Dollar ab 2029 langsamer ab als 2027 und 2028. Der Urals-Ölpreis notiert im Jahresdurchschnitt bis 2032 bei rund 60 US-Dollar je Barrel.
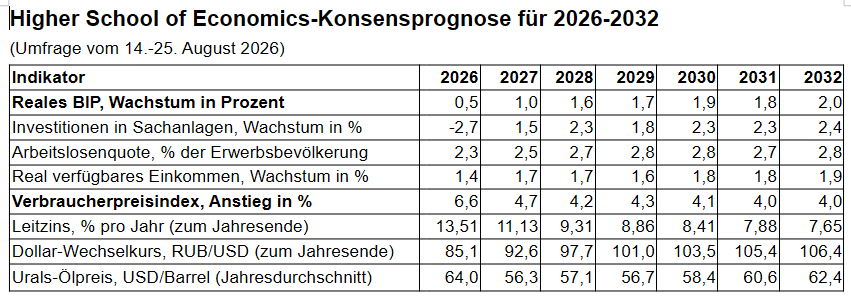
Higher School of Economics, Analysten-Umfrage 14.–25.08.26: Consensus Forecast; 27.08.26
Wo steht Russlands Wirtschaft im Sommer 2026?
Das deutsche Wirtschaftsmagazin russland.capital wies in der letzten Woche in Artikeln vom 2. und vom 4. September zum „Östlichen Wirtschaftsforum“ in Wladiwostok unter anderem auf folgende Entwicklungen von Inflation, Wachstum und Investitionen hin:
Die Geldpolitik blieb bisher ausgesprochen restriktiv. Der Leitzins beträgt trotz mehrerer Senkungen noch immer 14 %. Die jährliche Inflationsrate lag im Juli bei 6 % und damit deutlich über dem Zielwert der Zentralbank von 4 %. Am Jahresende 2026 rechnet die Zentralbank mit einer Inflationsrate zwischen 6 und 7 %. Kredite bleiben dadurch für Unternehmen und Verbraucher teuer.
Das Bruttoinlandsprodukt dürfte laut der Prognose der russischen Zentralbank vom Juli 2026 lediglich um null bis ein Prozent wachsen (vierte Zeile in der folgenden Tabelle).
Bei den Bruttoanlageinvestitionen („gross fixed capital formation“) reicht die Prognosespanne der Zentralbank für 2026 von einem Rückgang um 1,5 % bis zu einem minimalen Plus von 0,5 %. Die gesamte Kapitalbildung („gross capital formation“) könnte sogar um 1,5 bis 3,5 % sinken.
Mittelfristige Prognose der russischen Zentralbank (Auszug)
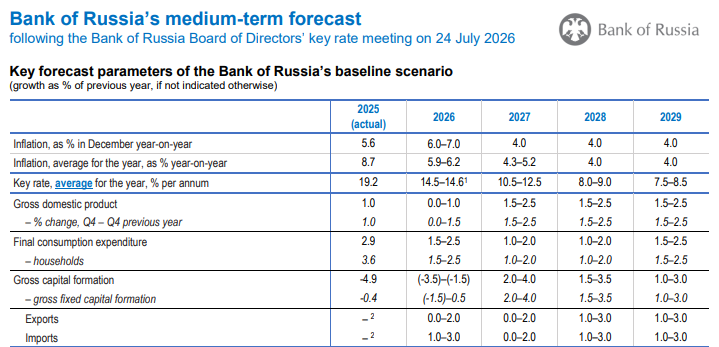
Russische Zentralbank: Bank of Russia’s medium-term forecast following the Bank of Russia Board of Directors’ key rate meeting on 24 July 2026; Auszug; 24.07.26
Deutlich sinkende Investitionen und unerwartet hohes Haushaltsdefizit
russland.capital macht auf den unerwartet starken Einbruch der Investitionen aufmerksam: Laut Rosstat sanken die Investitionen in Sachanlagen im ersten Halbjahr 2026 um real 9,9 % gegenüber dem Vorjahreszeitraum. Im ersten Quartal hatte der Rückgang 14,3 % betragen, im zweiten Quartal noch 6,6 %. Bereits 2025 waren die Investitionen um 2,3 % zurückgegangen (Vedomosti).
Olga Belenkaya, Chef-Volkswirtin des Börsenunternehmens Finam, nennt in ihrer Analyse der Konjunkturentwicklung im Juli als eine Hauptursache für den Rückgang der Investitionen die Gewinnentwicklung: Der Nettogewinn der Unternehmen sank im ersten Halbjahr 2026 im Vergleich zum Vorjahr um 13,3 %. Den größten Rückgang verzeichnete das „Verarbeitende Gewerbe“ (-27,1 %), während der Nettogewinn im Rohstoffsektor im Vergleich zum Vorjahr um 49,6 % stieg (Interfax.ru). Weitere Ursachen für die Investitionsschwäche seien die hohen Kreditzinsen, fehlendes Eigenkapital und die unzureichende Nachfrage der Kunden.
Das Defizit des föderalen Haushalts stieg laut russland.capital im Zeitraum Januar bis Juli nach vorläufigen Angaben des Finanzministeriums auf rund 6,5 Billionen Rubel beziehungsweise 2,8 % des BIP. Vorgesehen war für das gesamte Jahr ein Defizit von lediglich 3,8 Billionen Rubel oder 1,6 % des BIP.
Die Einnahmen stiegen in den ersten sieben Monaten zwar um 8,8 % auf 22,1 Billionen Rubel. Die Ausgaben nahmen jedoch viel stärker um 14,5 % auf 28,6 Billionen Rubel zu. Das Finanzministerium führt einen Teil der Haushaltslücke auf vorgezogene Zahlungen und die frühzeitige Finanzierung staatlicher Aufträge zurück.
Ein großer Teil der gesamtwirtschaftlichen Nachfrage hängt somit, so russland.capital, weiterhin an hohen staatlichen Ausgaben. Diese stabilisierten zwar Produktion und Beschäftigung. Sie bänden aber gleichzeitig Arbeitskräfte, Kapital und industrielle Kapazitäten für staatliche Zwecke.
Im Rückblick auf die Entwicklung seit dem Beginn des Ukraine-Krieges meint russland.capital: Russlands Wirtschaft hat die seit Februar 2022 verhängten Sanktionen, den Verlust zahlreicher westlicher Absatz- und Beschaffungsmärkte sowie den Rückzug vieler ausländischer Unternehmen besser überstanden, als zahlreiche Beobachter zunächst erwartet hatten. Neue Handelswege wurden aufgebaut. Ein erheblicher Teil der Produktion wurde auf die Bedürfnisse des Staates und der Rüstungsindustrie ausgerichtet.
„Anpassungsfähigkeit“ bedeutet jedoch „nicht automatisch eine gesunde wirtschaftliche Entwicklung“, betont russland.capital.
Präsident Putin rechtfertigte in Wladiwostok die Geld- und Haushaltspolitik
Am Wirtschaftsforum in Wladiwostok nahm auch Präsident Putin teil. russland.capital berichtete dazu:
„Russlands Präsident Wladimir Putin hat den Rückgang der Investitionen und die schwache Konjunktur als weitgehend beabsichtigte Folgen der Inflationsbekämpfung dargestellt. Auf dem Östlichen Wirtschaftsforum in Wladiwostok verteidigte er zugleich die weiterhin hohen Zinsen der Zentralbank und bezeichnete das stark angewachsene Haushaltsdefizit als „nicht kritisch“.
Regierung und Zentralbank gelinge es bislang, wirtschaftspolitisch „zwischen Skylla und Charybdis“ hindurchzusteuern, sagte Putin. Einerseits müsse die Inflation gesenkt werden, andererseits dürfe die Wirtschaft nicht zu stark abgekühlt werden. Nach seinen Angaben liegt die Teuerungsrate derzeit bei 6,3 Prozent. Die Gefahr eines wesentlich stärkeren Inflationsschubs habe bestanden, sei aber abgewendet worden.
Putin räumte ausdrücklich ein, dass die Investitionen in Russland zuletzt gesunken seien. Dies sei jedoch vor allem die Folge der „bewusst betriebenen Politik“ von Regierung und Zentralbank zur Eindämmung der Inflation. Die hohen Zinsen seien daher keine Fehlentwicklung, sondern Bestandteil einer notwendigen Stabilisierungspolitik. Eine zusätzliche Versorgung der Wirtschaft mit billigem Geld wäre nach seinen Worten gefährlich, weil sie die Inflation erneut beschleunigen könnte. Bei zweistelligen Inflationsraten seien langfristige Investitionsplanungen kaum möglich, argumentierte der Präsident.“
Youtube-Video von russlandRU mit Fragen an Putin ab Min. 44; Mitschrift des Präsidialamtes in Englisch
russland.capital sieht Putins Rede zusammenfassend so:
„Der Präsident bestreitet die Probleme nicht: Die Investitionen sinken, Kredite bleiben teuer, die Wirtschaft wächst kaum und der Staat gibt erheblich mehr aus, als er einnimmt. Er präsentiert diese Entwicklung jedoch als kontrolliertes Manöver. Die Abkühlung erscheint nicht als Folge von Krieg, Sanktionen, Arbeitskräftemangel und steigenden Staatsausgaben, sondern als notwendiger Preis einer planvollen Inflationsbekämpfung.“
Abschließend meint russland.capital:
„Ob Regierung und Zentralbank tatsächlich zwischen Skylla und Charybdis hindurchkommen, ist noch offen. Gegenwärtig bewegt sich Russland jedenfalls nicht zwischen Wachstum und Stabilität, sondern zwischen Investitionsschwäche und hartnäckiger Inflation.“
Konjunktur bis Juli: Die verbrauchsnahen Branchen trugen das Wachstum
Ende August und Anfang September veröffentlichte das russische Statistikamt Rosstat Daten zur Konjunkturentwicklung im Juli. Die Chefvolkswirtin des Börsenunternehmens Finam, Olga Belenkaya, hat detailliert analysiert, wie sich die wichtigsten Wirtschaftszweige im Juli und seit Jahresbeginn 2026 entwickelt haben.
Ein Blick auf die Entwicklung der großen Branchen in den gesamten ersten sieben Monaten des laufenden Jahres signalisiert, dass das gesamtwirtschaftliche Wachstum vor allem von der Entwicklung des Verbrauchs der privaten Haushalte getragen wurde.
Kräftige Zuwachsraten gab es von Januar bis Juli im Vorjahresvergleich nur bei den realen Umsätzen im Einzelhandel (+5,4 %) und bei der Erbringung von kostenpflichtigen Dienstleistungen (+2,4 %). Dieses Konsumwachstum hat sich, so Belenkaya, im Jahresverlauf allerdings verlangsamt. Das sei auf einen sich abschwächenden Arbeitsmarkt und ein schwächeres Wachstum der Realeinkommen zurückzuführen.
Die Industrieproduktion stagnierte in den ersten sieben Monaten hingegen insgesamt fast auf dem Vorjahresniveau. Sie stieg lediglich um 0,1 %. Bei einem Rückgang der Produktion im Bereich „Bergbau“ um 0,9 % war die Produktion im „Verarbeitenden Gewerbe“ von Januar bis Juli nur 0,5 % höher als im Vorjahr. Dabei verlangsamte sich der Rückgang im Bereich „Erzeugung von Koks und Erdölprodukten“ im Juli 2026 gegenüber Juli 2025 nur geringfügig auf -19,3 %. Im Juni war die Produktion hier noch etwas stärker um 21,3 % gesunken.
Der Anstieg des realen Umsatzes im Großhandel erreichte in den ersten sieben Monaten 0,9 %. Gleichzeitig sank der Frachtumschlag im Transportgewerbe um 0,3 %.
Die Bauproduktion war (angesichts des Einbruchs der Investitionen) in den ersten sieben Monaten sogar fast 4 % niedriger als vor einem Jahr, die landwirtschaftliche Produktion sank um 1,6 %.
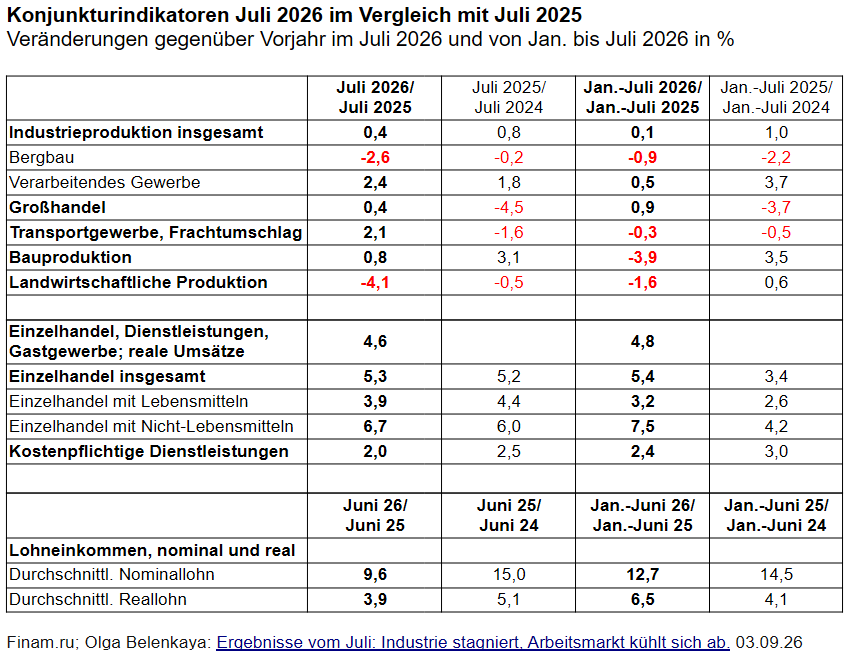
Finam.ru; Olga Belenkaya: Ergebnisse vom Juli: Industrie stagniert, Arbeitsmarkt kühlt sich ab, 03.09.26
Basis für das kräftige Wachstum im Einzelhandel und bei den Dienstleistungen war der starke Anstieg der Reallöhne. Sie waren in den ersten sechs Monaten im Durchschnitt 6,5 % höher als im Vorjahr. Außerdem wird laut Belenkaya weniger gespart. Das Wachstum der Haushaltsausgaben im ersten Halbjahr 2026 hat das Wachstum der Bareinkommen deutlich übertroffen.
Belenkaya schätzt das Wachstum der russischen Gesamtwirtschaft im Jahr 2026 auf 0,3 bis 0,8 %. Sie erwartet zum Jahresende eine Inflationsrate von 6,5 bis 7 %. Die Finam-Chefvolkswirtin betont: Die wirtschaftliche Entwicklung wird insbesondere vom Verlauf des Krieges mit der Ukraine, der Wirksamkeit der Gegenmaßnahmen gegen ukrainische Angriffe auf die Infrastruktur und dem Zeitbedarf für die Wiederherstellung beschädigter Produktionskapazitäten beeinflusst.
Lesetipps
Deutsch-Russische Auslandshandelskammer
- Neues russisches Wirtschaftsmodell soll Wende bringen, 28.08.26
- Alexander Schochin: „Zum Business as usual werden wir niemals zurückkehren“, 25.08.26
Podcasts, Videos
- Joe Blogs: Russia Confirms Damage is Spreading, Central Bank Publication „What the trends say“; Video, 05.09.26
- Joe Blogs: Russian Economy Enters Death Zone, Video, 03.09.26; Auswertung eines von „The Economist“ veröffentlichten Artikels von Alexandra Prokopenko, Fellow am Carnegie Russia Eurasia Centre in Berlin: Russia’s economy has entered the death zone, 16.02.26; eine deutsche Übersetzung des Artikels veröffentlichte 20min.ch: Die russische Wirtschaft ist in die Todeszone geraten, 25.02.26
- Prof. Gerhard Mangott, Universität Innsbruck, und Ökonom Vasily Astrov (wiiw) im Gespräch mit Eduard Steiner im „Die Presse“-Podcast: Lebt Putin in Todesangst? Und agieren er und seine westlichen Gegner noch rational? 02.09.26
- Janis Kluge, Stiftung Wissenschaft und Politik, im Deutsche Welle-Podcast mit Thomas Kohlmann: „Russlands Führung hat echtes Problem mit den Kriegskosten“. Rauchsäulen über Raffinerien, brennende Lagerhäuser und in vielen Teilen von Russland lange Schlangen vor den Tankstellen – wie gravierend sind die wirtschaftlichen Folgen? Audio, 25 Min., 28.08.26
Wirtschaft insgesamt
- Bond Guide; Denis Kasyanchuk, Autor des wöchentlichen Wirtschaftsbriefings von The Bell: Russland: Die schlechten Nachrichten werden offiziell, 05.09.26
- russland.capital: Abkühlung nach Plan: Putin verteidigt Investitionsflaute und Haushaltsdefizit, 04.09.26
- ntv: Kremlchef: Keine Mobilmachung. Putin nimmt steigendes Staatsdefizit gelassen, 03.09.26
- Politkom.ru; Nikita Maslennikow: Angebot und Nachfrage: Aktuelle Gleichgewichtsfaktoren, 03.09.26
- Vedomosti: Wie wird sich die BIP-Dynamik Russlands bis zum Jahresende entwickeln? Das Ministerium für wirtschaftliche Entwicklung hat seine Wirtschaftswachstumsprognose für 2026 angehoben, sagte Maxim Reschetnikow, 02.09.26; Tsargrad: Das Ministerium für wirtschaftliche Entwicklung prognostiziert für Russland im Jahr 2026 ein BIP-Wachstum von 0,6 %, 02.09.26
- russland.capital: Russlands Wirtschaft als Kamel: Überleben ist noch kein Wachstum, 02.09.26
- Bank of Russia, News: Talking Trends: price and GDP growth driven by transitory factors, 01.09.26; Executive summary: Talking Trends, Economy and markets, Research and Forecasting Department Bulletin; Vollständiger Bericht: „О ЧЕМ ГОВОРЯТ ТРЕНДЫ“; 01.09.26
- Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften, IEF-RAS: Quarterly forecast of macroeconomic indicators of the Russian Federation, Auszug; 01.09.26
- Alexandra Prokopenko; Carnegie Russia Eurasia Centre; Carnegie-Politika: Putins gescheitertes Trilemma: Warum Russlands Wirtschaft nicht mehr tragfähig ist, in Russisch, 03.09.26; Alexandra Prokopenko: Putins wirtschaftliches Trilemma. Preisstabilität und Wachstum in Kriegszeiten: Dieser Balanceakt ist gescheitert. Was bedeutet das für den Krieg gegen die Ukraine? In: DGAP; Internationale Politik 5, September/Oktober 2026, S. 84–87; 31.08.26
- Finam.ru; Olga Belenkaya: Ergebnisse vom Juli: Industrie stagniert, Arbeitsmarkt kühlt sich ab. Bis zum Jahresende dürfte sich der Leitzins voraussichtlich nicht wesentlich verändern, 03.09.26
- Finam.ru: Das Ministerium für wirtschaftliche Entwicklung schätzte das russische BIP-Wachstum im Juli auf 0,6 % und für die ersten sieben Monate ebenfalls auf 0,6 %; 02.09.26
- Interfax: Rosstat berichtete, dass das russische BIP im ersten Halbjahr um 0,6 % gewachsen sei, 02.09.26
- Interfax.ru: Der Umsatz im russischen Einzelhandel stieg im Juli um 5,3 %, 02.09.26
- RESTAURANTOVED, Portal rund um die Restaurantbranche: Umsatzwachstum ohne Gewinn; 03.09.26
- Interfax.ru: Die Sachanlageninvestitionen in Russland sanken im ersten Halbjahr um 9,9 %, 02.09.26
- Interfax.ru: Die Arbeitslosigkeit in Russland stieg im Juli auf 2,3 %, nach 2,2 % im Juni, 02.09.26
- Interfax.ru: Der Nettogewinn russischer Unternehmen sank im ersten Halbjahr um 13,3 %; 02.09.26
- CMASF: Industrieproduktion im Juli 2026, 31.08.26
- russland.capital: Russlands Industrie tritt auf der Stelle – Rosstat nimmt das Wachstum zurück, 30.08.26
- PSB Analytics: Industrieproduktion im Juli, 27.08.26
- Raiffeisenbank: Datenrevisionen lassen das Industriewachstum bescheidener erscheinen, 27.08.26
- Mezha, Kyiv: Russia’s Coke and Petroleum Product Output Fell 19.3% in July Amid Refinery Disruptions, 27.08.26
- FocusEconomics: Russia Industrial production July 2026, 26.08.26
- Finmarket.ru: Die Industrieproduktion stieg im Juli um 0,4 %, während sie im Zeitraum Januar-Juli um 0,1 % zunahm; 26.08.26
- en.Kremlin.ru: Treffen mit dem Minister für Industrie und Handel, Anton Alichanow; 26.08.26
- Bank of Russia: Macroeconomic survey of the Bank of Russia, Analysten-Umfrage; 02.09.26
- russland.capital: Sieben Säulen auf drei Walen: Russland sucht neues Wirtschaftsmodell, 02.09.26
- Moscow Times; Sergei Shelin: Russia’s Economic Doomsayers Were Wrong. So Were the Optimists. A review of the predictions made by experts from 2022 to 2026; 31.08.26
- The New Voice of Ukraine: Russian economic boom over as GDP growth expected to plummet through 2032. Consensus forecast by Russia’s HSE Development Center, 31.08.26
- TAZ; Mathias Brüggmann: Russische Kriegswirtschaft. Putin greift nach Konzernen. In Russland dürfen Behörden nun Unternehmen verstaatlichen, die sich nicht gegen ukrainische Drohnenangriffe schützen – oder geschützt haben, 31.08.26
- Bond Guide: Vier Jahre Krieg: Was aus ehemaligen West-Unternehmen in Russland wurde. Mehr als 500 internationale Unternehmen haben sich seit Beginn der russischen Invasion der Ukraine aus Russland zurückgezogen und dabei Vermögenswerte im Gesamtwert von rund 170 Mrd. US-Dollar abgeschrieben, analysiert Denis Kasyanchuk für The Bell, 29.08.26
- Deutsche Welle; Oleg Loginov, Nikita Oshuev: DW users on life in Russia: ‚People are mad as hell‘; Official polling suggests public sentiment in Russia is deteriorating as economic pressure builds. DW asked its users to share their experiences; 27.08.26; Deutsche Fassung; 30.08.26
- Higher School of Economics, Analysten-Umfrage: Consensus Forecast; 14.–25.08.26; 27.08.26
Kraftstoffversorgung, Energiewirtschaft
- russland.capital: Russlands Ölwirtschaft unter doppeltem Druck: Raffinerien getroffen, Tanker bleiben fern; 30.08.26
- Japan Times, Reuters: Russia’s gasoline output drops to 70% of domestic demand, 29.08.26
- russland.capital: Russlands Kraftstoffmarkt bleibt angespannt – Tankstellen fordern längeren Exportstopp, 26.08.26
- iSANS: Russia’s Energy Sector in July 2026, 24.08.26
Geldpolitik
- Bank of Russia: Macroeconomic survey of the Bank of Russia, Analysten-Umfrage; 02.09.26
- russland.capital: Russlands Zentralbank warnt vor engem Zinsspielraum und einer möglichen KI-Blase. Vorstellung der geldpolitischen Leitlinien für die Jahre 2027 bis 2029; 01.09.26
- Wirtschaftsnachrichten: Die Zentralbank der Russischen Föderation schließt eine Verlangsamung des Wirtschaftswachstums im dritten Quartal nicht aus, 01.09.26
- Bank of Russia, News: Talking Trends: price and GDP growth driven by transitory factors, 01.09.26; Executive summary: Talking Trends, Economy and markets, Research and Forecasting Department Bulletin; Vollständiger Bericht: „О ЧЕМ ГОВОРЯТ ТРЕНДЫ“; 01.09.26
- Bank of Russia: Pressemitteilung; PDF: Monetary Policy Guidelines for 2027–2029; 31.08.26
Finanzpolitik; Staatshaushalt
- Frankfurter Rundschau; Mark Simon Wolf: Ukraine-Krieg wird für Russland immer teurer: Wie lange kann Putin seine Kriegswirtschaft bezahlen? 06.09.26
- Janis Kluge, Stiftung Wissenschaft und Politik: Russian military spending soars, upending the Kremlin’s budget plans; Point of View, 04.09.26
- Kommersant: Die Einnahmen aus der Öl- und Gasförderung halbierten sich im August, 03.09.26
- Moscow Times: Why the Middle East Oil Shock Failed to Save Russia’s Budget, 01.09.26
- Der Spiegel+; Benjamin Bidder: Putins Kriegsmaschine. Russlands Rüstungsausgaben laufen aus dem Ruder. Sie könnten bis Jahresende neun Prozent der Wirtschaftsleistung erreichen; 01.09.26
- National Security Journal; Shay Bottomley: Putin Made a Historic Mistake and the Russian Economy May Now Never be the Same Again. Russia is not bankrupt. The Kremlin can still rely on traditional measures to boost funds. Instead, it faces a liquidity problem, 30.08.26
Außenwirtschaft, Sanktionen
- web.de; Dominik Bardow: Miele, Mercedes, VW. Deutsche Industrie verlagert Produktion nach Osteuropa – das hat Folgen; 01.09.26
- Börsenzeitung; Eduard Steiner: Wirkung der EU-Sanktionen. Der Kreml selbst schadet der russischen Wirtschaft mehr als Brüssel; 31.08.26; Die Presse+; Eduard Steiner: Neue Studie aus Moskau zeigt: So viel hat Russland durch die Sanktionen verloren. Zwei russische Forschungsinstitute sorgen für Diskussionen, 01.09.26
- Ostdeutsche Allgemeine; Michael Maier: Trump düpiert Europäer: Plötzlich sitzt ein russischer Minister am Tisch. Die USA haben den russischen Finanzminister zum G20-Ministertreffen in North Carolina eingeladen. Lars Klingbeil war außer sich und wollte kein Foto; 31.08.26
- russland.capital: Volle Lager, leere Kassen: Russlands Weizenexport bleibt im Krisenmodus; 31.08.26
- Ost-Ausschuss der Deutschen Wirtschaft: Wachstumsmärkte im Osten kurbeln Konjunktur an; Tabellen: Deutscher Osthandel, 1. Hj. 2026; TOP25 Außenhandelspartner 1. Halbjahr 2026; 25.08.26; Christian Himmighoffen: Mittel- und Osteuropa fängt Exportverluste in den USA und China auf; 13.08.26
Politisches Umfeld; BR24: Russland-Ukraine Krieg im Newsticker
- Prof. Gerhard Mangott, Universität Innsbruck, und Ökonom Vasily Astrov (wiiw) im Gespräch mit Eduard Steiner im „Die Presse“-Podcast „Gas, Sanktionen, Oligarchen“: Lebt Putin in Todesangst? Und agieren er und seine westlichen Gegner noch rational? 02.09.26
- Euronext Markets; Reuters: Putin envoy warns of Russian economy going ‚berserk‘ on war footing. Comments by Boris Titov to business news outlet RBC, 01.09.26
- Tagesschau: Treffen der G20-Finanzminister. Russischer Minister am Tisch, Europäer empört, 31.08.26
Entlassung von VEB-Chefökonom Andrey Klepach
- AK&M: Alexander Isakov appointed Chief Economist of VEB.RF, 03.09.26
- The Bell: Sberbank teilt sich Chefökonom mit VEB, 03.09.26