Nord Stream könnte jährlich 9,5 Mrd. Euro sparen, aber kein Neustart in Sicht
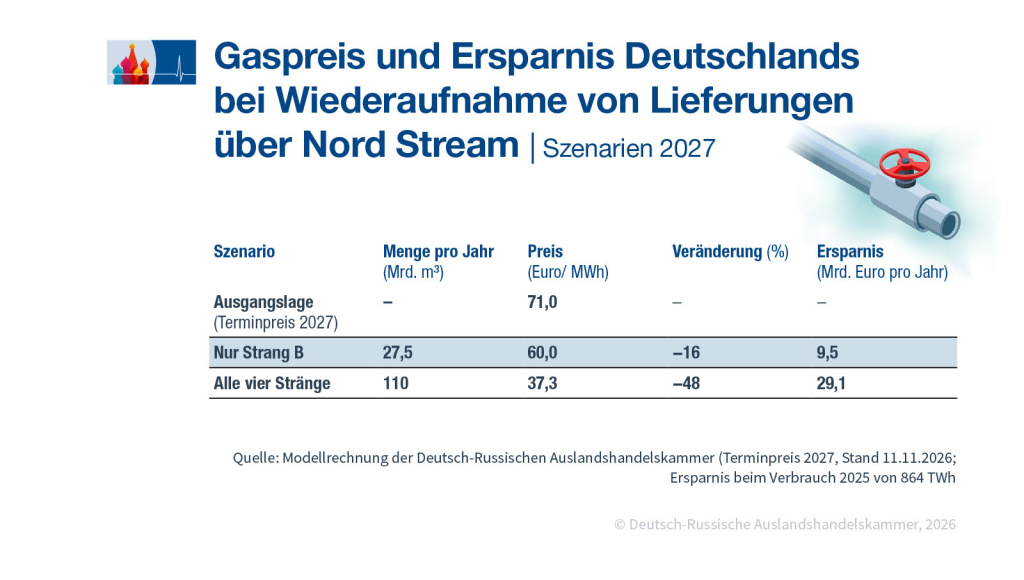
Ein Start von Strang B der Pipeline Nord Stream 2 würde den Gaspreis um rund 16% senken und Deutschland rund 9,5 Mrd. Euro im Jahr sparen.

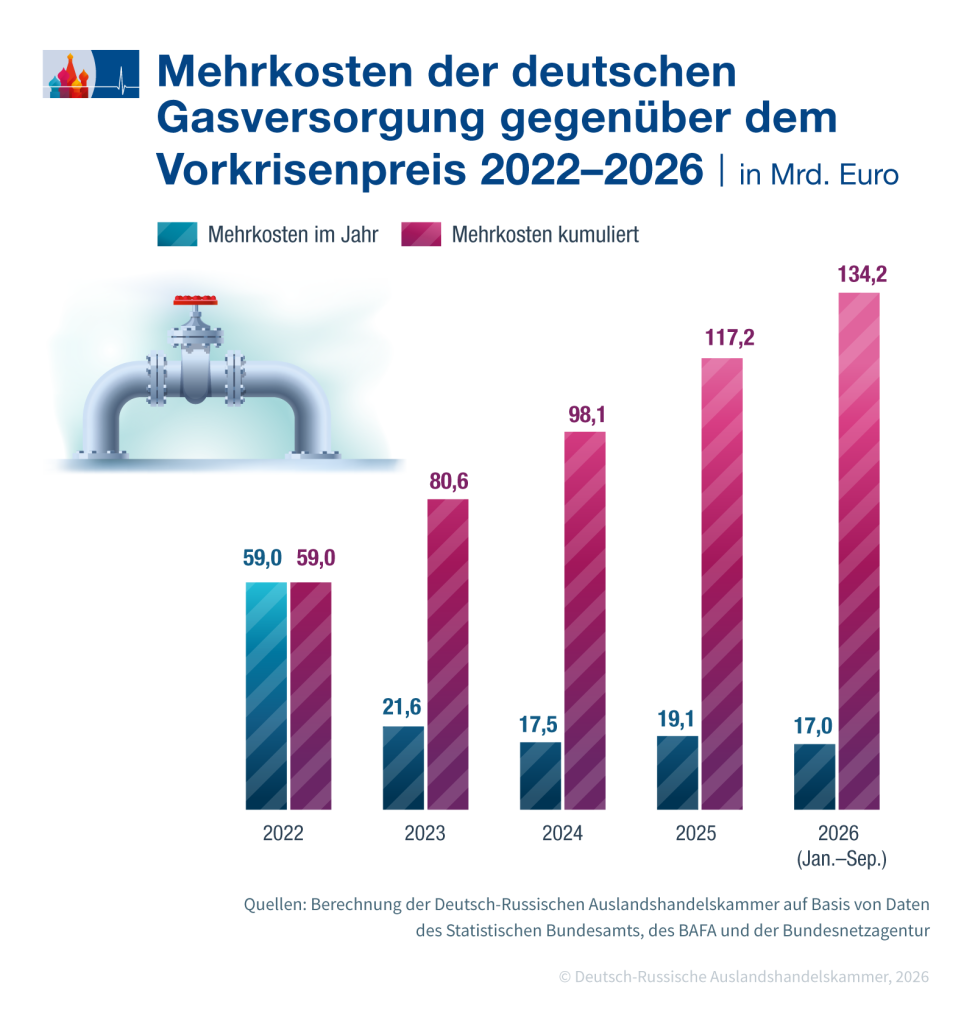
Seit 2022 hat Deutschland für sein Gas rund 134 Mrd. Euro mehr bezahlt als zu Vorkrisenpreisen, umgerechnet rund 1600 Euro je Einwohner. Das zeigt eine Berechnung der Deutsch-Russischen Auslandshandelskammer.
Ein Start des intakten Strangs B von Nord Stream 2 würde den europäischen Gaspreis nach der Modellrechnung um rund 16% senken und Deutschland rund 9,5 Mrd. Euro im Jahr sparen. Flösse Gas durch alle vier Nord-Stream-Stränge, könnte der aktuelle Gaspreis um knapp die Hälfte sinken. Sanktionsrechtlich und politisch gilt ein Neustart derzeit als nahezu ausgeschlossen. Die EU-Kommission hat ihn am 28. Oktober auch für die Zeit nach einem Ende der Kampfhandlungen abgelehnt.
Hoher Gaspreis, neue Debatte über Nord Stream
Ende Oktober war Gas in Europa so teuer wie seit 2022 nicht mehr: Am 28. Oktober kostete die Megawattstunde (MWh) am deutschen Handelspunkt THE 102,7 Euro, meldet der Bundesverband der Energie- und Wasserwirtschaft (BDEW). Bis zum 11. November sank der Preis auf 88 Euro. Im Februar, vor dem Angriff der USA und Israels auf den Iran, lag der europäische Gaspreis im Monatsmittel noch bei 32,4 Euro, zeigen umgerechnete Daten der Weltbank. Seither stören Angriffe in der Meerenge von Hormus die Lieferungen aus Katar. Die deutschen Gasspeicher waren am 13. November nur zu 57,7% gefüllt, deutlich weniger als in den Vorjahren, als es über 70% waren, zeigen Daten der Bundesnetzagentur.
Auch die Debatte über den Einstieg amerikanischer Investoren bei den Nord-Stream-Leitungen hat wieder begonnen. Washington und Moskau sollen über den Einstieg eines US-Investors gesprochen haben, berichtete Anfang Oktober die britische Nachrichtenagentur Reuters. Moskau wirbt offen für einen Neustart. „Perspektivisch, strategisch werden diese Pipelines höchstwahrscheinlich gebraucht“, sagte der für Energiefragen zuständige Vizepremier Alexander Nowak am 27. Oktober laut dem Branchenportal Neftegaz.ru. Präsident Wladimir Putin warf der Europäischen Union (EU) am selben Tag beim Gipfel des Forums Gas exportierender Länder (GECF) in Moskau vor, sich selbst geschadet zu haben: „Grabe keinem anderen eine Grube, sonst fällst du selbst hinein. Genau das ist meiner Ansicht nach heute in den Ländern der Europäischen Union passiert“, zitiert ihn die Regierungszeitung Rossijskaja Gaseta.
Die US-Regierung will die Wiederaufnahme russischer Gaslieferungen über die Ukraine und den intakten Nord-Stream-Strang auf die Tagesordnung der Waffenstillstandsverhandlungen setzen, berichtete die New Yorker Wirtschaftszeitung Wall Street Journal. Russland soll die Erlöse auf ein Treuhandkonto erhalten, damit es das Geld nicht für Militärausgaben verwendet. Für US-Investoren wäre das laut der Zeitung „eine sehr lukrative Gelegenheit“. Der Energieberater Johannes Benigni, Chef des Wiener Beratungsunternehmens JBC Energy, sieht dahinter vor allem amerikanische Interessen: „Die Amerikaner wollen als Zwischenhändler einsteigen und auch den russischen Gasfluss nach Europa kontrollieren. Das ist ihr Ziel, und jetzt sehen sie die Chance dazu“, sagt er der Tageszeitung Welt.
Was Nord Stream für Deutschland bedeutete
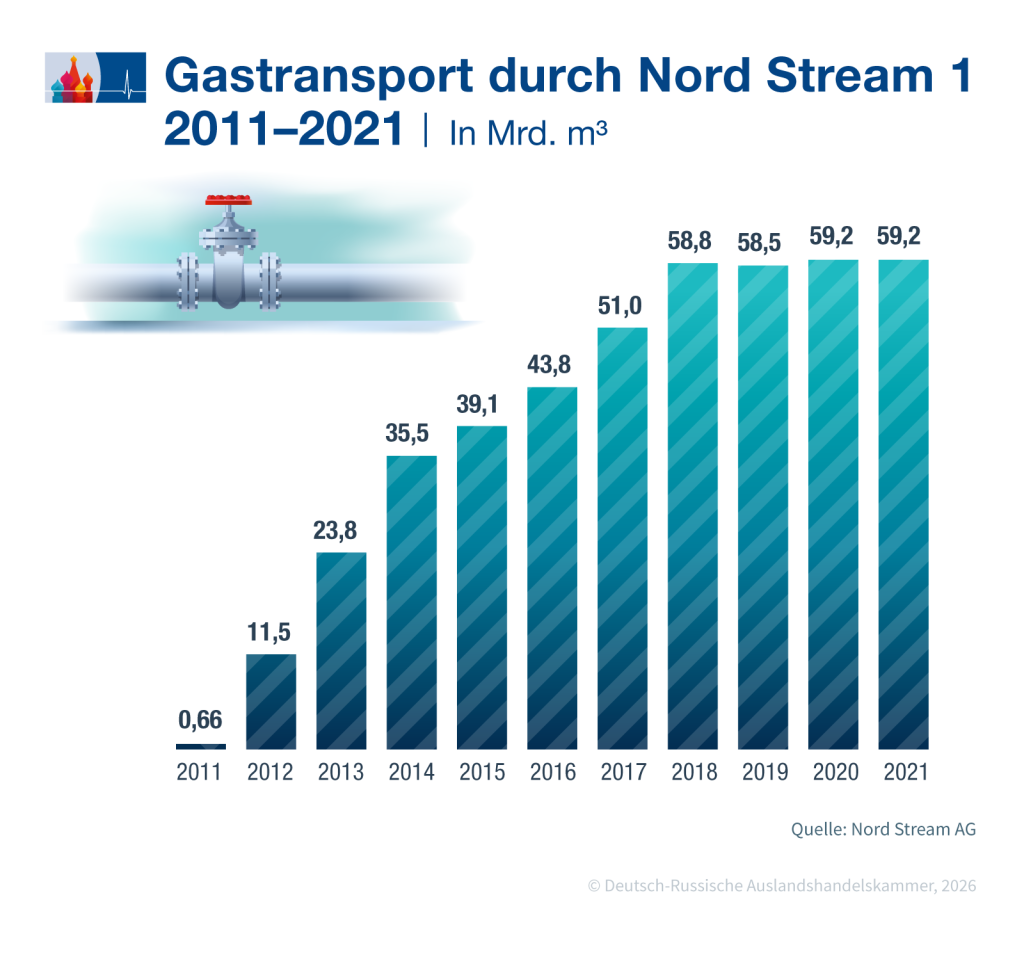
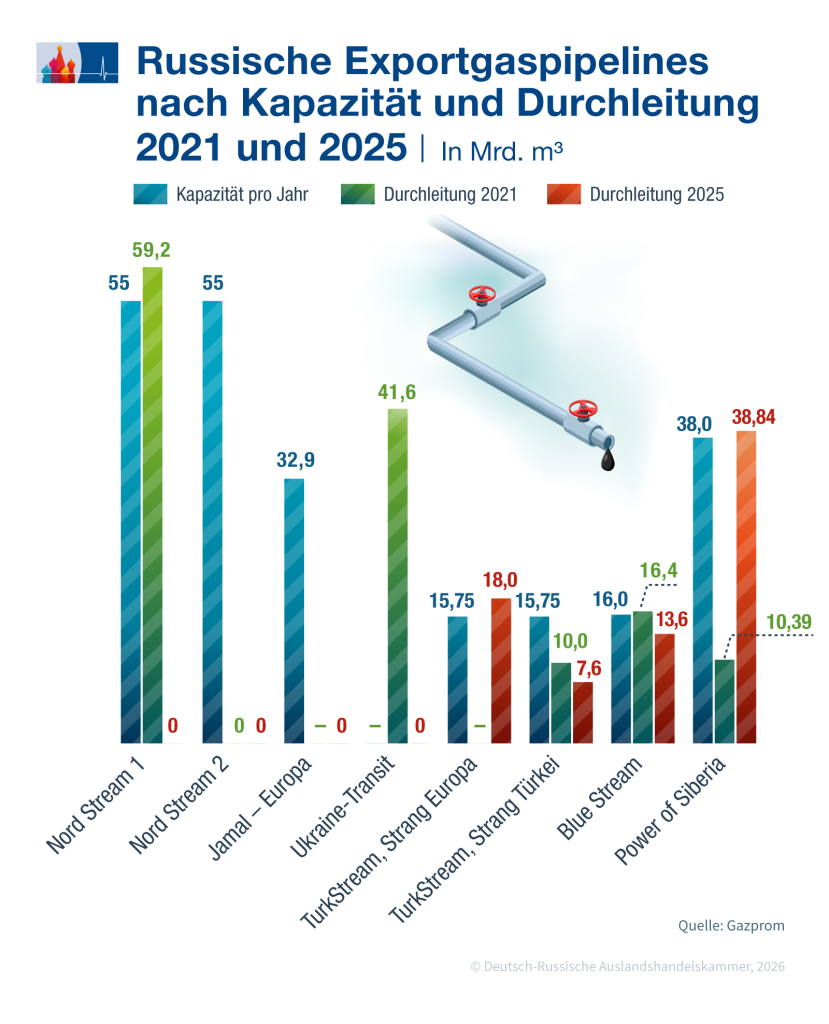
Vor 2022 war Nord Stream 1 die wichtigste Gasleitung Deutschlands. Im Jahr 2021 transportierte sie laut der Betreibergesellschaft Nord Stream AG 59,2 Mrd. Kubikmeter Gas. Durch die Leitung floss damit etwa die Hälfte des Erdgases, das Deutschland zur Energiegewinnung benötigte, berichtete das Rechtsportal LTO vom ersten Tag des Prozesses gegen einen ukrainischen Staatsbürger. Er muss sich vor dem Oberlandesgericht Hamburg als mutmaßlicher Drahtzieher der Sprengung dreier Nord-Stream-Röhren verantworten.
Importgas war vor der Krise günstig. Im Durchschnitt der Jahre 2015 bis 2020 kostete ein Terajoule importiertes Erdgas an der deutschen Grenze 4574 Euro, zeigen die Daten des Bundesamts für Wirtschaft und Ausfuhrkontrolle (BAFA). Das entspricht 16,5 Euro je MWh. Nord Stream 2 sollte ab 2022 weitere 55 Mrd. m³ liefern, ging aber nie in Betrieb.
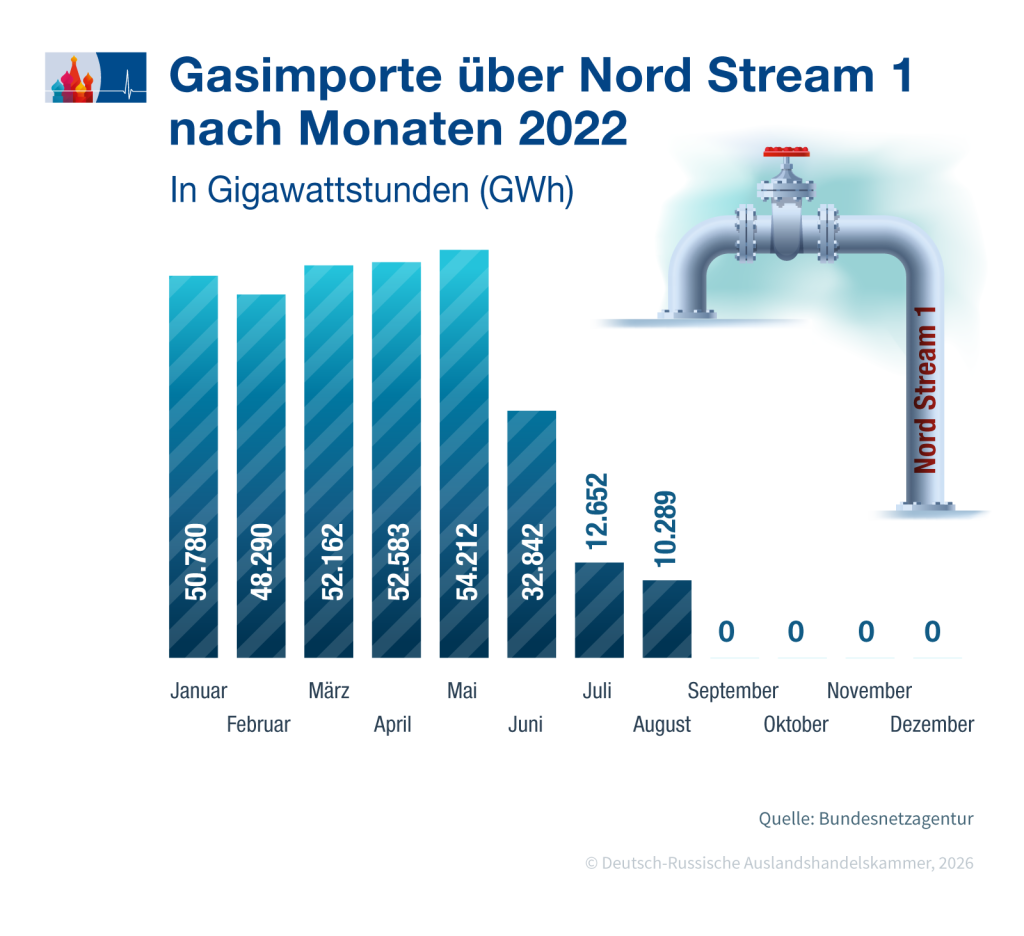
Im Sommer 2022 drosselte der russische Gasmonopolist Gazprom die Lieferungen über Nord Stream 1. Im Mai kamen noch 54.212 Gigawattstunden (GWh) nach Deutschland, im August 10.289 GWh, zeigen die Tageswerte der Bundesnetzagentur. Ab September floss nichts mehr. Am 26. September 2022 beschädigten Sprengungen drei der vier Stränge von Nord Stream 1 und 2. Intakt blieb nur Strang B von Nord Stream 2 mit einer Kapazität von 27,5 Mrd. m³ im Jahr.
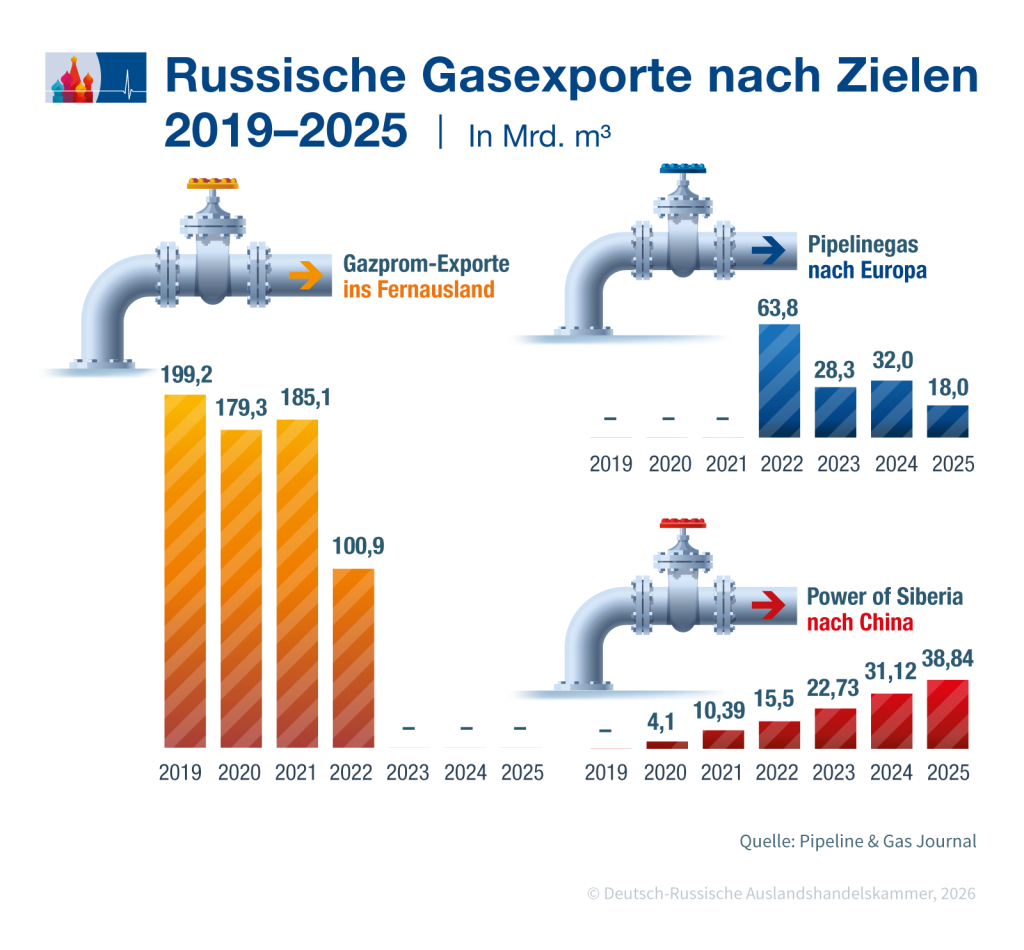
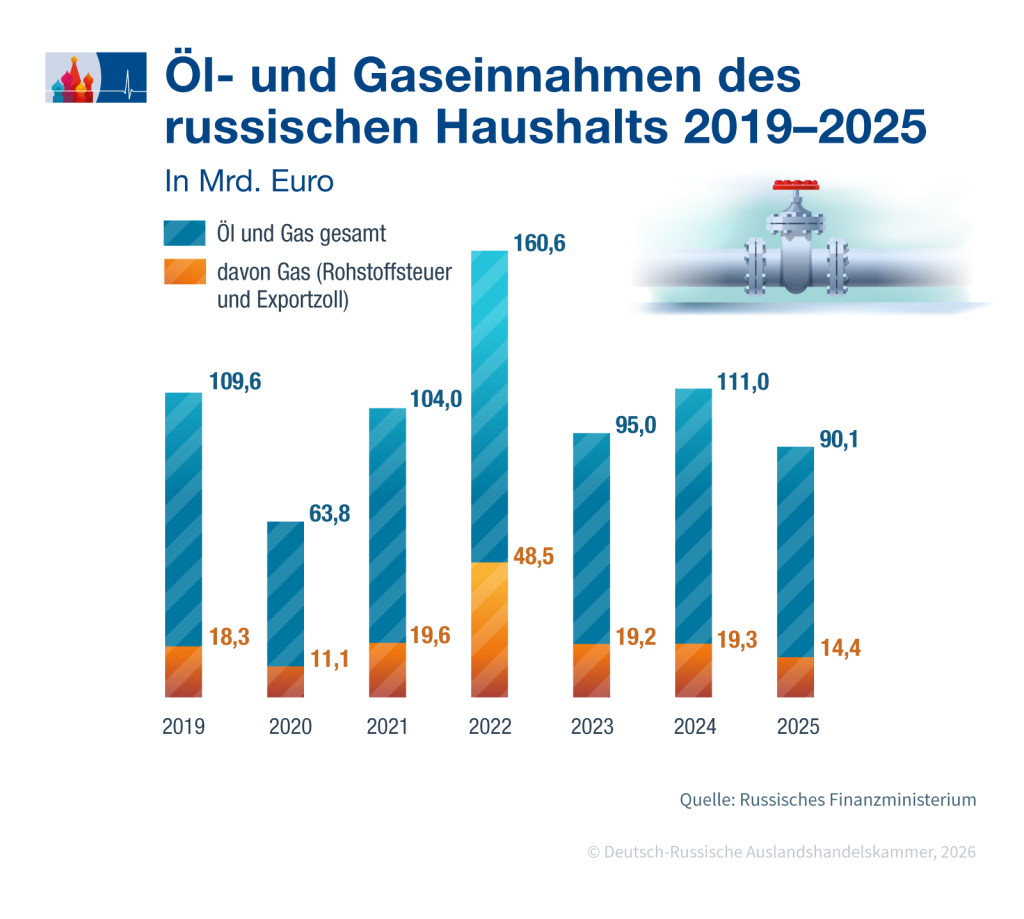
Europa ersetzte das russische Pipelinegas vor allem durch Flüssigerdgas (LNG). Die EU-Importe aus Russland sanken von mehr als 150 Mrd. m³ im Jahr 2021 auf 36 Mrd. m³ im Jahr 2025, die Lieferungen aus den USA stiegen von 18,9 auf 75,6 Mrd. m³, zeigt eine Übersicht des EU-Rates. Russlands Anteil am importierten Pipelinegas der EU sank von rund 40% im Jahr 2021 auf rund 6% im Jahr 2025. Rechnet man das Flüssiggas dazu, entfielen im Jahr 2025 noch rund 12% der EU-Gasimporte auf Russland. Der Anteil von LNG am europäischen Gasverbrauch wuchs von weniger als 20% auf fast 45%, schreibt die Internationale Energieagentur (IEA). Damit hängt der Gaspreis in Europa heute direkt am Weltmarkt für Flüssiggas.
Was die Gaskrise Deutschland gekostet hat
Seit 2022 zahlt Deutschland für sein Gas deutlich mehr als vor der Krise. Verglichen mit dem Vorkrisenpreis von 16,5 Euro je MWh summieren sich die Mehrkosten von Januar 2022 bis September 2026 auf rund 134 Mrd. Euro, umgerechnet insgesamt etwa 1600 Euro je Einwohner. Am teuersten war das Jahr 2022 mit 59 Mrd. Euro. In den Jahren 2023 bis 2025 lagen die Mehrkosten bei jeweils 17,5 bis 21,6 Mrd. Euro, von Januar bis September 2026 kamen bereits 17 Mrd. Euro hinzu.
Die Rechnung der Deutsch-Russischen Auslandshandelskammer ist einfach: Sie multipliziert für jedes Jahr den Gasverbrauch mit dem Unterschied zwischen dem aktuellen Importpreis und dem Vorkrisenpreis. Die Verbrauchsdaten stammen von der Bundesnetzagentur. Der Verbrauch lag bei 847,5 TWh im Jahr 2022, bei 812 TWh im Jahr 2023, bei 845 TWh im Jahr 2024 und bei 864 TWh im Jahr 2025, von Januar bis September 2026 aktuell bei 592,6 TWh. Den Importpreis liefert das Statistische Bundesamt. Im Jahr 2022 kostete importiertes Gas im Schnitt 86,1 Euro je MWh, mehr als fünfmal so viel wie vor der Krise. In den Jahren 2023 bis 2025 fiel der Preis auf 37 bis 43 Euro, von Januar bis August 2026 stieg er wieder auf 45,1 Euro. Als Vorkrisenpreis dient der Durchschnitt der Jahre 2015 bis 2020. Rechnet man die Inflation mit dem Verbraucherpreisindex des Statistischen Bundesamts heraus, liegt dieser Vorkrisenpreis im Jahr 2026 bei 21,1 Euro, und die Mehrkosten sinken auf rund 120 Mrd. Euro.
Das Statistische Bundesamt erfasst nur Pipelinegas ohne LNG, sein Importpreis ist deshalb eine Näherung für den gesamten Markt. Produktionsausfälle oder Wohlstandsverluste erfasst die Rechnung nicht. Der Ausfall des russischen Gases ist nicht der alleinige Grund für den Preisanstieg. Lagerengpässe, die Erholung nach der Pandemie und zuletzt der Iran-Konflikt trieben den Preis ebenfalls. Im Jahr 2022 wog das knappere Angebot am schwersten: Angebots- und Lagerschocks erklärten zusammen mehr als zwei Drittel des Preisanstiegs, zeigt eine Studie der Europäischen Zentralbank (EZB).
Für die Industrie hat sich Gas drastisch verteuert. Mittelgroße Industriekunden zahlten laut der EU-Statistikbehörde Eurostat im ersten Halbjahr 2026 ohne Mehrwertsteuer 6,82 Cent je kWh, mehr als doppelt so viel wie im ersten Halbjahr 2021 mit 3,19 Cent.
Was ein Nord-Stream-Start am Gaspreis ändern würde
Für eine Wiederaufnahme der Lieferungen nach einem Waffenstillstand hat die Deutsch-Russische Auslandshandelskammer zwei Szenarien berechnet. Ausgangspunkt ist der Terminpreis für Gas im Jahr 2027 von 71 Euro je MWh laut BDEW, Stand 11. November. Ende Oktober lag er sogar bei 81,1 Euro. Das ist der Preis, den Händler schon heute für Lieferungen im kommenden Jahr vereinbaren. Er zeigt, welches Preisniveau der Markt für 2027 erwartet.
Im ersten Szenario fließt wieder Gas durch den intakten Strang B von Nord Stream 2, also bis zu 27,5 Mrd. m³ im Jahr. Diese Menge verteilt sich nicht nur auf Deutschland oder die EU. Weil Europa beim Flüssiggas mit Käufern in Asien konkurriert, wirkt sie auf einen gemeinsamen Markt von rund 791 Mrd. m³. Strang B brächte rund 3,5% mehr Gas in diesen Markt. Der nächste Abschnitt Das Neustart-Modell im Detail erklärt die Rechnung im Detail.
Weil Heizungen, Kraftwerke und Fabriken kurzfristig kaum auf andere Energie umsteigen können, reagiert der Gaspreis stark auf jede Änderung der Menge. Nach der Modellrechnung der Kammer senkt 1% mehr Gas den Preis um etwa 5%. Der europäische Gaspreis fiele damit auf rund 60 Euro je MWh, eine Senkung von 16%. Bei einem Verbrauch auf dem Niveau von 2025 würde Deutschland rund 9,5 Mrd. Euro im Jahr sparen. Ein Haushalt mit 20.000 kWh Jahresverbrauch würde rechnerisch rund 220 Euro netto weniger im Jahr zahlen, vorausgesetzt, die Versorger würden die Senkung voll an die Verbraucher weitergeben.
Im zweiten Szenario fließen 110 Mrd. m³ durch alle vier Stränge, so viel wie zu Baubeginn von Nord Stream 2 geplant. Dafür müssten die beschädigten Leitungen repariert werden. Eine Wiederherstellung der Leitungen würde beträchtliche Zeit dauern, beispielsweise nach Einschätzung von Walerio Andrianow von der Moskauer Finanzuniversität bis zu drei Jahre. Würden sämtliche vier Leitungen genutzt, fiele der Gaspreis laut Modellrechnung um 48% auf rund 37 Euro je MWh. Deutschland würde 29,1 Mrd. Euro im Jahr sparen.
Wie viel ein Neustart bringen kann, hängt stark vom Ausgangspreis ab. Normalisiert sich der Markt nach der Hormus-Krise auf das Großhandelsniveau des Jahres 2025 von 36,4 Euro je MWh, fällt die Ersparnis kleiner aus. Strang B senkte den Preis dann auf knapp 31 Euro, Deutschland spart 4,9 Mrd. Euro im Jahr. Mit allen vier Strängen fiele der Preis auf rund 19 Euro, die Ersparnis läge bei rund 15 Mrd. Euro im Jahr.
Das Neustart-Modell im Detail
Wie stark zusätzliches Gas den Preis drückt, hängt zuerst von der Größe des Marktes ab, in den es fließt. Europa ist kein abgeschlossener Gasmarkt mehr. Die EU bezog im Jahr 2025 fast die Hälfte ihrer Gasimporte als Flüssigerdgas per Tanker, 146 von 311 Mrd. m³, zeigt der LNG-Bericht der EU-Regulierungsagentur ACER. Um dieselben Tankerladungen bieten auch Käufer in Japan, Südkorea und China. Der europäische Gaspreis bildet sich deshalb im Wettbewerb mit Asien.
Fließt Gas durch Strang B, braucht Europa weniger Flüssiggas. Die frei werdenden Tanker fahren nach Asien, auch dort sinkt der Preis. Die zusätzliche Menge verteilt sich also auf den gesamten verbundenen Markt. Das Kammer-Modell setzt ihn aus zwei Blöcken zusammen. Der erste Block ist die gesamte Gasnachfrage der EU von 340 Mrd. m³ im Jahr 2025. Dazu zählt Pipelinegas aus Norwegen ebenso wie LNG aus den USA und Gas aus eigener Förderung. Der zweite Block ist das Flüssiggas, das außerhalb der EU verbraucht wird. Weltweit lag der LNG-Verbrauch laut ACER bei 597 Mrd. m³, davon entfielen 146 Mrd. m³ auf die EU. Für den Rest der Welt bleiben 451 Mrd. m³. Zusammen ergeben beide Blöcke einen Markt von 791 Mrd. m³. Doppelt gezählt ist dabei nichts, denn das LNG der EU steckt bereits im ersten Block.
Strang B kann bis zu 27,5 Mrd. m³ im Jahr liefern. Geteilt durch 791 Mrd. m³ ergibt das 3,48%, gerundet 3,5% mehr Gas im Markt. Die Wahl der Bezugsgröße entscheidet über das Ergebnis. Bezöge man die Menge nur auf die EU, kämen 8,1% hinzu, und der Preis fiele nach der unten erklärten Rechnung um rund 32%. Das überzeichnet die Wirkung, weil es den Ausgleich über die Tanker übersieht. Bezöge man sie auf den gesamten Weltgasmarkt, fiele die Wirkung zu klein aus. Die Binnenmärkte der USA, Russlands oder Chinas hängen kaum am europäischen Preis.
Wie stark der Preis auf zusätzliche Mengen reagiert, bestimmt die Preiselastizität. Sie gibt an, um wie viel Prozent sich die Nachfrage ändert, wenn der Preis um 1% steigt oder fällt. Ein erfundenes Beispiel macht das anschaulich: Ein Kiosk verkauft am Tag 100 Flaschen Coca-Cola zu je 1 Euro. Erhöht der Besitzer den Preis um 10% auf 1,10 Euro, greifen viele Kunden zu Afri Cola oder Fanta, die daneben im Kühlschrank stehen. Er verkauft nur noch 90 Flaschen Coca-Cola, also 10% weniger. Die Nachfrage fällt so stark, wie der Preis steigt. Die Elastizität beträgt 1. Liegt der Wert über 1, gilt die Nachfrage als elastisch. Liegt er unter 1, gilt sie als unelastisch: Kunden kaufen dann trotz höherer Preise fast genauso viel.
Beim Gas gibt es keine einfache Alternative wie bei Cola. Eine Gasheizung lässt sich nicht über Nacht austauschen, ein Chemiewerk nicht kurzfristig auf Strom umstellen. Im Kammer-Modell beträgt die Elastizität deshalb nur 0,2. Steigt der Gaspreis um 10%, sinkt die Nachfrage um 2%. Der Wert fasst zusammen, wie Verbraucher und Lieferanten gemeinsam auf den Preis reagieren. Für die Neustart-Rechnung dreht das Modell die Frage um: Wie stark muss der Preis fallen, damit der Markt 1% mehr Gas aufnimmt? Die Antwort lautet 5%, denn 1 geteilt durch 0,2 ergibt 5. Daraus stammt die Faustregel von etwa 5% Preisänderung je 1% Mengenänderung. Für Strang B ergibt das grob gerechnet 3,5 mal 5, also 17,5%. Exakt gerechnet sind es knapp 16%, weil die Faustregel nur für kleine Schritte genau gilt. Der Gaspreis fiele damit von 71 auf rund 60 Euro je MWh.
Kurzfristig beträgt die Elastizität bei Erdgas 0,22 bis 0,24, bei Strom 0,21 bis 0,23 und bei Benzin 0,23 bis 0,25, zeigt eine Analyse von Ökonomen um Xavier Labandeira von der Universität Vigo. Die 0,2 des Kammer-Modells liegt knapp unter den kurzfristigen Werten. Ein höherer Wert würde die Preiswirkung dämpfen, die Spanne weiter unten rechnet deshalb auch mit einem Wert von 0,3.
Das Kammer-Modell leitet die Elastizität für Gas aus dem Jahr 2022 ab. Damals sanken die Lieferungen russischen Pipelinegases nach Europa von 142 Mrd. m³ laut dem Oxford Institute for Energy Studies auf 64 Mrd. m³. Der Börsenpreis für Gas stieg im Jahresmittel von 47 auf 132 Euro je MWh, zeigen umgerechnete Daten der Weltbank. Der durchschnittliche Importpreis lag mit 86,1 Euro darunter, weil ein Teil der Lieferungen über langfristige Verträge zu älteren Konditionen lief.
Nicht der gesamte Preisanstieg geht auf das fehlende russische Gas zurück. Europa kaufte im selben Jahr auch in großer Eile, um seine Speicher vor dem Winter zu füllen. Laut einer Studie der Europäischen Zentralbank (EZB) erklären Angebots- und Lagerschocks zusammen mehr als zwei Drittel des Anstiegs. Die Deutsch-Russische Auslandshandelskammer schreibt dem Lieferausfall deshalb vorsichtig nur die Hälfte zu. Rund 10% weniger Gas hätten den Preis demnach um rund 68% steigen lassen. Daraus ergibt sich eine Elastizität von 0,2, also die Faustregel von etwa 5% Preisänderung je 1% Mengenänderung.
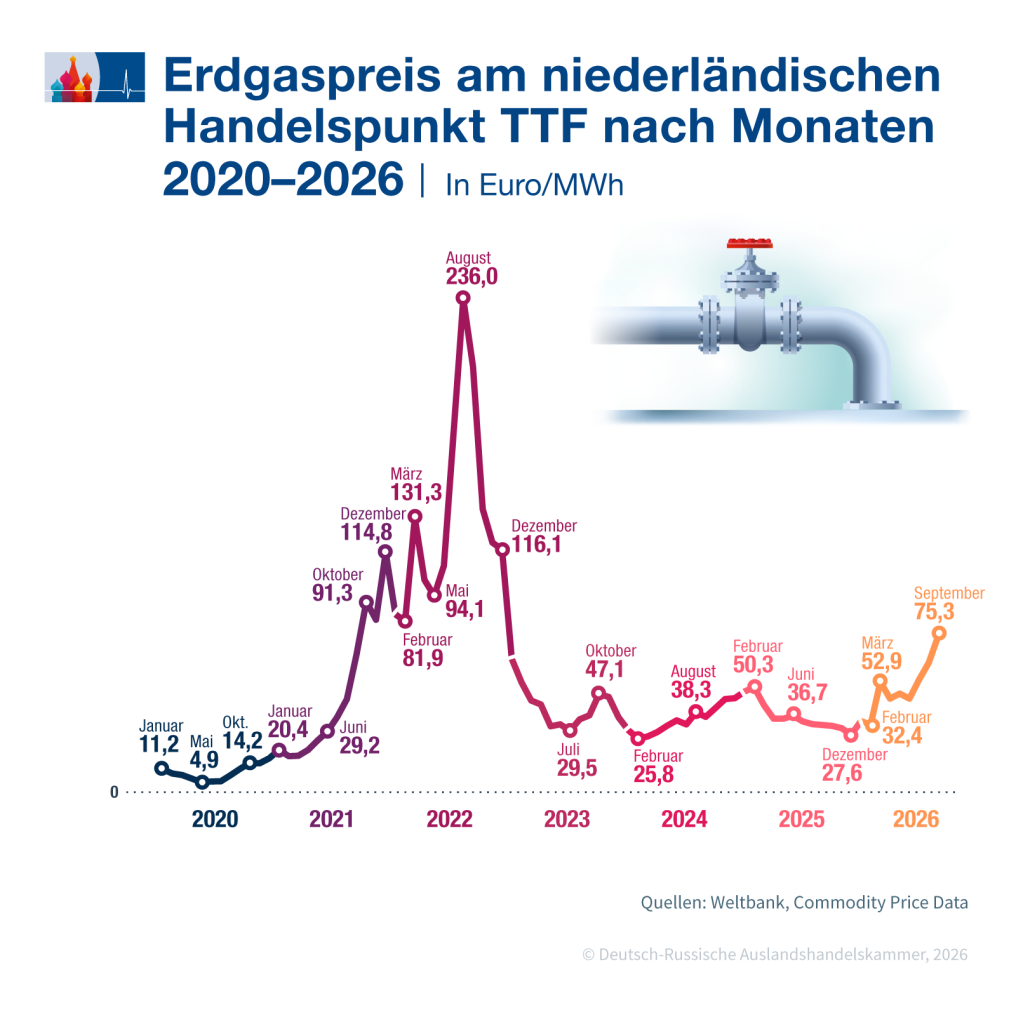
Schreibt man dem Lieferausfall nur ein Drittel des Anstiegs zu, reagiert der Preis schwächer, und Strang B senkte ihn nur auf rund 63 Euro. Bei zwei Dritteln fiele er auf rund 57 Euro. Die Ersparnis für Deutschland reicht damit von 6,5 bis 12,4 Mrd. Euro. Mit allen vier Strängen reicht sie von 21,4 bis 35,4 Mrd. Euro.
Die Ersparnis bezieht sich auf den Großhandelspreis, Endkunden spüren sie zeitversetzt und abhängig von ihren Verträgen. Offen ist zudem, wie viel Gas Russland tatsächlich liefern könnte, denn einen Teil seiner Exporte hat das Land nach Asien umgelenkt.
Was Institute und Banken schätzen
Verwandte Rechnungen renommierter Wirtschaftsforschungsinstitute nennen vergleichbare Größenordnungen wie die Mehrkosten-Berechnung der Deutsch-Russischen Auslandshandelskammer. Die deutschen Ausgaben für importierte Energie stiegen im Jahr 2022 um „knapp 65 Mrd. Euro“ gegenüber dem Vorjahr, für Erze, Erdöl, Erdgas und Kohle zusammen, schreibt das Kölner Institut der Deutschen Wirtschaft (IW). Die deutschen Verluste durch höhere Zahlung für Gas aus dem Ausland dürften sich „kumuliert über die Jahre von 2021 bis 2023 auf etwa 100 Mrd. Euro belaufen“, schätzten fünf führende deutsche Wirtschaftsforschungsinstitute, darunter das Münchner ifo Institut und das Deutsche Institut für Wirtschaftsforschung (DIW) im Herbst 2022 in ihrer Gemeinschaftsdiagnose. Die Kosten für die Gesamtwirtschaft liegen höher. Das Kiel Institut für Weltwirtschaft rechnete im Dezember 2022 vor, dass sich gemessen an seiner Prognose vom Winter 2021 die deutsche Wirtschaftsleistung „allein in den Jahren 2022 und 2023 um 180 Mrd. Euro“ reduziere. Das Kölner Institut der Deutschen Wirtschaft (IW) beziffert den Ausfall an Wirtschaftsleistung gegenüber dem Trend vor der Pandemie für die Jahre 2020 bis 2025 auf 940 Mrd. Euro, ordnet ihn aber keiner einzelnen Ursache wie höhere Gaspreise zu.
Zur Preiswirkung eines Neustarts der Nord-Stream-Pipelines stammen die meisten Schätzungen aus dem Frühjahr 2025, als die Friedensgespräche unter amerikanischer Führung begannen. Bei einem Frieden zwischen Russland und der Ukraine könnten die europäischen Gaspreise um bis zu 50% fallen, schätzte die US-Investmentbank Goldman Sachs im Februar 2025, berichtete der Informationsdienst Quantum Commodity Intelligence. Für den Fall eines Friedensabkommens erwartete die niederländische Bank ABN AMRO im März 2025 einen Rückgang des Gaspreises „um mindestens 15%“, ausgehend von ihrer Prognose von rund 33 Euro für das zweite Quartal. Das liegt in der Größenordnung des Kammer-Ergebnisses für Strang B.
Die niederländische Großbank ING rechnete in ihrem weitreichendsten Friedensszenario im März 2025 mit rund 82 Mrd. m³ zusätzlichem Gas aus Russland, 73 Mrd. m³ per Pipeline über die Ukraine und die Jamal-Leitung sowie 9 Mrd. m³ LNG. In diese Rechnungen waren mögliche Nord-Stream-Lieferungen nicht eingerechnet. Der Preis fiele laut ING auf die kurzfristigen Grenzkosten von amerikanischem LNG, „etwas über 18 Euro je MWh“. Gemessen an der damaligen ING-Prognose von rund 45 Euro wäre das eine preisliche Vergünstigung von etwa 60%. Das Kammer-Modell kommt für dieselbe Menge auf knapp 40% und rechnet damit konservativer.
Deutlich weiter geht der Wiener Energieberater Benigni. Fließe so viel russisches Gas, wie derzeit technisch möglich ist, fiele der Gaspreis in Europa „von den aktuellen 100 Euro je Megawattstunde (MWh) auf 30 Euro“, sagt er der Zeitung Welt Anfang November. Gemeint sind der Transit durch die Ukraine, die Jamal-Pipeline durch Polen und der intakte Nord-Stream-Strang. Käme das Flüssiggas aus Katar hinzu, das wegen des Iran-Kriegs ausfällt, sänke der Preis laut Benigni unter 20 Euro. Ein Preis von 30 Euro je MWh entspricht gut 300 Euro je 1000 m³. Zu diesem Preis kaufte Europa im Jahrzehnt vor 2022 Gas in Russland, meist sogar billiger.
Russisches Gas habe nur bis 2026 einen deutlichen Preisvorteil, weil der Weltmarkt bis dahin knapp versorgt sei, schreiben Chi Kong Chyong und James Henderson in einer Studie aus dem Jahr 2024. Danach machten der LNG-Ausbau und die Klimaziele Europas es „wirtschaftlich irrelevant“. Allerdings bleibt der Markt nun allem Anschein nach länger knapp als erwartet. Wegen der Hormus-Krise verzögere sich die entlastende Wirkung der neuen LNG-Mengen, schreibt die Internationale Energieagentur (IEA) in ihrem Gasmarktbericht vom Juli.
Was einem Neustart entgegensteht
Seit dem Sanktionspaket vom Juli 2025 verbietet die EU jede Transaktion rund um Nord Stream 1 und 2, von der Fertigstellung bis zum Betrieb. Die Verordnung (EU) 2026/261 beendet zudem die Einfuhr russischen Erdgases in Stufen, langfristige Pipelineverträge sind ab Herbst 2027 verboten, so der EU-Rat. Russland habe Energie als Waffe eingesetzt, sagte die Chefsprecherin der EU-Kommission, Paula Pinho, am 28. Oktober. „Wir haben den Preis dafür bezahlt, deshalb vergessen wir das nicht“, zitiert sie die Berliner Zeitung.
Für die deutsche Bundesregierung stellt sich „die Frage nach einer Inbetriebnahme von Nord Stream 2 folglich nicht“, heißt es in ihrer Antwort an den Bundestag, veröffentlicht am 19. Oktober. Das Zertifizierungsverfahren der Bundesnetzagentur ruht, im Februar 2022 hat die damalige Bundesregierung aus SPD, Grünen und FDP es gestoppt. Ohne Zertifizierung darf der intakte Strang B von Nord Stream 2 nicht in Betrieb gehen, auch wenn er technisch wohl innerhalb weniger Wochen startklar wäre, wie beispielsweise der russische Analyst Walerij Andrianow sagt.
Auch die anderen Routen sind blockiert. Über den polnischen Abschnitt der Jamal-Europa-Pipeline mit einer Kapazität von 33 Mrd. m³ hat Gazprom keine Transportrechte mehr. Ein Transit durch die Ukraine setzte eine Einigung mit Kiew und neue Lieferverträge mit europäischen Abnehmern voraus. Hinzu kommen Schadenersatzforderungen europäischer Konzerne gegen Gazprom in zweistelliger Milliardenhöhe. Allein Uniper erstritt vor einem Schiedsgericht mehr als 13 Mrd. Euro. Mit neuen Lieferungen hätten Gläubiger wieder Zugriff auf Gazprom-Erlöse in Europa.
Quelle: Deutsch-Russische Auslandshandelskammer, Nord Stream könnte jährlich 9,5 Mrd. Euro sparen, aber kein Neustart in Sicht, 16.11.2026.
Dieser Beitrag wurde für die Deutsch-Russische Auslandshandelskammer erstellt.