
Autor: Klaus Dormann
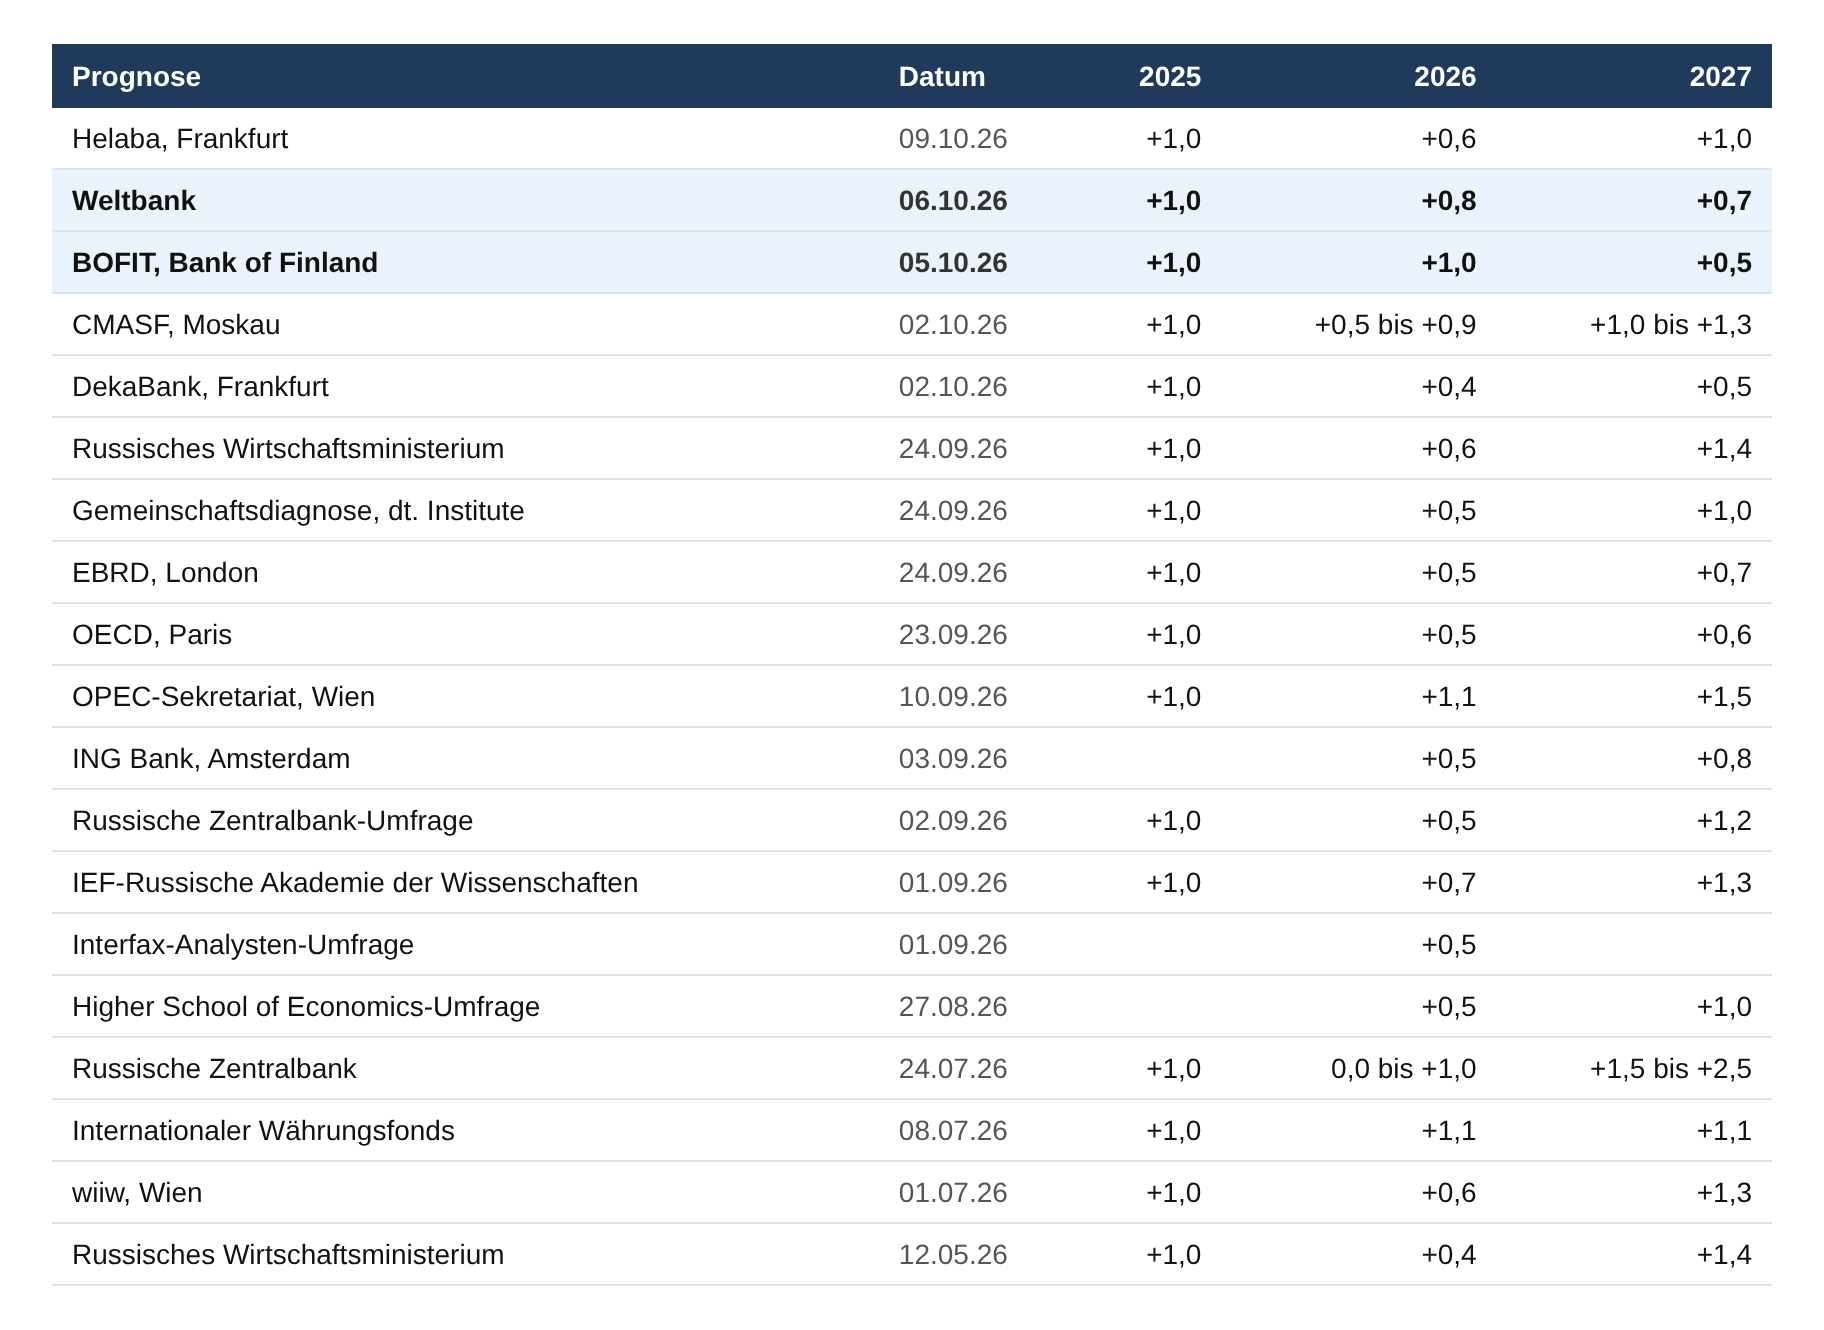
Die russische Regierung hob ihre Prognose für den diesjährigen Anstieg des realen Bruttoinlandsprodukts Ende September nur geringfügig von 0,4 auf 0,6 Prozent an. Auch die große Mehrheit der Analysten rechnet in diesem Jahr mit einer Halbierung des Wachstums der russischen Wirtschaft von einem Prozent auf rund ein halbes Prozent.
Ein etwas stärkeres Wachstum in Russland im Jahr 2026 wird weiterhin von der Weltbank und dem Forschungsinstitut BOFIT der finnischen Zentralbank erwartet. Das zeigen ihre in der letzten Woche veröffentlichten „Herbstprognosen“. Die Weltbank geht wie Ende März davon aus, dass die russische Wirtschaft in diesem Jahr um 0,8 Prozent wachsen wird. BOFIT rechnet unverändert mit einem Anstieg der gesamtwirtschaftlichen Produktion um rund ein Prozent.
Für 2027 sind Weltbank und BOFIT deutlich pessimistischer als die Regierung
Im nächsten Jahr wird sich laut BOFIT der Anstieg der gesamtwirtschaftlichen Produktion allerdings auf rund 0,5 % halbieren (zu beachten ist dabei: BOFIT veröffentlicht nur auf halbe Prozentpunkte gerundete Prognosen). Die Weltbank erwartet 2027 eine weitere leichte Abschwächung des Wachstums auf 0,7 %.
Die russische Regierung sieht 2027 hingegen einen entgegengesetzten Konjunkturtrend. Sie rechnet im nächsten Jahr mit einem Anziehen des Wachstums von 0,6 auf 1,4 Prozent.
BIP-Prognosen für Russland 2025 bis 2027
Veränderung des realen Bruttoinlandsprodukts gegenüber dem Vorjahr in Prozent
Regierung: Das Wachstum zieht bis 2029 auf 2,4 % an, obwohl die Anlageinvestitionen 2026 um 5,4 % sinken und 2027 stagnieren
Laut der neuen Regierungsprognose soll sich das russische BIP-Wachstum 2028 weiter auf 1,9 % beschleunigen und 2029 2,4 % erreichen (Vedomosti).
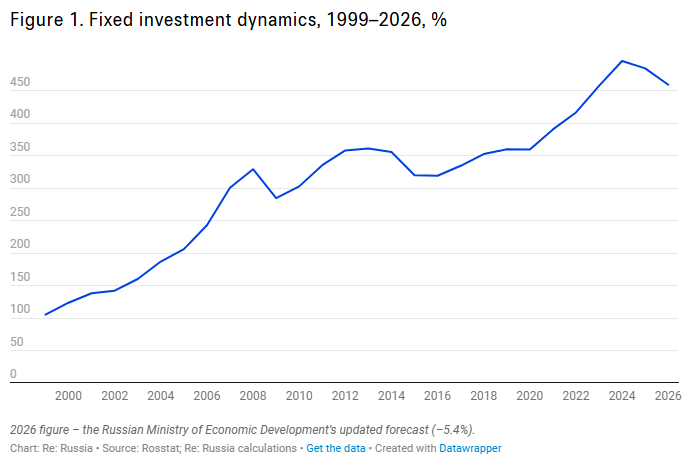
Ihre Prognosen für die Entwicklung der Anlageinvestitionen hat die Regierung für 2026 allerdings deutlich gesenkt. Sie rechnet jetzt in diesem Jahr mit einem Rückgang um 5,4 % (Kommersant.ru). Von diesem Rückgang wird auch in der folgenden Abbildung von Re:Russia zur Entwicklung der Anlageinvestitionen seit 1999 ausgegangen.
Anlageinvestitionen in Russland 1999 bis 2026 (1999 = 100)
Re:Russia: Military Keynesianism 2.0: The collapse of civilian-sector investment will lead to a fall in incomes and private consumption, 02.10.26
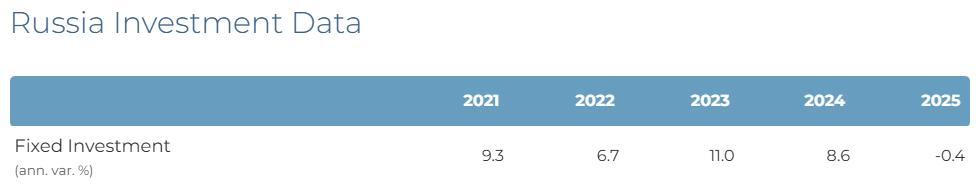
Die obige Abbildung macht deutlich, dass die Anlageinvestitionen in den Jahren 2021 bis 2024 stark erhöht wurden. Das in Barcelona ansässige Research-Unternehmen FocusEconomics hat zu den hohen Wachstumsraten der Anlageinvestitionen von 2021 bis 2024 folgende Tabelle veröffentlicht (mit einer interaktiven Grafik):
Anlageinvestitionen in Russland 2021 bis 2025
Veränderung gegenüber dem Vorjahr in Prozent
FocusEconomics: Russia Investment
Im Jahr 2025 begann der Rückgang der Anlageinvestitionen (−0,4 %), der sich 2026 laut der Regierung voraussichtlich auf 5,4 % beschleunigen wird. Das Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften hatte am 1. September prognostiziert, dass die Anlageinvestitionen nach ihrem Rückgang um 0,4 % im Jahr 2025 im Jahr 2026 um 3,9 Prozent sinken werden.
Im Jahr 2027 werden die Anlageinvestitionen laut der Regierungsprognose jedoch nicht weiter sinken, sondern geringfügig steigen (+0,2 %). Danach erwartet die Regierung bei den Investitionen Wachstumsraten von 2,5 % im Jahr 2028 und 3 % im Jahr 2029. Das teilte Vize-Ministerpräsident Nowak laut Vedomosti mit (siehe auch Interfax).
BOFIT: Das rasante Wachstum der Investitionen von 2021 bis 2024 ist zu beachten
Das Forschungsinstitut BOFIT der finnischen Zentralbank wies in seinem Wochenbericht vom 25. September darauf hin, dass der aktuelle Rückgang der Investitionen in Russland teilweise auf das „rasante Wachstum der Vorjahre“ zurückzuführen sei:
„Im Zeitraum 2021–2024 stiegen die Investitionen durchschnittlich um 8 % pro Jahr. Besonders in kriegsrelevanten Branchen war das Investitionswachstum rasant. Gleichzeitig wurden auch in der Öl- und Gasindustrie, der Chemieindustrie und im Logistiksektor, die nicht direkt mit dem Krieg zusammenhängen, Großprojekte realisiert.
Viele dieser Projekte sind inzwischen abgeschlossen oder so weit fortgeschritten, dass ihre wachstumsfördernde Wirkung auf die Investitionen nachgelassen hat. So ist beispielsweise in diesem Jahr der Anteil der Investitionen in der Öl- und Gasindustrie sowie für den Straßenverkehr gesunken.“
BOFIT meint, dass die Investitionen im historischen Vergleich derzeit immer noch auf einem außergewöhnlich hohen Niveau liegen.
Analyst Tschernow: „Geringere Investitionen bedeuten weniger neue Kapazitäten“
Im nächsten Jahr sollen die Investitionen laut der Prognose der Regierung auf dem 2026 erreichten Niveau fast stagnieren (+0,2 %). Einen erneuten „Investitionsboom“ erwartet sie auch danach mit Wachstumsraten von 2,5 % im Jahr 2028 und 3 % im Jahr 2029 nicht.
Angesichts dieser Investitionsprognosen hält Wladimir Tschernow, Analyst bei „Freedom Global“, die von der Regierung prognostizierte Beschleunigung des russischen Wirtschaftswachstums auf bis zu 2,4 % im Jahr 2029 derzeit für „ein eher optimistisches Szenario“. In einem vom russischen Börsenunternehmen Finam veröffentlichten Kommentar meint er, diese Wachstumsprognose würde „eine robustere Entwicklung der Investitionen“ erfordern. Er argumentiert:
„Nach einem Rückgang von 5,4 % im Jahr 2026 wird die Erholung in den nächsten drei Jahren die Investitionen lediglich etwa auf das Niveau von 2025 zurückführen. Damit ist das Potenzial für ein rasches BIP-Wachstum begrenzt. Geringere Investitionen heute bedeuten weniger neue Kapazitäten morgen, sodass die Auswirkungen der Investitionspause auch dann noch spürbar sein werden, wenn die Kreditkosten sinken.
Haushaltsausgaben allein werden dieses Problem nicht vollständig lösen. Wird die Nachfrage angekurbelt, ohne die Produktion auszuweiten oder die Arbeitsproduktivität zu steigern, fließt ein Teil des Geldes in Preiserhöhungen und Importe. Die Zentralbank ist dann gezwungen, die Zinsen länger hoch zu halten, was die Investitionen weiter dämpft.“
Die Prognose der Regierung für das BIP-Wachstum im Jahr 2026 (+0,6 %) und auch die Beschleunigung des Wachstums auf 1,4 % im Jahr 2027 liegen jedoch innerhalb der Wachstumsspannen, die „Freedom Global“ erwartet: 2026 werde die Wirtschaft um 0,5 bis 1 % und 2027 um 1 bis 1,5 % wachsen.
BOFIT: Welche Ursachen hat der aktuelle scharfe Rückgang der Investitionen?
Laut BOFIT betrug der Rückgang der Investitionen im gesamten ersten Halbjahr 2026 im Vorjahresvergleich rund 8 % (BOFIT Weekly, 09.10.26). Als Ursachen für diesen Einbruch nennt das Institut u. a. folgende Faktoren:
- Die Auslastung der Produktionskapazitäten ging in vielen Branchen leicht zurück. Die Nachfrageaussichten haben sich für die Unternehmen eingetrübt.
- Die Finanzierung von Investitionen ist aufgrund schwächerer Gewinne schwieriger geworden. Von Januar bis Juni sank das durchschnittliche Geschäftsergebnis der Unternehmen um 13 % im Vergleich zum Vorjahr. Ein Drittel der Unternehmen schrieb Verluste.
- Die hohen Zinskosten schränken die Finanzierungsmöglichkeiten zusätzlich ein. Im Juli lag der durchschnittliche Zinssatz für Unternehmenskredite mit einer Laufzeit von mehr als einem Jahr bei 13 %.
Das Forschungsinstitut der finnischen Zentralbank erwartet offenbar keine baldigen weiteren Leitzinssenkungen in Russland. Es schreibt:
„Die Finanzierungskosten dürften sich in absehbarer Zeit nicht verringern, da die russische Zentralbank den Leitzins bei ihrer Sitzung im September unverändert bei 14 Prozent beließ. Bislang war der Leitzins seit Juni 2025 schrittweise gesenkt worden. Die Zentralbank erklärte, eine Zinssenkungspause sei aufgrund der derzeitigen großen Unsicherheit hinsichtlich der Inflationsaussichten notwendig.“
Abschreckung ausländischer Investoren durch „vorübergehende Übernahmen“
BOFIT weist darauf hin, dass der Anteil ausländischer Unternehmen an den Investitionen in Russland weiterhin marginal ist: Im Zeitraum Januar bis Juni lag er bei lediglich 0,1 %.
Zu den Folgen der „vorübergehenden Übernahmen“ ausländischer Unternehmen meint BOFIT im Wochenbericht vom 25. September:
„Die Attraktivität von Investitionen in Russland dürfte durch Präsident Putins Anordnung der vergangenen Woche zur ‚vorübergehenden Übernahme‘ mehrerer ausländischer Unternehmen in Russland kaum gesteigert werden. So wurden beispielsweise die russischen Niederlassungen von Nestlé und Auchan an ein kleines, bis dahin unbekanntes russisches Unternehmen übertragen. Die Übernahme wurde unter anderem mit der Herkunft der Unternehmen aus ‚unfreundlichen‘ Ländern und unzureichenden Investitionen auf dem russischen Markt begründet. Was mit den Unternehmen in Zukunft geschieht, ist ungewiss. In ähnlichen Fällen wurden die Unternehmen in der Vergangenheit häufig zu einem günstigen Preis an russische Eigentümer verkauft.“
Weltbank: Russlands Wirtschaftswachstum schwächt sich ab
Die Weltbank sieht die Entwicklung der russischen Wirtschaft schon ab 2027 deutlich skeptischer als die Regierung. Sie erwartet im nächsten Jahr mit einem BIP-Wachstum von 0,7 % nur einen halb so starken Anstieg der Produktion wie die Regierung (+1,4 %). Auch für 2028 erwartet die Weltbank nur 0,7 % Wachstum in Russland.
Zur bisherigen Konjunkturentwicklung im Jahr 2026 zog die Weltbank in ihrem Europe & Central Asia Economic Update am 6. Oktober zusammengefasst folgende Zwischenbilanz:
- Das Wachstum der russischen Wirtschaft im ersten Halbjahr wurde durch den „robusten“ privaten Konsum und den Anstieg der Ausgaben für „verteidigungsbezogene Sektoren“ getragen.
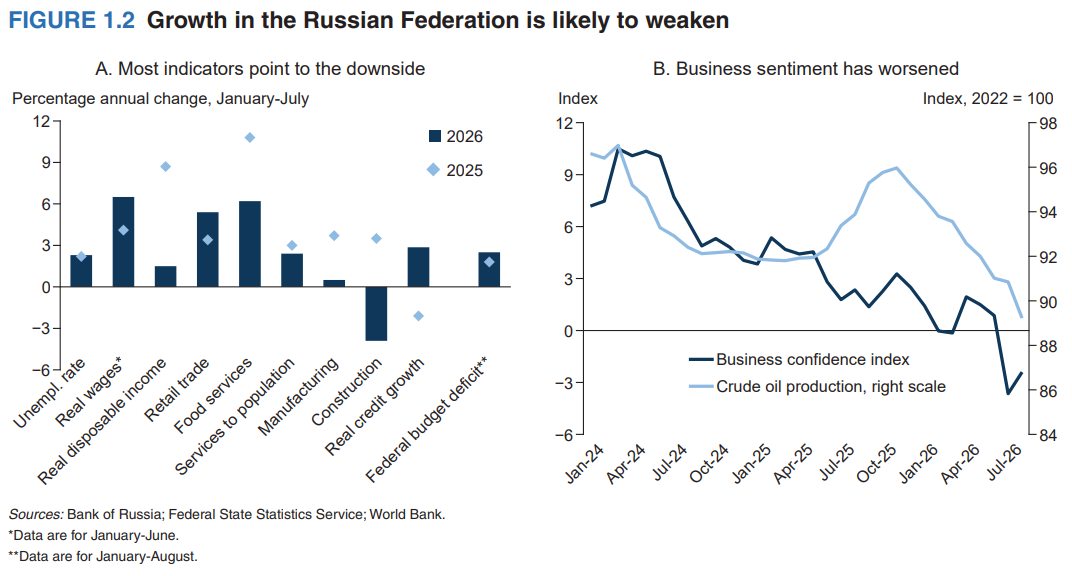
- Der Arbeitsmarkt bleibt angespannt, die Arbeitslosenquote liegt mit 2,3 Prozent nahe einem Rekordtief (siehe linke Säule in der folgenden Weltbank-Abbildung, in der Konjunkturindikatoren des Jahres 2026, die dunkelblauen Säulen, mit Konjunkturindikatoren des Jahres 2025, hellblaue Rauten, verglichen werden).
- Der Einzelhandelsumsatz (Retail trade) wurde im Zeitraum Januar bis Juli 2026 durch den Abbau von Ersparnissen und den Anstieg der Reallöhne angekurbelt und wuchs stärker als im Vorjahreszeitraum. Der Bereich der Dienstleistungen (Services to population) zeigte gleichzeitig hingegen nur ein „begrenztes“ Wachstum und wuchs schwächer als 2025.
- Bei der Entwicklung des „Verarbeitenden Gewerbes“ (Manufacturing) haben die Verteidigungsausgaben die Schwäche der Produktion in „zivilen Branchen“, die mit restriktiveren Kreditbedingungen, einer sinkenden Nachfrage und Angebotsengpässen zu kämpfen haben, teilweise ausgeglichen.
Die rechte dunkelblaue Säule in der Abbildung zeigt, dass das Defizit im Bundeshaushalt im Zeitraum Januar bis August 2026 höher als im Vorjahr war (hellblaue Raute).
Weltbank: Das Wachstum in Russland schwächt sich wahrscheinlich ab
World Bank: Europe & Central Asia Economic Update. Making AI Work: Jobs, Firms, and Productivity; 06.10.26
Zu den „Herausforderungen“ für die Wachstumsentwicklung der russischen Wirtschaft zählt die Weltbank die Ausfälle von Produktionskapazitäten der Ölraffinerien, die sinkende Produktion von Rohöl, Störungen in den Bereichen „Logistik“ und „Infrastruktur“ sowie eine sich verschlechternde Stimmung der Unternehmen.
Die rechte der beiden obigen Abbildungen der Weltbank zeigt, dass sich der „Business Confidence Index“ seit Mitte 2024 im Trend deutlich verschlechtert hat (dunkelblaue Linie). Seit Juli 2026 notiert dieser „Vertrauensindex“ der Unternehmen im negativen Bereich (vergleiche: Bank of Russia: Business Confidence Index). Der Index der Rohölproduktion (hellblaue Linie, rechte Skala) sank seit Herbst 2025.
Weltbank: Das BIP-Wachstum verlangsamt sich 2026 auf 0,8 %
Eine ausführliche Analyse der Entwicklung der russischen Wirtschaft veröffentlichte die Weltbank im Russland-Kapitel ihres „Macro Poverty Outlook“. Nachstehend eine Zusammenfassung der Einschätzungen der Weltbank:
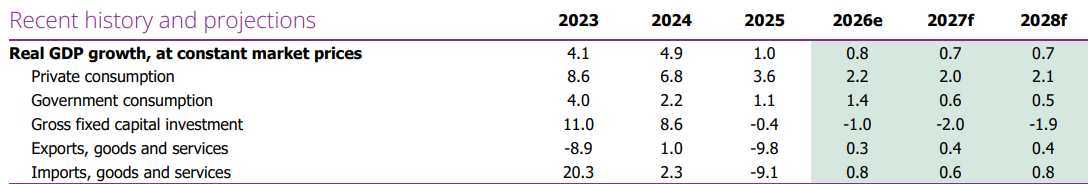
Die russische Wirtschaft erweist sich nach außen hin zwar weiterhin als widerstandsfähig. Das Wachstumsmodell der „Kriegswirtschaft“ verliert jedoch an Schwung. Für das laufende Jahr prognostiziert die Weltbank einen Anstieg des realen Bruttoinlandsprodukts der russischen Wirtschaft von 0,8 Prozent. Für 2027 und 2028 erwartet die Weltbank nur noch 0,7 Prozent Wachstum.
Entwicklung des realen Bruttoinlandsprodukts nach Verwendungsbereichen
World Bank: Country Report: Russian Federation, in: Macro Poverty Outlook; Europe and Central Asia Update; 06.10.26
Der Rückgang der Brutto-Anlageinvestitionen setzt sich laut Weltbank bis 2028 fort
Die Weltbank geht davon aus, dass sich der 2025 begonnene Rückgang der Brutto-Anlageinvestitionen („Gross fixed capital investment“) fortsetzen wird. Im Jahr 2026 würden sie um 1 % sinken. In den nächsten beiden Jahren rechnet die Weltbank mit weiteren Rückgängen um 2 % (2027) und 1,9 % (2028).
Russlands Wachstum wird vor allem vom Verbrauch getragen
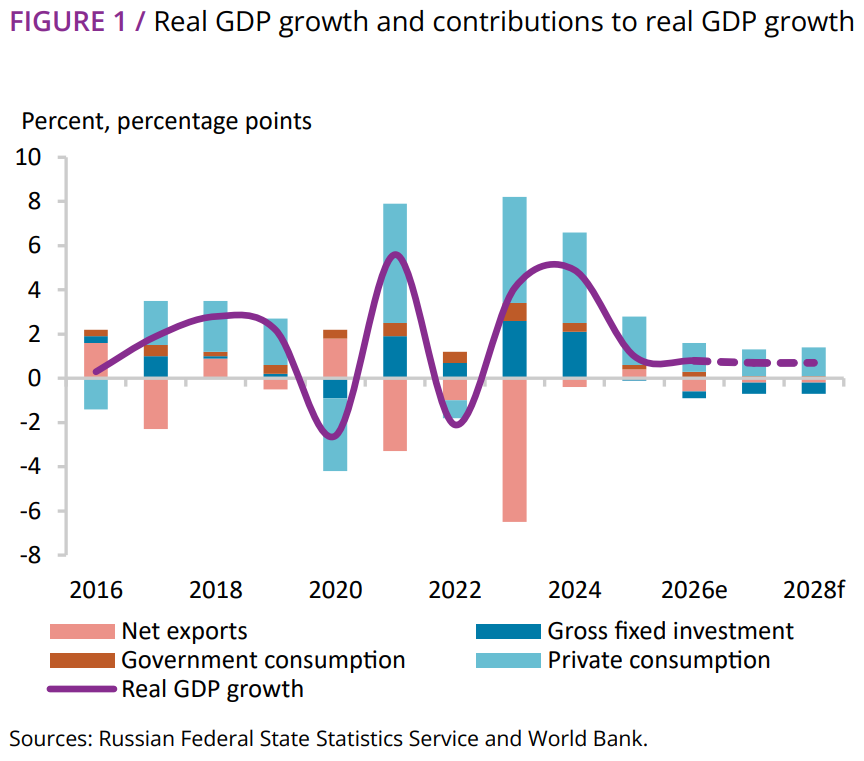
In der folgenden Abbildung der Weltbank zeigt die violette Linie, dass die Wachstumsrate des realen Bruttoinlandsprodukts in den Jahren 2026 bis 2028 knapp unter einem Prozent stagniert. Mit Abstand wichtigster Wachstumsträger ist im Jahr 2026 der private Verbrauch (hellblauer Säulenteil). Auch der Staatsverbrauch wächst (braun). Negative Wachstumsbeiträge kommen vom Netto-Export (rosa) und den Brutto-Anlageinvestitionen (dunkelblau).
Reales Wachstum des Bruttoinlandsprodukts gegenüber dem Vorjahr in %
Wachstumsbeiträge der Verwendungsbereiche in Prozentpunkten
World Bank: Country Report: Russian Federation, in: Macro Poverty Outlook; Europe and Central Asia Update; 06.10.26
Das BIP-Wachstum verlangsamte sich in der ersten Jahreshälfte 2026 auf 0,6 Prozent, bedingt durch eine nachlassende Binnennachfrage, eine steigende Inflation und zunehmende Anfälligkeiten im Finanzsektor.
Hohe Realzinsen belasten Russlands Verbraucher, Unternehmen und Banken. Der Handlungsspielraum der Fiskalpolitik schrumpft, weil das Haushaltsdefizit die Planvorgaben übertrifft und die liquiden Mittel des Nationalen Wohlstandsfonds (NWF) sinken.
Die gestiegenen Exportpreise für Rohöl haben die außenwirtschaftliche Position zwar vorübergehend gestützt. Andererseits verringern die Schäden an der Energieinfrastruktur aber die Exporte von Ölprodukten. Sie führen zu Kraftstoffknappheit im Inland und verstärken den Inflationsdruck. Eine Fortsetzung der Lockerung der Geldpolitik der russischen Zentralbank wird so erschwert.
Der Anstieg der Verbraucherpreise beschleunigt sich
Die Schäden an der Energieinfrastruktur erzwangen in vielen russischen Regionen eine Kraftstoffrationierung, die inländischen Benzinpreise stiegen. Der jährliche Anstieg der Verbraucherpreise kletterte im August 2026 auf 6,3 Prozent. Es wird erwartet, dass die Inflation kurzfristig auf etwa 6,5 Prozent anzieht.
Die erwartete wirtschaftliche Abkühlung könnte den Inflationsdruck mittelfristig zwar verringern: Die Inflationsrate dürfte jedoch über dem Inflationsziel der Zentralbank von 4 Prozent bleiben.
Das Haushaltsdefizit ist höher als erwartet
Die Haushaltslage verschlechterte sich in der ersten Jahreshälfte 2026 angesichts höherer Ausgaben und einer Verschärfung der inländischen Finanzierungsbedingungen für den Staat.
Das Defizit des Bundeshaushalts erreichte im Zeitraum Januar bis August 2026 2,5 Prozent des BIP. Es war um rund die Hälfte höher als geplant, da die Bundesausgaben nominal um 14,7 Prozent gegenüber dem Vorjahr stiegen.
Wegen der geringen Nachfrage der Banken nach Staatsanleihen griff das Finanzministerium zur Finanzierung des Defizits auf den „Nationalen Wohlstandsfonds (NWF)“ zurück. Die liquiden Mittel des NWF sanken von 52,6 Mrd. US-Dollar im Juni 2025 auf 46,7 Mrd. US-Dollar im August 2026.
Die außenwirtschaftliche Lage verbesserte sich
Mit den höheren Ölpreisen stiegen die Exporterlöse aus Kohlenwasserstoffen. Der Leistungsbilanzüberschuss belief sich im Zeitraum Januar bis Juli 2026 auf 32,4 Mrd. US-Dollar, verglichen mit 21,5 Mrd. US-Dollar im gleichen Zeitraum des Vorjahres.
Russlands internationale Währungsreserven beliefen sich Mitte 2026 auf 720,5 Mrd. US-Dollar. Schätzungsweise 280 bis 330 Mrd. US-Dollar davon sind jedoch aufgrund westlicher Sanktionen „eingefroren“.
Anhaltend niedrige Arbeitslosigkeit
Die Indikatoren für den Arbeitsmarkt spiegeln eher einen kriegsbedingten Arbeitskräftemangel als eine starke Nachfrage nach Arbeitskräften. Die Arbeitslosenquote, die vor dem Kriegsbeginn im Jahr 2022 über 4 Prozent betrug, verharrte im Juni 2026 nahe ihrem historischen Tiefstand von 2,3 Prozent. Das begünstigte ein Reallohnwachstum von 3,4 Prozent im Juni. Der Anstieg der Reallöhne hat sich im Vergleich zu seinem Rekordstand im Januar 2026 von 8,6 Prozent jedoch mehr als halbiert.
Der bisherige Rückgang der „Armutsquote“ stockt jetzt wohl
Die anhaltende Inflation und ein nachlassendes Lohnwachstum schränkten die Kaufkraft der Bevölkerung zunehmend ein. Haushalte mit Kindern, die Landbevölkerung und Geringverdiener sind davon besonders stark betroffen. Russlands offizielle Armutsquote sank bis zum Jahr 2025 jedoch noch von 7,1 Prozent im Jahr 2024 auf ein Rekordtief von 6,7 Prozent. Der Rückgang der Armut dürfte allerdings inzwischen stocken, da sich das Wachstum der Wirtschaft verlangsamt. Der schwindende fiskalische Spielraum könnte zudem zur Einschränkung von Sozialtransfers führen.
BOFIT erwartet 2027 und 2028 nur noch ein halbes Prozent Wachstum
Die in der letzten Woche veröffentlichte „Herbstprognose“ des Forschungsinstituts BOFIT der finnischen Zentralbank zur Entwicklung der russischen Wirtschaft geht davon aus, dass Russlands BIP-Wachstum 2026 erneut bei rund einem Prozent liegen dürfte. Im nächsten Jahr werde es sich aber weiter auf etwa ein halbes Prozent verlangsamen. Auch 2028 dürfte das Wachstum so schwach bleiben. Diese Wachstumsprognosen von BOFIT stimmen weitgehend mit den Einschätzungen der Weltbank überein.
In „BOFIT Weekly“ hat das Institut am Freitag dazu folgende Abbildung veröffentlicht.
Reales Bruttoinlandsprodukt Russlands, Veränderung zum Vorjahr in %
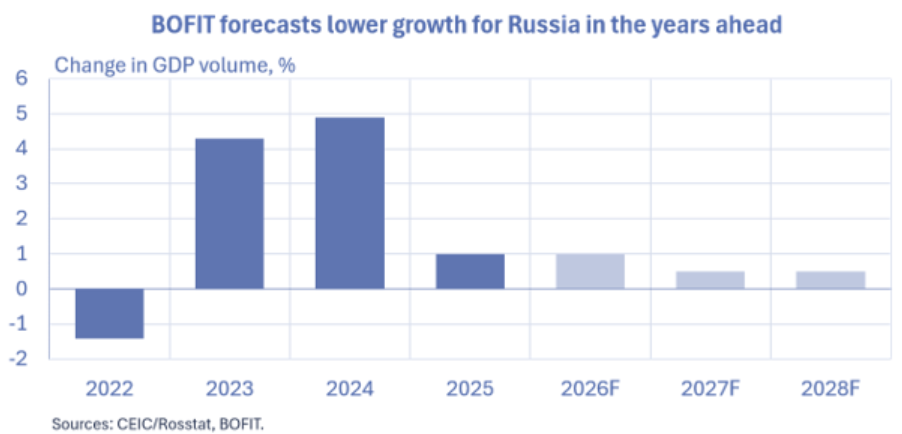
BOFIT, Bank of Finland: BOFIT Weekly: Russia’s growth slows further, government finances remain in the red, 09.10.26
Der Wochenbericht verweist u. a. auf folgende Ergebnisse der neuen BOFIT-Prognose:
Russlands Wachstum wird durch steigende Staatsausgaben getragen
Die Staatsausgaben werden voraussichtlich auch im nächsten Jahr, wie in den Vorjahren, rapide steigen. Der Großteil des Ausgabenanstiegs wird auf kriegsbezogene Ausgaben entfallen. Der Staatshaushalt wird weiterhin ein Defizit aufweisen. Es wird hauptsächlich durch die Aufnahme neuer Staatsschulden finanziert.
Die Geldpolitik bleibt restriktiv
Die russische Zentralbank senkte im September aufgrund des zunehmenden Inflationsdrucks den Leitzins nicht weiter, sondern beließ ihn bei 14 %. Die Verbraucherpreise stiegen im September im Jahresvergleich weiterhin um rund 6 %. Die Zentralbank warnte, dass die Geldpolitik gestrafft werden müsse, falls die Fiskalpolitik stärker als erwartet gelockert werde. In ihrer jüngsten Prognose geht die Zentralbank aber davon aus, dass der Leitzins im nächsten Jahr auf durchschnittlich 10,5 % bis 12,5 % und im Jahr 2028 auf 8 % bis 9 % sinkt.
Hohe Zinsen sind Gift für Investitionen
Vorläufigen Daten zufolge sanken die Anlageinvestitionen im Zeitraum Januar bis Juni im Jahresvergleich um 8 %. Die Investitionen werden durch die erschwerte Finanzierungslage aufgrund der verschlechterten Unternehmensergebnisse und der hohen Finanzierungskosten gebremst. Hinzu kommt, dass die Investitionsneigung der Unternehmen gesunken ist. Die Kapazitätsauslastung ging in vielen Branchen zurück. Die Nachfrage hat sich abgeschwächt.
Das Wachstum des privaten Konsums verlangsamt sich
Die angespannte Lage auf dem Arbeitsmarkt hat sich in den letzten Monaten etwas entspannt. Es gibt leichte Anzeichen für einen Anstieg der Arbeitslosigkeit, und das Lohnwachstum hat sich verlangsamt. Die hohe Inflation schmälert die Kaufkraft der Verbraucher. Da die Ersparnisse der Haushalte in den letzten Jahren jedoch gestiegen sind, können sie gegebenenfalls den Rückgang des Einkommenswachstums ausgleichen.
Russlands Außenhandel dürfte weiterhin schwächeln
Die Entwicklung der Exporte wird durch die Sanktionen und die Angriffe der Ukraine auf die russische Infrastruktur eingeschränkt. Die Importe werden durch das verlangsamte Nachfragewachstum und den schwachen Rubel gebremst. Russlands Leistungsbilanz dürfte im gesamten Prognosezeitraum einen deutlichen Überschuss aufweisen.
Lesetipps
Deutsch-Russische Auslandshandelskammer:
- Waldai-Forum: Wichtigste Präsidenten-Aussagen zu Wirtschaft, Fremdverwaltung, Ukraine und Deutschland, 06.10.26
- BIP-Prognose 2026: Russische Wirtschaft stagniert, 02.10.26
- Europas Handel mit Russland: Vom Röhrengeschäft bis zum Gasausstieg, 01.10.26
- Haushalt 2027: Sparkurs und neue Steuern, 29.09.26
- Staat vs. Unternehmen: Fremdverwaltung und Nationalisierung in Russland, 21.09.26
Podcasts, Videos
- The Sun: Oil refinery attacks & overspending on military assets is killing the Russian economy. Financier and Putin critic Bill Browder breaks down how 15% interest rates, failed government bond sales, and Ukrainian drone strikes on oil refineries are crippling Moscow’s budget, Video, 9 Min., 09.10.26
- ZDFheute Nachrichten: Die Ukraine attackiert Öl-Anlagen und ein Rechenzentrum. Wie stark treffen die ukrainischen Angriffe Russlands Wirtschaft? Welche Rolle spielen deutsche Unternehmen in Russland? Zuletzt hatte Altkanzler Schröder eine neue Position beim Russland-Ableger der deutschen Supermarkt-Kette Globus übernommen. Darüber spricht Victoria Reichelt bei ZDFheute live mit Militärexperte Nico Lange und ZDF-Korrespondent Felix Klauser in Russland, Video, 31 Min., 08.10.26
- russland.RU: Schröder bei Globus: Ein guter Draht als Absicherung? Video zum Eintritt des ehemaligen deutschen Bundeskanzlers in den Aufsichtsrat von Hyperglobus, 03.10.26
- Deutschlandfunk; Sabine Adler: Nord-Stream-Prozess: Steht der richtige Täter vor Gericht? Dem ukrainischen Offizier Serhii K. wird in Hamburg der Prozess gemacht. Handelte er in staatlichem Auftrag? Und können die Pipelines als legitimes Kriegsziel gelten? Audio, 20 Min., 06.10.26
- Vladimir Milov im Telekanal-Video mit Michael Nucky: OFZ collapse, developers’ default and US strike: MILOV showed how the Russian economy collapsed, 45 Min., 05.10.26
Konjunkturprognosen
- Vedomosti; Natalia Sacharowa: Die Zentralbank hat Anzeichen für ein beschleunigtes Wirtschaftswachstum festgestellt, 09.10.26
- Freedom Global; Wladimir Tschernow: Die Wirtschaft braucht Investitionen, keine Zinsen. Die Weltbank hat ihre Prognose für das russische Wirtschaftswachstum im Jahr 2026 beibehalten, 07.10.26
- Interfax.com: World Bank keeps forecast for Russia’s GDP growth at 0.8% in 2026, 0.7% in 2027, 2028, 06.10.26
- World Bank: Country Report: Russian Federation, in: Macro Poverty Outlook; Europe and Central Asia Update; 06.10.26; World Bank: Press Release: Europe and Central Asia: Slower Growth with Global Headwinds, 06.10.26
- BOFIT, Bank of Finland: BOFIT Forecast for Russia 2026–2028 2/2026, PM, 05.10.26
- newizv.ru: Die Zentralbank rechnet im Jahr 2026 mit einer Verlangsamung des russischen BIP-Wachstums, 05.10.26
- Finam.ru: Die Realeinkommen der russischen Bevölkerung werden im Jahr 2027 um 1,4 % steigen. Und in den nächsten zwei Jahren um durchschnittlich 2,5 % jährlich, 05.10.26
- CMASF: Basisversion der makroökonomischen Prognose für den Zeitraum 2026–2029, 02.10.26
- Tsargrad.Pro: Die Regierung erwartet für 2027 ein BIP-Wachstum von 1,4 %. Das reicht jedoch noch nicht aus, um die Wirtschaft auf den globalen Durchschnitt zu bringen, 25.09.26
- Reuters; Darya Korsunskaya: Russia plans array of tax hikes in 2027-29 to fund military spending, 24.09.26
- Vedomosti; Ksenia Kotchenko: Das Ministerium für wirtschaftliche Entwicklung hob seine BIP-Wachstumsprognose für 2026 an und behielt sie für die nächsten drei Jahre bei. Die Inflationsschätzung wurde aufgrund des Brennstofffaktors ebenfalls deutlich erhöht, 24.09.26
- Kommersant; Artem Chugunov, Evgenia Kryuchkova: Setzen Sie auf Ersparnisse. Der private Konsum soll das BIP-Wachstum stützen. Laut der aktualisierten makroökonomischen Prognose für 2027–2029 geht das Wirtschaftsministerium davon aus, dass das Wirtschaftswachstum nach dem mehrjährigen Investitionsboom vor allem durch Konsumausgaben getragen wird, 24.09.26
- Kommersant: Das Wirtschaftsministerium hat einen Entwurf für eine makroökonomische Prognose für den Zeitraum 2027–2029 vorgelegt, 24.09.26
Wirtschaft insgesamt
- BOFIT, Bank of Finland: BOFIT Weekly Review 41/2026: Russia’s growth slows further, government finances remain in the red, 09.10.26
- VEB-Institut: Weltwirtschafts- und Marktausblick (2.–8. Oktober 2026), 09.10.26
- Politcom.ru; Nikita Maslennikow: Die Ergebnisse vom August tragen zu einer Dämpfung der makroökonomischen Dynamik bei, 08.10.26
- Bankiros.ru; Margarita Bannikova: Die Weltbank rechnet mit einem Rückgang des russischen BIP-Wachstums auf 0,8 %: Was bremst die Wirtschaft?, 07.10.26
- Sergey Blinov: Makro-Review Nr. 40 (2026), 06.10.26
- CMASF: Trends der russischen Wirtschaft, August 2026, 06.10.26
- Kommersant; Artem Chugunov: Die Verarbeitungskapazität bleibt im roten Bereich. Geschäftsklima-Überwachung, 06.10.26
- KSE Institute: Russia Chartbook by KSE Institute: Russia Ramps Up Domestic Borrowing After a Two-Month Break as Fiscal Pressures Persist Despite Higher Oil Prices, 05.10.26
- PSB Analytics; Denis Popov: Die ersten Frühindikatoren für September deuten auf ein weiterhin moderates Wachstum der Wirtschaftstätigkeit hin; S&P Global Einkaufsmanager-Indizes, 05.10.26
- Freedom Global; Wladimir Tschernow: Der Dienstleistungssektor wahrt das Gleichgewicht. Es gibt Wachstum, aber es ist schwach; S&P Global Einkaufsmanager-Indizes, 05.10.26
- Münster aktuell; Tim Eichler: Angriffe auf Ölsektor verschärfen Russlands Wirtschaftsprobleme, 04.10.26
- Vladimir Milov im Direct-TV-Kanal: Nabiullina ist von der Inflation geschockt! Fabriken sind nicht repariert, Warteschlangen explodieren in den Regionen. Industrie und militärisch-industrieller Komplex sind stark eingebrochen, die Haushalte platzen aus allen Nähten; Video, 03.10.26
Finanzpolitik; Staatshaushalt (Interfax-Berichte)
- Vedomosti; Sergej Pachomow: Finanzministerium: Russlands Haushaltsdefizit für die ersten neun Monate belief sich auf 5,2 Billionen Rubel, 09.10.26
- LibMod, Russland verstehen; Alexander Kolyandr: Russlands Kriegswirtschaft: Zahlungsfähig, aber nicht nachhaltig. Obwohl die Sanktionen Wirkung zeigen, könnte Russland seinen Krieg gegen die Ukraine noch jahrelang finanzieren. Will Russland dafür seine Zukunft verpfänden? 09.10.26
- Raiffeisenbank, Daily Focus: Neuer Haushalt: Wird der Markt dem konservativen Plan des Finanzministeriums Glauben schenken?, 07.10.26
- russland.capital: Russlands Öleinnahmen: Höhere Preise, weniger Geld im Haushalt, 06.10.26
- Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften: Rede von Direktor A. A. Schirow vor dem Föderationsrat der Föderalen Versammlung der Russischen Föderation. Quelle: Parlamentarische Anhörungen zum Entwurf des Bundeshaushalts für 2027 und für den Planungszeitraum 2028 und 2029; Video, 05.10.26
- t-online: Kriegshaushalt geplant. So möchte Putin den Ukraine-Krieg 2027 finanzieren, 04.10.26
- russland.capital: Russlands Staatsfinanzen: Stabilität hat ihren Preis. Rekordzahlungen aus der Wirtschaft, höhere Bußgelder und sinkende Milliardenvermögen, 03.10.26
- Bond Guide; The Bell; Julia Starostina: Der Krieg frisst sich durch Russlands Haushalt, 03.10.26
- The Moscow Times: Here’s How Russia Plans to Pay for the Ukraine War in 2027, 02.10.26
- Finam.ru; Olga Belenkaya: Haushalt 2027–29 – Ressourcen werden auf Prioritäten konzentriert, 02.10.26
- Politcom.ru; Nikita Maslennikow: Budget und makroökonomische Prognose für den neuen Dreijahreszeitraum, 02.10.26
Geldpolitik, Inflation (Interfax-Berichte)
- Bankiros.ru: Wann wird die Zentralbank ihren Leitzins senken? Analysten von Renaissance Capital gehen laut RBC davon aus, dass die Zentralbank die Geldpolitik vorsichtig lockern wird, 08.10.26
- Raiffeisenbank, Daily Focus: Die Tarife ließen die Inflation sofort über 7 % steigen, 08.10.26
- Raiffeisenbank, FokusPocus: Die Kerninflation hat sich beschleunigt, 01.10.26
- Interfax.ru: Die Zentralbank Russlands wird bei ihrer Sitzung im Oktober zur Festlegung des Zinssatzes nicht nur den Budgetfaktor berücksichtigen; Alexei Zabotkin am Rande des Alfa-Gipfels, 01.10.26
- Finmarket.ru: Ab dem 1. Oktober werden die Tarife für Wohnraum und Energieversorgung in Russland um durchschnittlich 9,9 % steigen, 01.10.26
- Bank of Russia: Monetary Policy Guidelines for 2027-2029, 30.09.26
Energiewirtschaft, Kraftstoffversorgung
- FR.de: Trump und Putin planen Nord-Stream-Comeback – Kushner verhandelt bereits mit Moskau, 09.10.26
- FR.de: Russlands Wirtschaft unter Dauerfeuer: Ukraine legt mehr als die Hälfte aller Ölraffinerien lahm, 06.10.26
- Fortune; AP: ‘Did they achieve their goal? Partially’: Putin admits weakness as Ukraine claims 51% hit to Russia’s oil refining capacity, 05.10.26
- energy-policy.ru: Die Ölexporte aus dem Nahen Osten haben die Exportmengen vor Beginn der US-israelischen Militäraktion gegen den Iran übertroffen, 05.10.26
- russland.capital: Russlands Benzinversorgung: Nowak beruhigt – und bestätigt den Mangel, 03.10.26
- energy-policy.ru: Alexander Nowak kündigte eine Reduzierung der Schäden an Raffinerien und die Möglichkeit von Dieselexporten an, 02.10.26
- Deutsche Welle; Sergej Romaschenko: Putin: Die Angriffe der Ukraine auf Ölraffinerien kosten Russland 1 % des BIP, 01.10.26
Außenwirtschaft, Sanktionen
- Bankiros.ru: Der Dollar wird im Jahr 2026 die Marke von 100 erreichen; Interview mit Anton Nikitin, Gründer und CEO von Fingold, zur Abwertung des Rubels, 11.10.26
- Focus Online; Lars-Eric Nievelstein: 1,1 Milliarden Euro Verlust. Die Ukraine greift immer wieder russische Häfen an. Darum sind Russlands Exporte eingebrochen, 06.10.26
- KSE Institute: Russian Oil Tracker – September 2026: Russia’s Crude Oil and Oil Product Export Volumes Fell to Their Lowest Level Since 2018, While Higher Prices Lifted Export Revenues by Just $0.3 Billion, 05.10.26
- Finam.ru: Der Preis für aus Russland auf dem Seeweg exportiertes Öl ist auf den höchsten Stand seit Anfang 2022 gestiegen. Der durchschnittliche Bruttowert der russischen Ölexporte ist in den letzten vier Wochen auf 2,58 Milliarden US-Dollar pro Woche gestiegen, 06.10.26
- Deutsch-Russische Auslandshandelskammer; Analyse: Europas Handel mit Russland: Vom Röhrengeschäft bis zum Gasausstieg, 01.10.26
- Telepolis; Franziska Lindner: Russland übernimmt Metro-Kontrolle: Westliche Firmen im Zugzwang, 01.10.26
- MarketScreener, Reuters: Putin: Westliche Unternehmen könnten ihre russischen Vermögenswerte zurückerhalten, wenn sich die Lage günstig entwickelt, 01.10.26
- News.de; Sarah Knauth: Putin schließt Nationalisierung westlicher Aktiva nicht aus. Kremlchef Putin hat das Russland-Geschäft mehrerer westlicher Unternehmen unter Zwangsverwaltung gestellt. Was er damit vorhat, erklärte er vor internationalen Experten in Moskau, 01.10.26
Politisches Umfeld; BR24: Russland
- ZDFheute Nachrichten: US gets diesel from Russia – what it means for Ukraine. Whose side are the US on? And can the diesel deliveries actually lower prices? Sara Bildau discusses this with ZDF reporter Felix Klauser in Moscow and ZDF correspondent Isabelle Schaefers in Brussels. Also joining them is Klemens Fischer, Professor of International Relations and Geopolitics, Video, 10.10.26
- Tagesschau: Vereinbarung mit Putin. Trump kündigt russische Diesellieferungen an, 10.10.26
- CNN; Matthew Chance: Trump’s diesel deal with Putin drives a wedge through the Western alliance, 10.10.26
- BBC; Sarah Rainsford: Nord Stream trial: How German police followed the evidence – to Ukraine, 09.10.26
- Deutsche Welle; Jon Shelton, Wesley Rahn: Germany rejects Trump demand, ‘fully supports’ Zelensky, 10.10.26; DW.com; Dmytro Hubenko with dpa, AFP, AP, Reuters: Trump, Putin reach deal to release Russian diesel to world, 09.10.26
- Tagesschau; Georg Schwarte: Altkanzler Schröder bei Putin. „Eine Schande sondergleichen“. Kopfschütteln, Wut, Empörung: Der Besuch von Altkanzler Schröder bei Putins Geburtstag in Moskau stößt in Berlin auf Unverständnis, 09.10.26
- ntv.de: Wirtschaft im Visier. Russland zermürbt die Ukraine an einer weiteren Front, 05.10.26
- CEPA; Nico Lange: Putin and His War Without End. The Russian leader has set out his demands: Europe must bend the knee, or the war will go on and on and on, 05.10.26
- MDR; Jan Kröger; Hörer machen Programm: Wann redet Deutschland mit Russland wieder über Gas? AfD und BSW setzen sich für die Wiederaufnahme der wirtschaftlichen Beziehungen zu Russland ein. Wann werden darüber konkrete Gespräche aufgenommen? 05.10.26