Der unerwartete Produktionsschub im Verarbeitenden Gewerbe weckt Hoffnungen
Russlands Industrieproduktion ist im September überraschend um 1,8 % gestiegen, das Verarbeitende Gewerbe sogar um 5,6 %. Die Zentralbank hebt ihre Inflationsprognose an und will den Leitzins langsamer senken als bisher geplant.
Autor: Klaus Dormann
Russlands Industrieproduktion ist im August 2026 im Vorjahresvergleich um 0,6 % gesunken. Bei einer Analysten-Umfrage wurde für September ein weiterer Rückgang um 0,1 % erwartet. Laut dem Statistikamt Rosstat stieg die Industrieproduktion im September jedoch um 1,8 %. Die Produktion im Bereich „Verarbeitendes Gewerbe“ beschleunigte sich dabei sogar um 5,6 %. Das Wachstum der Industrie dürfte sich auf die Stimmung in den Unternehmen ausgewirkt haben. Das eingetrübte „Geschäftsklima“ in der russischen Wirtschaft verbesserte sich laut einer Anfang Oktober von der russischen Zentralbank durchgeführten Befragung von Unternehmen jedenfalls deutlich. Der von der Zentralbank ermittelte Geschäftsklima-Index, der seit Mitte 2024 im Trend stark gesunken war, erreichte im Oktober wieder den positiven Bereich.
Das „Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften“ erwartet jetzt, dass die Industrieproduktion im vierten Quartal um 2,1 % höher sein wird als vor einem Jahr. Noch vor einem Monat hatte das Institut für das vierte Quartal nur ein knapp halb so hohes Wachstum von 0,9 % prognostiziert. Im Gesamtjahr 2026 erwartet das Institut jetzt ein Wachstum der Industrieproduktion von 0,7 %.
Das russische Wirtschaftsministerium beurteilt die Entwicklung der Industrieproduktion im Jahr 2026 hingegen deutlich skeptischer. Es senkte im September seine Prognose für die Industrieproduktion von +0,6 % auf −0,2 % (Interfax).
Das Wachstum der gesamtwirtschaftlichen Produktion wird laut der Regierung im Jahr 2026 von 1 % auf 0,6 % sinken. Diese Prognose liegt innerhalb der Spanne von 0,5 bis 1 %, die die russische Zentralbank für das diesjährige Wirtschaftswachstum erwartet.
Zentralbank: 2026 wächst das BIP voraussichtlich um 0,5 bis 1 Prozent
Anlässlich ihrer letzten Leitzinsentscheidung aktualisierte die russische Zentralbank im Oktober ihre „Mittelfristige Prognose“ für die Konjunkturentwicklung der russischen Wirtschaft. Am 5. November veröffentlichte sie dazu einen ausführlichen Kommentar mit zahlreichen Abbildungen. Die „Bank of Russia“ schätzt jetzt, dass das jährliche Wachstum des realen Bruttoinlandsprodukts im dritten Quartal 2026 +1 % erreichte (siehe rechte Säule in der folgenden Abbildung). Das Wirtschaftswachstum sei damit rund doppelt so hoch gewesen wie sie im Juli prognostiziert habe (+0,5 %). Aktuelle Daten deuten laut der Zentralbank „auf ein anhaltendes Wirtschaftswachstum im vierten Quartal 2026“ hin.
Im Gesamtjahr 2026 wird das BIP laut der Zentralbank voraussichtlich real um 0,5–1 % wachsen (siehe blaue Punkte in der folgenden Abbildung). Bisher hatte sie auch eine völlige Stagnation der gesamtwirtschaftlichen Produktion in diesem Jahr für möglich gehalten. Die Zentralbank weist darauf hin, dass sie die untere Grenze ihrer Prognosespanne um 0,5 Prozentpunkte angehoben habe, weil das Wachstum der Inlandsnachfrage im zweiten Halbjahr 2026 voraussichtlich etwas höher als bisher erwartet sein werde.
BIP-Wachstumsrate*
Veränderungen zum Vorjahresquartal und zum Vorjahr in %
graue Säulen: BIP-Veränderung gegenüber Vorjahresquartal in %
schwarze Punkte: BIP-Veränderung zum Vorjahr in %
blaue Punkte: Prognosen
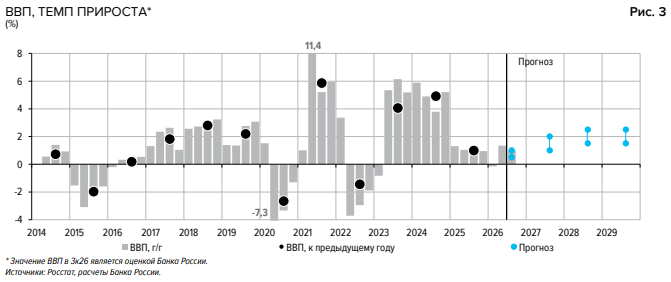
* Das BIP im dritten Quartal 2026 wurde von der Zentralbank geschätzt.
Quellen: Rosstat, Berechnungen der Zentralbank Russlands; Bank of Russia: Kommentar zur mittelfristigen Prognose der Zentralbank Russlands, 05.11.26
Ihre Prognosespanne für das Wachstum im Jahr 2027 hat die Zentralbank um 0,5 Prozentpunkte auf 1–2 % gesenkt. Als Grund verweist sie darauf, dass ihre Geldpolitik restriktiver als bisher angenommen sei. Ab 2028 werde das BIP-Wachstum dem langfristigen Wachstum des Produktionspotenzials der russischen Wirtschaft von 1,5–2,5 % entsprechen.
Die Inflation wird Ende des Jahres merklich höher sein als bisher erwartet
Zur Entwicklung des jährlichen Anstiegs der Verbraucherpreise im dritten Quartal berichtet die Zentralbank, die Inflationsrate habe im Jahresvergleich bei 8 % gelegen. Sie weist darauf hin, dass sie im Juli nur einen Anstieg von 7 % erwartet habe. Der stärkere Preisanstieg im dritten Quartal sei vor allem „auf vorübergehende Kapazitätsstilllegungen in einigen Branchen“ zurückzuführen. (Die Angriffe der Ukraine auf russische Produktionsanlagen als Ursachen der „vorübergehenden Kapazitätsstilllegungen“ nennt die Zentralbank nicht direkt.)
Gleichzeitig mit dem Kommentar zu ihrer Prognose veröffentlichte die Zentralbank auch eine Zusammenfassung der Diskussion bei der letzten Leitzinsentscheidung. Auch in diesem Bericht äußert sie sich zu den Folgen der „vorübergehenden Reduzierung der Produktionskapazität“ durch die Angriffe der Ukraine. Sie stellt dort fest, dass die russische Wirtschaft zu einem „positiven Produktionsdefizit“ zurückkehre, also wieder in eine Phase der „Überhitzung“ der Produktionskapazitäten eintrete, in der die Nachfrage nicht vom Angebot gedeckt werden könne. Daraus leitet sie ab, dass die Geldpolitik die Nachfrage weiter dämpfen muss. Interfax zitiert die Argumentation der Zentralbank so:
„Die Wirtschaft kehrt zu einem positiven Produktionsdefizit zurück. Im dritten Quartal 2026 wuchs die Inlandsnachfrage weiter, während eine vorübergehende Reduzierung der Produktionskapazität das Angebot begrenzte. Um unter diesen Bedingungen das positive Produktionsdefizit schrittweise zu verringern, ist es notwendig, die dämpfende Wirkung der Geldpolitik auf die Inlandsnachfrage aufrechtzuerhalten.“
Außerdem weist die Zentralbank zur aktuellen Inflationsentwicklung darauf hin, dass der Anstieg der Verbraucherpreise durch „die Indexierung der Energiepreise ab dem 1. Oktober“ ihre Erwartungen leicht übertroffen habe.
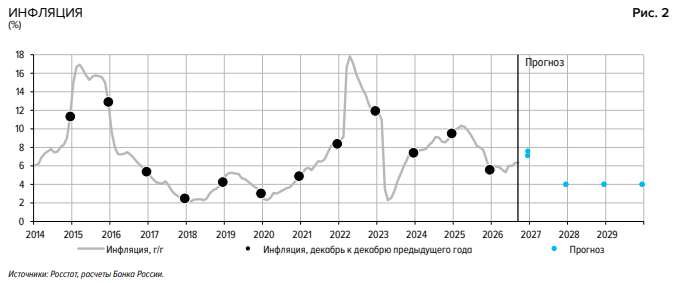
Ihre Prognose für den Anstieg der Verbraucherpreise am Jahresende im Dezember 2026 hat die Zentralbank jetzt auf 7,1–7,6 % angehoben (siehe blaue Punkte in der folgenden Abbildung). In ihrer Juli-Prognose hatte sie noch mit einer merklich niedrigeren Inflationsrate von 6–7 % im Dezember 2026 gerechnet. Ein Jahr zuvor, im Dezember 2025, war die Inflationsrate sogar auf 5,6 % gesunken.
Die Zentralbank versichert zur künftigen Inflationsentwicklung aber zuversichtlich:
„Mit der fortschreitenden Normalisierung des Kraftstoffmarktes und unter dem Einfluss der Geldpolitik wird sich die Inflation… weiter verlangsamen.“
Die neue Prognose der Zentralbank geht davon aus, dass die jahresdurchschnittliche Inflationsrate von 6,2–6,3 % im Jahr 2026 auf 5,2–5,7 % im Jahr 2027 sinken wird. Im Dezember 2027 soll der Preisanstieg das von der Zentralbank angestrebte Ziel von 4 % erreichen.
Anstieg der Verbraucherpreise gegenüber dem Vorjahresmonat in %
graue Linie: Anstieg der Verbraucherpreise gegenüber dem Vorjahresmonat in %
schwarze Punkte: Anstieg der Verbraucherpreise gegenüber dem Dezember des Vorjahres
blaue Punkte: Prognose des Anstiegs der Verbraucherpreise im Dezember
Quellen: Rosstat, Berechnungen der Bank of Russia; Bank of Russia: Kommentar zur mittelfristigen Prognose der Zentralbank Russlands, 05.11.26
BOFIT: Auch die Angriffe der Ukraine treiben die Inflation. Die Ölproduktion sinkt
BOFIT, das Forschungsinstitut der finnischen Zentralbank, meint in seinem jüngsten Wochenbericht zur aktuellen Beschleunigung des Preisanstiegs im Jahr 2026:
„Die Inflation wurde durch die stark gestiegenen Staatsdefizite und die durch Angriffe der Ukraine verursachten Produktionsausfälle angeheizt. Die Zentralbank hat die Zinssenkungen ausgesetzt und muss den Leitzins hoch halten, um dem Inflationsdruck entgegenzuwirken.“
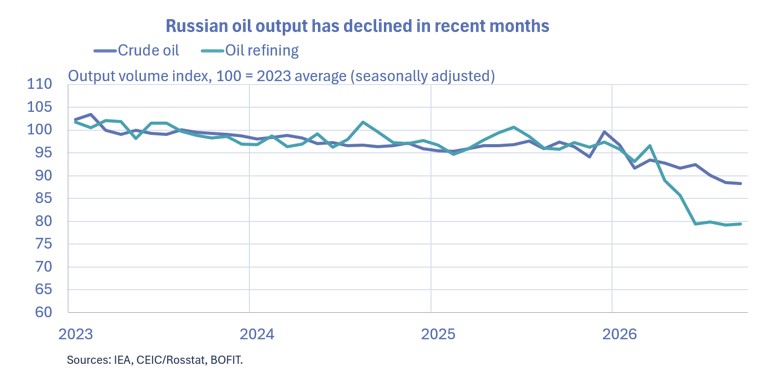
BOFIT berichtet, dass die Erdölindustrie und verwandte Branchen am stärksten von den Angriffen der Ukraine betroffen seien. Die Produktion im Industriebereich „Bergbau, Förderung von Rohstoffen“ sei insgesamt im September um rund 4 % gegenüber dem Vorjahr gesunken. Die Verarbeitung von Rohöl in Raffinerien sei gleichzeitig um rund 17 % eingebrochen (siehe grüne Linie in der folgenden Abbildung). Rosstat veröffentliche zwar zur russischen Rohölförderung keine Daten mehr. Die Internationale Energieagentur (IEA) schätze aber, dass Russland im September etwa 9 % weniger Rohöl gefördert habe als im Vorjahr (siehe blaue Linie).
Mengenmäßige Entwicklung von Russlands Ölförderung und Ölverarbeitung
Jahresdurchschnitt 2023 = 100; saisonbereinigt
blaue Linie: Rohölförderung; grüne Linie: Ölverarbeitung in Raffinerien
Quellen: IEA, CEIC/Rosstat, BOFIT; BOFIT, Bank of Finland: Russian GDP growth remains sluggish despite huge increases in government spending; Weekly Review 45/2026, 06.11.26
Raiffeisenbank: Die „positive Produktionslücke“ beschleunigt die Inflation
Nach Meinung des Chef-Volkswirtes der russischen Raiffeisenbank, Stanislaw Muraschow, war der wichtigste Punkt beim Leitzinsentscheid der Zentralbank die Feststellung einer „Überhitzung“ der Wirtschaft. Das schreibt er in einem am Freitag veröffentlichten Kommentar zur Leitzinsdiskussion in der Zentralbank.
Muraschow weist darauf hin, dass die Zentralbank ausdrücklich festgestellt habe, dass die „Produktionslücke“ in der russischen Wirtschaft wieder „positiv“ geworden sei. Die Inlandsnachfrage wachse schneller als das Warenangebot. Die klare Konsequenz zeige sich in Form der beschleunigten Inflation. Der Rückgang der Produktionskapazitäten habe sich zudem als dauerhafter erwiesen als die Zentralbank erwartet habe. Diese Entwicklung erfordert, so Muraschow, letztlich eine restriktivere Geldpolitik (siehe dazu: Video-Diskussion bei Finam.ru).
Die Beschleunigung der Inflation habe auch bereits zu einer Anhebung der Prognose der Zentralbank für den durchschnittlichen Leitzins im Jahr 2027 geführt.
Zentralbank: Der Leitzins wird deutlich langsamer gesenkt als bisher erwartet
Die Bank of Russia schreibt zur künftigen Entwicklung des Leitzinses in ihrem Kommentar zu ihrer „Mittelfristigen Prognose“:
„Angesichts der vorherrschenden inflationären Risiken und der anhaltenden Auswirkungen der Stilllegung von Produktionskapazitäten in bestimmten Sektoren auf die Inflation und die Inflationserwartungen wird die Rückkehr der Inflation auf das Zielniveau von nahezu 4 % einen längeren Zeitraum mit moderat restriktiver Geldpolitik erfordern.“
Die neue Prognose der Zentralbank rechnet mit folgender Leitzinsentwicklung:
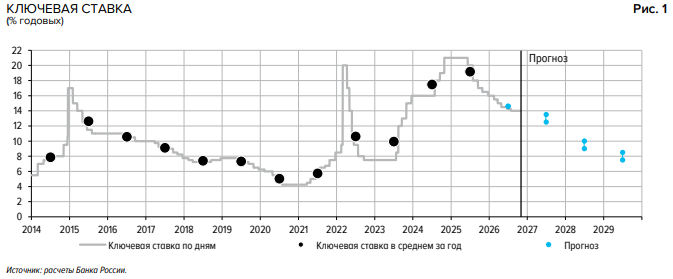
- Im Jahr 2026 wird der durchschnittliche Leitzins bei 14,6 % liegen (blauer Punkt in der folgenden Abbildung).
- Die Prognose der Leitzinsspanne für 2027 wurde von 10,5–12,5 % auf 12,5–13,5 % angehoben, die Prognose der Leitzinsspanne für 2028 von 8–9 % auf 9–10 %.
- Im Jahr 2029, wenn die Inflationsrate stabil auf dem Zielniveau von 4 % verankert sein soll, wird der Leitzins nach Einschätzung der Zentralbank voraussichtlich wieder in den Bereich von 7,5–8,5 % pro Jahr zurückkehren.
Leitzins (% pro Jahr)
graue Linie: Leitzins am jeweiligen Tag
schwarze Punkte: Leitzins im Jahresdurchschnitt
blaue Punkte: Prognosen des Leitzinses im Jahresdurchschnitt
Quelle: Berechnungen der Bank of Russia; Bank of Russia: Kommentar zur mittelfristigen Prognose der Zentralbank Russlands, 05.11.26
IEF-RAS: 2026 wächst die russische Wirtschaft voraussichtlich um 0,7 %
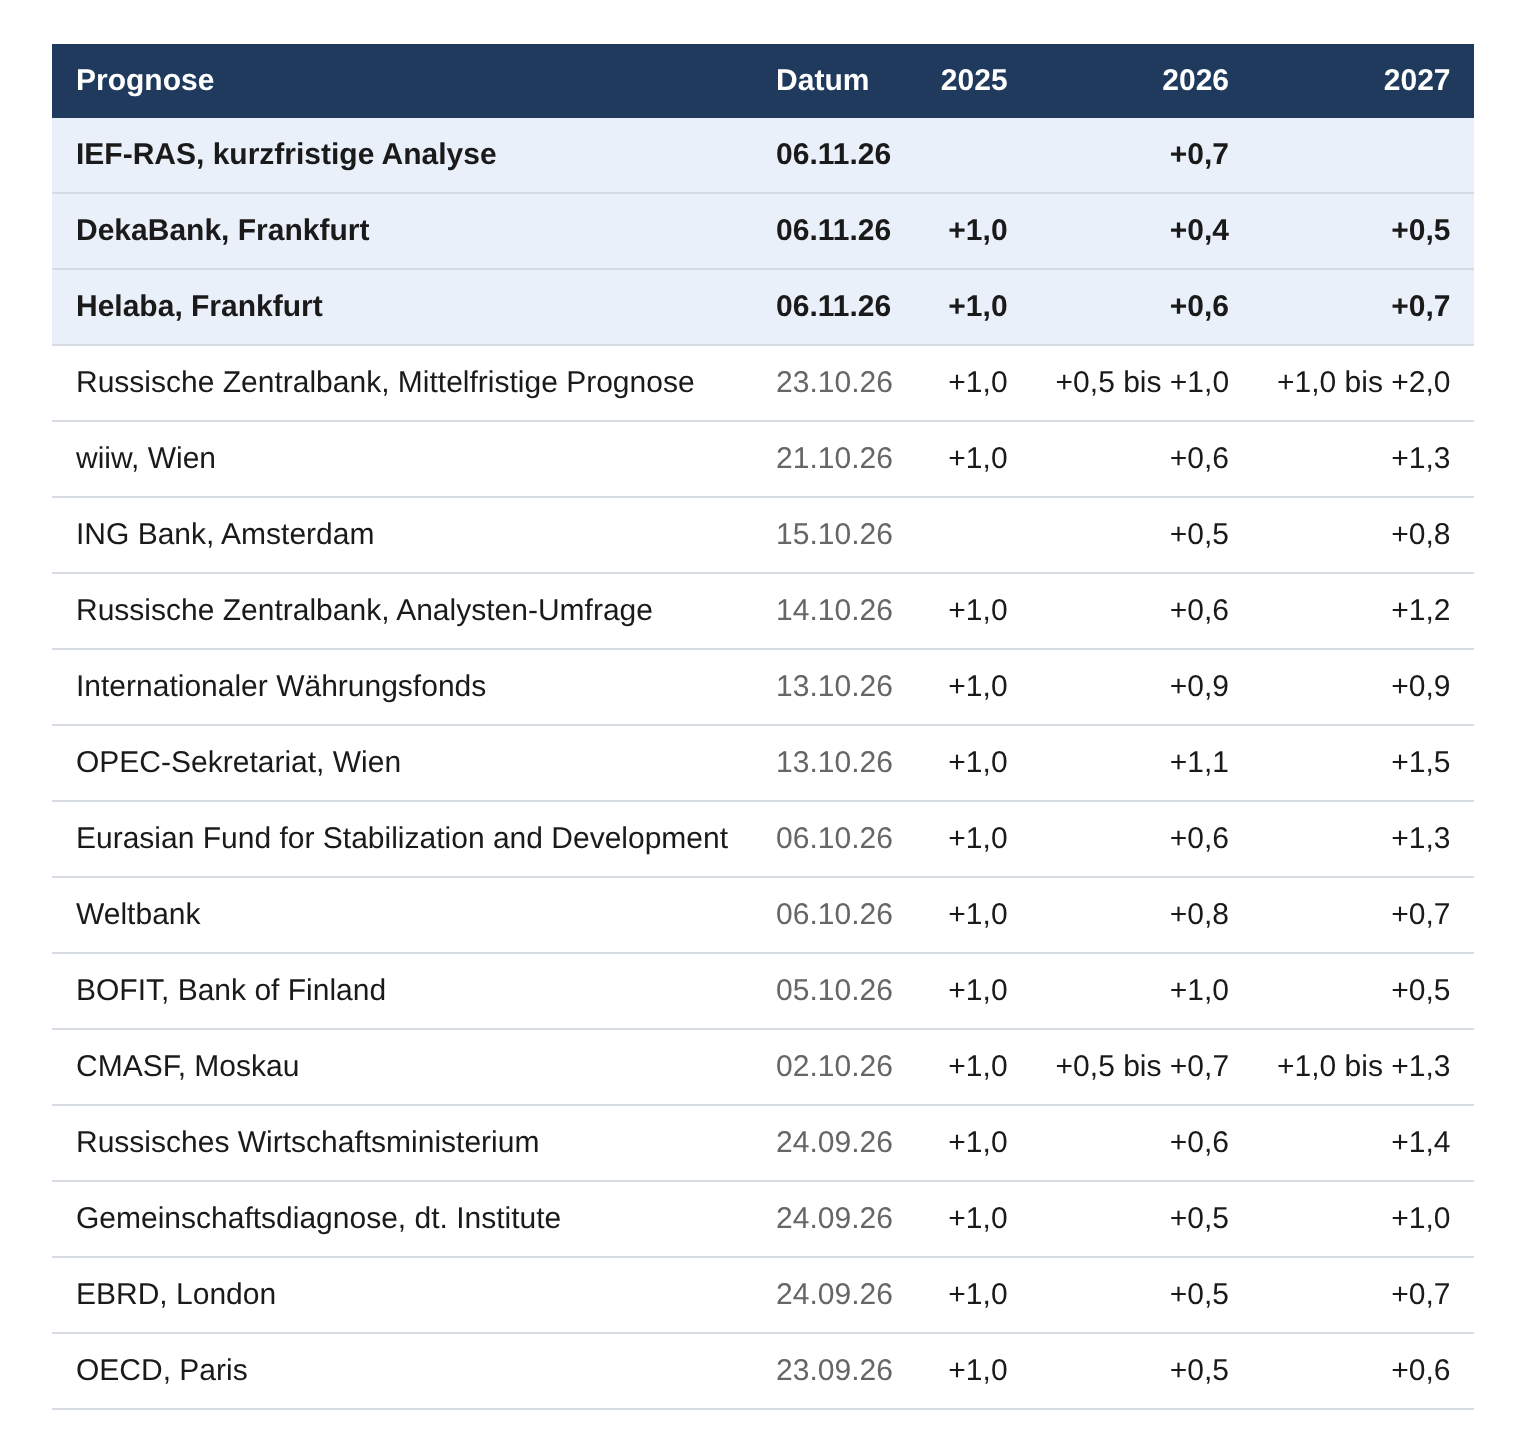
Das „Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften“ (IEF-RAS) prognostizierte in seiner monatlichen „Kurzfristigen Analyse der Entwicklung des Bruttoinlandsprodukts“ in der letzten Woche erneut, dass Russlands Wirtschaft 2026 im Vorjahresvergleich um 0,7 % wachsen dürfte. Auch fast alle anderen aktuellen Prognosen für Russlands Wirtschaftswachstum im Jahr 2026 liegen in der Prognosespanne der Zentralbank von 0,5 % bis 1 %.
BIP-Prognosen für Russland 2025 bis 2027
Veränderung des realen Bruttoinlandsprodukts gegenüber dem Vorjahr in Prozent
Quellen: Angaben der jeweiligen Institutionen; Zusammenstellung: Klaus Dormann
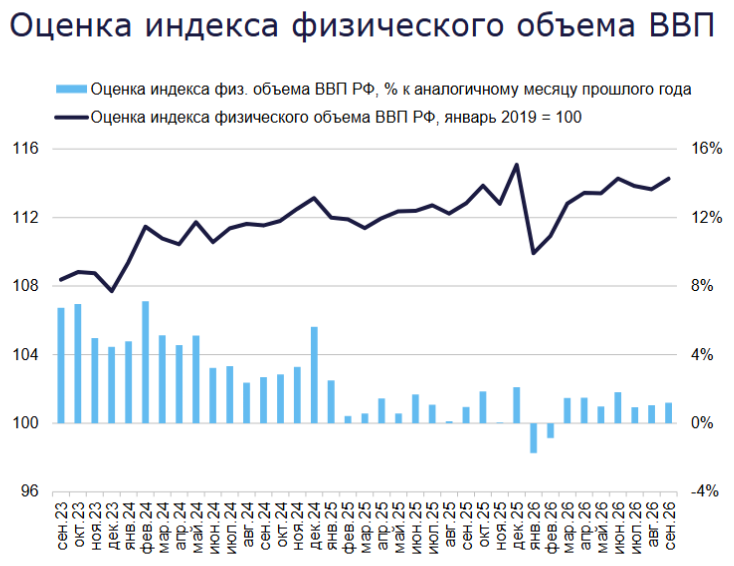
Vom zweiten zum dritten Quartal 2026 hat sich das jährliche reale Wirtschaftswachstum nach Schätzung des IEF von 1,3 % auf 0,8 % abgeschwächt. Damit veranschlagt es den BIP-Anstieg im dritten Quartal etwas niedriger als die Zentralbank (+1 %).
Im September beschleunigte sich das jährliche BIP-Wachstum dabei laut Schätzung des IEF auf 1,2 % (siehe rechte blaue Säule in der folgenden Abbildung). Im Vergleich zum August sei der Index des realen Bruttoinlandsprodukts im September saisonbereinigt um 0,5 % gestiegen.
Schätzung der monatlichen Entwicklung des realen Bruttoinlandsprodukts
schwarze Linie: Index des realen Bruttoinlandsprodukts, Jan. 2019 = 100
blaue Säulen: Schätzung der BIP-Veränderung zum Vorjahresmonat in %
IEF-RAS: „Kurzfristige Analyse der Entwicklung des Bruttoinlandsprodukts“, 06.11.26
IEF: Die Industrieproduktion signalisiert noch keine Erholung der Investitionen
Im Rückblick auf die Entwicklung wichtiger Wirtschaftszweige im September hebt das Institut für Wirtschaftsprognosen folgende Trends hervor:
- Das im September 2026 auf 5,6 % beschleunigte jährliche Wachstum im Verarbeitenden Gewerbe ist auf ein starkes Wachstum in einer begrenzten Anzahl von Wirtschaftszweigen zurückzuführen. Dazu gehören vor allem Branchen, die zum „militärisch-industriellen Komplex“ gehören.
- Gleichzeitig war im September in 15 von 24 Branchen des Verarbeitenden Gewerbes ein Rückgang der Produktion zu verzeichnen. Wie bereits im Vormonat fiel der Produktionsrückgang bei Kokerei- und Mineralölprodukten (−17,3 % gegenüber dem Vorjahr) sowie in der Getränkeindustrie (−22,3 %) besonders deutlich aus.
- Der vom IEF berechnete Index für Investitionen in das Anlagevermögen wies zwar erstmals seit August 2025 einen positiven Wert auf (+0,6 % gegenüber dem Vorjahr im September 2026). Der im September im Vergleich zum September 2025 registrierte Rückgang der Produktion in einigen Bereichen des Maschinenbaus lässt jedoch nach Meinung des IEF noch keine Rückschlüsse auf eine nachhaltige Erholung der Investitionstätigkeit zu.
Beim insgesamt wachsenden privaten Verbrauch gibt es unterschiedliche Trends
Eine saisonbereinigte Datenanalyse der realen Umsätze in den drei großen Bereichen der Verbrauchernachfrage zeigt laut dem IEF unterschiedliche Trends:
- Der reale Einzelhandelsumsatz sank im Vergleich zum Vormonat über drei aufeinanderfolgende Monate seit Juli 2026.
- Das Volumen der kostenpflichtigen Dienstleistungen für die Bevölkerung stagnierte im Verlauf des Jahres 2026.
- Der reale Umsatz im Gastgewerbe wuchs anhaltend.
Aktuelle Daten für die ersten vier Wochen im Oktober 2026 deuten auf eine Verlangsamung des nominalen Wachstums der Verbraucherausgaben auf 7,2–7,5 % gegenüber dem Vorjahr hin. Der Anstieg der Reallöhne (+3,3 % gegenüber dem Vorjahr im Juli und August 2026) ermöglicht es derzeit in Verbindung mit einer sinkenden Sparquote, ein reales Wachstum der Verbrauchernachfrage aufrechtzuerhalten. Der Anstieg der realen verfügbaren Einkommen (+3,4 % gegenüber dem Vorjahr im 3. Quartal 2026) und das Wachstum der Reallöhne haben sich einander angeglichen.
Das IEF erwartet in der Industrie im vierten Quartal einen Wachstumsschub
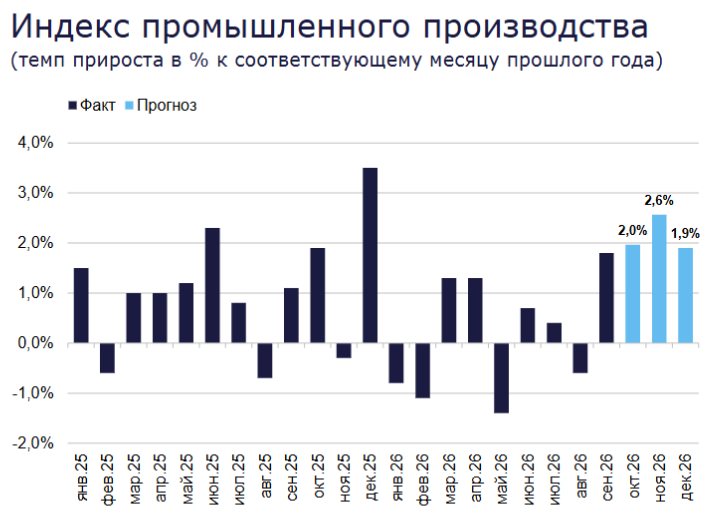
Im August 2026 war die russische Industrieproduktion insgesamt im Vorjahresvergleich um 0,6 % gesunken. Analysten erwarteten im September einen weiteren leichten Rückgang um 0,1 % (Finmarket.ru). Im September setzte in der Industrie jedoch ein deutliches Wachstum ein (+1,8 % gegenüber dem Vorjahresmonat; siehe schwarze Säulen in der folgenden Abbildung).
Das IEF erwartet jetzt in seiner „Kurzfristigen Analyse“, dass die Industrieproduktion in den Monaten Oktober bis Dezember im Vorjahresvergleich noch etwas stärker steigt und im vierten Quartal um 2,1 % höher sein wird als vor einem Jahr. Vor einem Monat hatte das Institut für das vierte Quartal nur ein knapp halb so hohes Wachstum von 0,9 % prognostiziert.
Industrieproduktion
Veränderung zum Vorjahresmonat in %
dunkle Säulen: Ist-Werte; hellblaue Säulen: Prognosen ab Oktober 2026
IEF-RAS: „Kurzfristige Analyse der Entwicklung des Bruttoinlandsprodukts“, 06.11.26
Das Moskauer „Centre for Macroeconomic Analysis and Short-term Forecasting“ meint in seiner monatlichen Analyse der Entwicklung der Industrieproduktion im September hingegen:
„Im September wurde in der Industrie insgesamt zwar ein deutlicher Anstieg des Produktionsniveaus verzeichnet. Saisonbereinigt stieg die Produktion laut der Rosstat-Schätzung um 1,0 % gegenüber dem Vormonat – nach einem Rückgang um 0,3 % im August.
Es wäre jedoch verfrüht, von einem beginnenden positiven Trend zu sprechen. Das Produktionswachstum ist bisher nur einen Monat lang zu verzeichnen und folgt auf eine lange Stabilisierungsphase. Zudem ist zu berücksichtigen, dass die zivile Produktion, ohne die Ölindustrie, praktisch stagniert.“
Im Gesamtjahr 2026 erwartet das „Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften“ jetzt ein Wachstum der Industrieproduktion von 0,7 %.
Das russische Wirtschaftsministerium senkte hingegen seine Prognose für die Entwicklung der Industrieproduktion im Jahr 2026 im September auf einen Rückgang von 0,2 %. Zuvor hatte es seit Mai noch ein Wachstum von 0,6 % für 2026 erwartet (Interfax).
Raiffeisenbank: Mit dem Produktionsschub stieg auch das Geschäftsklima
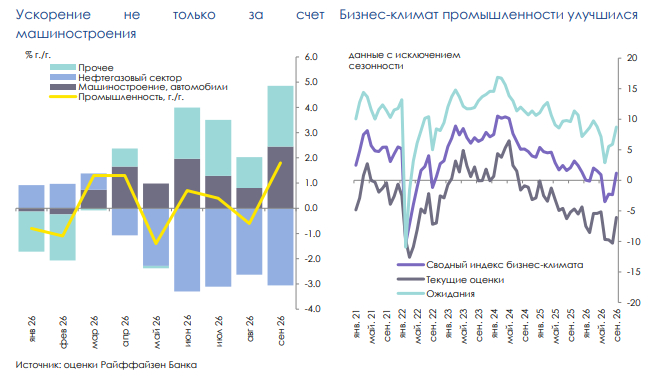
Stanislaw Muraschow hat die Entwicklung der Industrieproduktion mit der Entwicklung des Geschäftsklimas in der russischen Wirtschaft verglichen. Er stellt fest, dass der starke Anstieg der Industrieproduktion im September von einer sprunghaften Verbesserung des Geschäftsklimas laut der Umfrage der Zentralbank begleitet wurde. Das zeigen die beiden folgenden Abbildungen.
In der linken Abbildung zeigt die gelbe Linie den Anstieg der Industrieproduktion im September um 1,8 %.
In der rechten Abbildung zeigt die mittlere blaue Linie, dass der von der russischen Zentralbank ermittelte „Zusammengesetzte Index des Geschäftsklimas“ zuletzt wieder den positiven Bereich erreicht hat (Bank of Russia: Business Monitoring). Zuvor war er seit Mitte 2024 im Trend gesunken und in den negativen Bereich abgeglitten. Die obere hellgrüne Linie zeigt, wie stark sich der Index der „Geschäftserwartungen“ der Teilnehmer der Zentralbank-Umfrage erholte. Die untere graue Linie zeigt, dass auch der Index der Beurteilung der „aktuellen Geschäftslage“ zuletzt gestiegen ist. Er liegt aber immer noch weit im negativen Bereich, während die „Geschäftserwartungen“ deutlich positiv sind.
Entwicklung der Industrieproduktion und des Geschäftsklimas in der Wirtschaft
Quelle: Schätzungen der Raiffeisenbank; Raiffeisenbank, Daily Fokus: Starke Beschleunigung des Wachstums der Industrie im September – nicht nur aufgrund des Maschinenbaus; 02.11.26
Muraschow betont, dass die starke Beschleunigung des Wachstums der Produktion in der Industrie im September auf +1,8 % nicht nur auf den Maschinenbau zurückzuführen ist. Den Wachstumsbeitrag des Maschinenbaus, einschließlich der Automobilindustrie, zum Anstieg der Industrieproduktion zeigt in der linken Abbildung der schwarze Säulenteil. Zum Wachstum der Industrieproduktion trugen der Maschinenbau und die Automobilindustrie im September laut der Abbildung insgesamt rund 2,5 Prozentpunkte bei. Gedrückt wurde das Wachstum der Industrieproduktion durch den Rückgang der Produktion in der Öl- und Gasindustrie (blauer Säulenteil). Muraschow veranschlagt ihren negativen Beitrag zum Wachstum der Industrieproduktion im September auf rund 3 Prozentpunkte. Die sonstigen Bereiche der Industrie (oberer grüner Säulenteil) leisteten insgesamt hingegen einen positiven Beitrag zum Wachstum der Industrieproduktion.
Lesetipps
Deutsch-Russische Auslandshandelskammer:
- Regierungsumbildung: vier neue Personalien, ein Superminister, 30.10.26
- Weniger Gewinn, teure Kredite: Russlands Unternehmen investieren weniger, 29.10.26
- Russland offen für Erdgaslieferungen; 28.10.26
- Leitzins bleibt bei 14%: Zentralbank RF stellt sich auf längere Hochzinsphase ein, 28.10.26
Wirtschaft insgesamt (Wirtschaftskammer Österreich: Länderprofil Russland, Stand Okt. 2026;
TradingEconomics: News; Calendar; Riddle, Kommersant, Vedomosti, Politkom, inveb.ru, Finam)
- BOFIT, Bank of Finland: Russian GDP growth remains sluggish despite huge increases in government spending; Weekly Review 45/2026, 06.11.26
- Politkom.ru; Nikita Maslennikow: Mäßige Makrodynamik mit unterschiedlichen Trends; Konjunktur im September und im dritten Quartal; 05.11.26
- Finam.ru; Victor Grigoriev, Bank Sankt Petersburg: Der Gesamt-PMI fiel auf 50 Punkte, den niedrigsten Wert seit Juli, 05.11.26; Finam.ru: Der Geschäftsaktivitätsindex im russischen Dienstleistungssektor fiel im Oktober auf 50,1 Punkte, 05.11.26; Finam.ru; Geschäftstätigkeit in Russland: Der Preisdruck lässt nach, doch die Risiken für den Trend bleiben bestehen. Der russische Einkaufsmanagerindex für das verarbeitende Gewerbe liegt nahe bei 50; 03.11.26
- Kyiv School of Economics: Russia Chartbook, prepared by: Benjamin Hilgenstock, Yuliia Pavytska, Matvii Talalaievskyi, Mariia Pidhorna: Oil Revenues Rebound as Prices Soar; Seasonal Budget Surplus Reduces Fiscal Pressures; Inflation Halts Rate Cuts, 03.11.26
- CMASF: Entwicklung der Industrieproduktion im September 2026, 03.11.26
- Raiffeisenbank, Daily Fokus: Im September beschleunigte sich das Industriewachstum deutlich – nicht nur im Maschinenbau; 02.11.26
- russland.capital: Russlands Wirtschaft wächst kaum – rüstungsnahe Branchen legen weiter zu; 31.10.26
- The Bell: Die Zwei-Geschwindigkeits-Wirtschaft ist in der BIP-Dynamik erneut deutlich geworden; 29.10.26
- Finam.ru; Olga Belenkaya: Septemberergebnisse für die russische Wirtschaft. Das jährliche BIP-Wachstum verlangsamte sich, während Industrie und Konsum an Fahrt gewannen. 29.10.26
- MEC, Igor Savonov: Industrieproduktion: ein einmaliger Anstieg, 29.10.26
- MMI: Industrie im September: Rekordwachstum seit Jahresbeginn, 29.10.26
- bne Intellinews, Ben Aris: Russia’s GDP growth slows to 0.5% in September. The economy grew 0.6% in the third quarter, down from 1.3% in the second, as extraction, wholesale trade and farming contracted; 29.10.26
- Kommersant; Artem Chugunov: Die Wirtschaft verlangsamt sich. Die Erholung von Industrie und Konsum im September beschleunigte das BIP-Wachstum nicht. 29.10.26
- russland.capital: Russlands Verbraucher werden vorsichtiger – Konsumwachstum nähert sich der Nulllinie, 29.10.26
- Der Standard; Podcast „Thema des Tages“: Geht Russland das Geld aus, Torsten Heinrich? Wie lange kann die russische Wirtschaft die Kriegsausgaben noch stemmen? Das beantwortet der Militärhistoriker und YouTuber Torsten Heinrich. Video, 29.10.26; Podcast: Militär & Geschichte mit Torsten Heinrich: Russlands Wirtschaft ist am Limit, 21 Min., 18.10.26
- bne Intellinews, Ben Aris: Russian consumer spending growth stalls in October, 28.10.26
- Kommersant; Artem Chugunov: Die private Nachfrage schwächt sich weiter ab. 28.10.26
Konjunkturprognosen:
- IEF-RAS: „Kurzfristige Analyse der Entwicklung des Bruttoinlandsprodukts“, 06.11.26
- Bank of Russia: Kommentar zur mittelfristigen Prognose der Zentralbank Russlands, 05.11.26
- CMASF: Makroökonomische Basisprognose, 30.10.26
- RBC.ru: Die Sberbank hat ihre Inflationsprognose angehoben und ihre BIP-Prognose angepasst. Sie rechnet mit einem BIP-Wachstum von 0,5–1 % und Ende 2026 mit einer Inflation von 6,5–7,5 %; 28.10.26
- Bank of Russia: Medium-term forecast; 23.10.26
- Top Leader: Konjunkturelle Entwicklung in Osteuropa verläuft zweigeteilt und sehr länderspezifisch. wiiw: Neues Wachstumsmodell in den CEE-Staaten – positive Impulse für Österreichs Wirtschaft, 27.10.26
- Salzburger Nachrichten; APA: Osteuropa wächst trotz hoher Energiepreise weiter stark, 21.10.26
- Die Presse, Aloysius Widmann: Osteuropas Wirtschaft brummt – doch die Schulden werden zum Problem, 21.10.26
- Wiener Institut für Internationale Wirtschaftsvergleiche; wiiw: Herbstprognose 2026;
Andreas Knapp; Press Releases: English; German; Executive Summary; Richard Grieveson: Central, East and Southeast Europe in 2027: Resilient growth in a more dangerous world, 21.10.26;
wiiw Country Overview: Russia; Weitere Presseberichte: wiiw in the press - Bank of Russia: Macroeconomic survey of the Bank of Russia, 14.10.26
- International Monetary Fund, IMF: World Economic Outlook: Resilience Under Strain, Urgent Choices, October 2026; Press Briefing Transcript: World Economic Outlook, Annual Meetings 2026, October 13, 2026
- OPEC-Sekretariat, Wien: Monthly Oil Market Report, 13.10.26
- Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften, IEF-RAS: Kurzfristige Analyse der BIP-Entwicklung; 12.10.26
- World Bank: Country Report: Russian Federation, in: Macro Poverty Outlook; Europe and Central Asia Update; 06.10.26; World Bank: Press Release; Europe and Central Asia: Slower Growth with Global Headwinds; 06.10.26
Geldpolitik, Inflation (Kalender der Zentralbank; Interfax-Berichte, Kommersant-Berichte)
- Finam.ru: Wenn die Wirtschaft überhitzt ist, sollten wir dann in naher Zukunft mit einer Erhöhung des Leitzinses der Zentralbank rechnen? Die Zentralbank geht davon aus, dass die Binnennachfrage wieder schneller wächst als die Produktion von Gütern und Dienstleistungen. Bedeutet dies, dass die Zentralbank den Leitzins anheben könnte? Experten diskutierten dieses Thema, Video, 07.11.26
- Raiffeisenbank.ru; Stanislav Murashov: Zusammenfassung der Zentralbanksitzung im Oktober: Anzeichen einer wirtschaftlichen Überhitzung sind unübersehbar; 06.11.26
- Interfax.com: Russian economy re-entered overheating zone in Q3 2026, monetary policy must restrain domestic demand – Central Bank, 05.11.26; Interfax.com: Central Bank of Russia’s Oct discussion summary again demonstrates unanimity on both rate, signal, 05.11.26
- Bank of Russia: Summary of the Key Rate Discussion released (engl.); russische Langfassung: Zusammenfassung der Diskussion über die wichtigsten Zinssätze während der „Woche des Schweigens“ und während der Sitzung des Verwaltungsrats der Bank von Russland am 23. Oktober 2026; 05.11.26
- Japan Times; Reuters: For many Russians, higher utility bills are latest inflation shock, 03.11.26
- Bond Guide: Rekordgewinne der Banken auf papiernen Füßen. Russlands Banken melden Rekordprofite, während notleidende Kredite deutlich zunehmen. The Bell: Die Zentralbank lässt offenbar zu geringe Risikovorsorge zu. 31.10.26
- Politkom.ru; Nikita Maslennikov: Die Zentralbank erinnerte an die „wichtigste“ Priorität, 29.10.26
- bne Intellinews, Ben Aris: Russia’s central bank sees 14-16% rates in 2027 if inflation risks bite. The final 2027-2029 monetary policy guidelines add an AI-led global crash as a possible crisis trigger and open a review of the 4% inflation target, 29.10.26
- Bank of Russia: Monetary Policy Guidelines for 2027–2029 released, englische Ausgaben: Monetary Policy Guidelines, 28.10.26
- Interfax.ru: Die Inflation in Russland lag vom 20. bis 26. Oktober bei 0,08 %, die jährliche Inflationsrate sank auf 7,11 %; 28.10.26; Interfax.ru: Die Benzinpreise in Russland sanken vom 20. bis 26. Oktober um 1,63 %, während die Dieselpreise um 0,05 % zurückgingen, 28.10.26
Finanzpolitik; Staatshaushalt (Interfax-Berichte)
- IEF-RAS; Ksenia Evgenievna Savchishina: Prüfung des Entwurfs des Bundesgesetzes „Über den Bundeshaushalt für 2027 und für den Planungszeitraum 2028 und 2029“ (in der ersten Fassung, die der Staatsduma der Russischen Föderation am 1. Oktober 2026 zur Beratung vorgelegt wurde), 30.10.26
- ABC news; DAVID MCHUGH, DASHA LITVINOVA (AP): As war strains Kremlin finances, Putin searches for new revenue streams, 28.10.26
- United24; Illia Kabachynskyi: Russia Has No More Money to Throw at Its War in Ukraine. Its 2027 Budget Shows Why, 23.10.26
- russland.capital: Russlands Haushalt: Der Gürtel wird enger, nur heißen darf es nicht so; 23.10.26; Russlands Haushalt: Siluanow hält das Defizit für gering – die Kosten steigen; 21.10.26
- FR.de; Marcel Reich: Russlands Wirtschaft unter Druck: Kreml rechnet mit doppelt so großem Haushaltsloch, 21.10.26
Energiewirtschaft, Kraftstoffversorgung, Infrastruktur (DW auf Russisch: Treibstoffkrise)
- Der Standard; Nicolas Dworak, András Szigetvari: Wie kommt die EU aus der Gaskrise? Mit Gas aus Russland, meinen die USA; 07.11.26
- Die Presse-Podcast; Eduard Steiner diskutiert mit wiiw-Ökonom Vasily Astrov und Johannes Benigni, internationaler Energieberater: Wieder mehr russisches Gas für Europa: Ist Trumps Idee toxisch oder genial? mit Transkript; 39 Min., 05.11.26
- t-online.de; Amy Walker: Gas für Europa. „Trump und Putin planen einen schmutzigen Deal“, 03.11.26
- Finanzmarktwelt; Josephine Bolliniger-Kanne: Neue Wendung im Gasstreit. Gas-Streit mit der EU eskaliert: Russland warnt, USA mischen mit. Im Fahrwasser steigender Gaspreise und möglicher Dreiergespräche über ein Ende des Ukraine-Kriegs verschärft sich der Streit um den europäischen Importstopp für russisches Gas ab 2027. 02.11.26
- Merkur.de; Jens Kiffmeier: Putins Raffinerien in Flammen: Ukrainische Drohnen treffen Russlands Achillesferse, 02.11.26
- Focus; Lars-Eric Nievelstein: US-Diesel-Abkommen. Kreml senkt Ölexport-Prognose auf 17-jähriges Tief, 01.11.26
- russland.capital: Russlands Gas bleibt ein Faktor auf dem Weltmarkt – Europa vor teurem Abschied, 29.10.26
- DW; Michael Rostand: FT: Die USA und Russland verhandeln über die Rückkehr amerikanischer Ölkonzerne nach Russland, 28.10.26
Außenwirtschaft, Sanktionen; Tagesschau: Russland Sanktionen
- Meduza: Russia’s economy is suffering under the weight of war and sanctions. So why is the ruble still one of the world’s strongest currencies? 06.11.26
- Riddle; Oleg Logionv: Harvest of War: Russia’s Grain Export Boom Faces a Test, 04.11.26
- Deutsch-Russische Auslandshandelskammer: Putin: Gute Bedingungen für westliche Unternehmen, 27.10.26
- Merkur.de; Richard Strobl: Deutsche Supermarkt-Kette Metro spendet Putin Millionen für den Ukraine-Krieg – Klarstellung folgt sofort, 26.10.26
- Tichys Einblick, Franka Haase: Wie viele Sanktionen braucht es, bis Russland einlenkt?, 24.10.26
- tagesschau.de; Jean-Marie Magro, ARD Brüssel: Öl und Uran trotz Sanktionen. So abhängig ist Europa noch von Russland; vor allem bei Öl und Uran blieben Abhängigkeiten; 24.10.26
- russland.capital: Gazprom bietet Europa Gas an: Alte Pipeline, neue Verhandlungslage. 23.10.26
- russland.capital: Eigentum nach politischer Wetterlage: Russland schont US-Firmen und setzt Europäer unter Druck. Europäische Unternehmen geraten in Russland deutlich häufiger unter staatlich angeordnete Fremdverwaltung als amerikanische; 23.10.26
Politisches Umfeld; BR24: Russland
- TAZ-Interview von Mathias Brüggmann: Michail Chodorkowskij über Russland. „Man sollte mit Putin reden“ Ein Gespräch über Sanktionen, Krieg und russische Opposition, 07.11.26
- t-online; Patrick Diekmann: Rückschläge für Putin in der Ukraine. Der Krieg nimmt eine unerwartete Wendung, 01.11.26
- The Economy, Tyler Hansbrough: “Europe Weary of War Costs, Russia Facing Economic Hardship”: Moves Toward Direct Western-Russian Negotiations Gain Momentum, Opening New Phase in Talks to End the War; 29.10.26
- Euro News: Brüssel stellt klar: Nord-Stream-Pipeline bleibt nach dem Krieg weiter geschlossen, 28.10.26

Autor bei ostwirtschaft.de. Berichtet über wirtschaftliche Entwicklungen in Russland und den GUS-Staaten.
Alle Texte von Klaus Dormann →