Trotz hohem Leitzins zieht das schwache Wachstum an – sagt auch das wiiw
Die russische Zentralbank hält den Leitzins bei 14 % und hebt ihre Inflationsprognose an. Das wiiw bleibt trotzdem bei 0,6 % Wachstum für 2026 und 1,3 % für 2027 – fast genau wie die Regierung.
Autor: Klaus Dormann
Wie von fast allen Analysten erwartet, hat die russische Zentralbank am Freitag ihren Leitzins erneut nicht weiter gesenkt. Schon im September hatte sie den Leitzins bei 14 % gehalten. Das „Wiener Institut für Internationale Wirtschaftsvergleiche“ meint in der Pressemitteilung zu seiner am Mittwoch veröffentlichten „Herbstprognose“, die Beschleunigung der Inflation in Russland durch die „Treibstoffkrise“ habe die Zentralbank dazu veranlasst, den Leitzins nicht weiter zu senken. Zu den Konsequenzen merkt Vasily Astrov, Russland-Experte des wiiw, kritisch an, dass die Pause bei der geldpolitischen Lockerung der Erholung der russischen Wirtschaft natürlich abträglich sei. Die hohen Zinsen würden die Wirtschaftsaktivität beeinträchtigen.
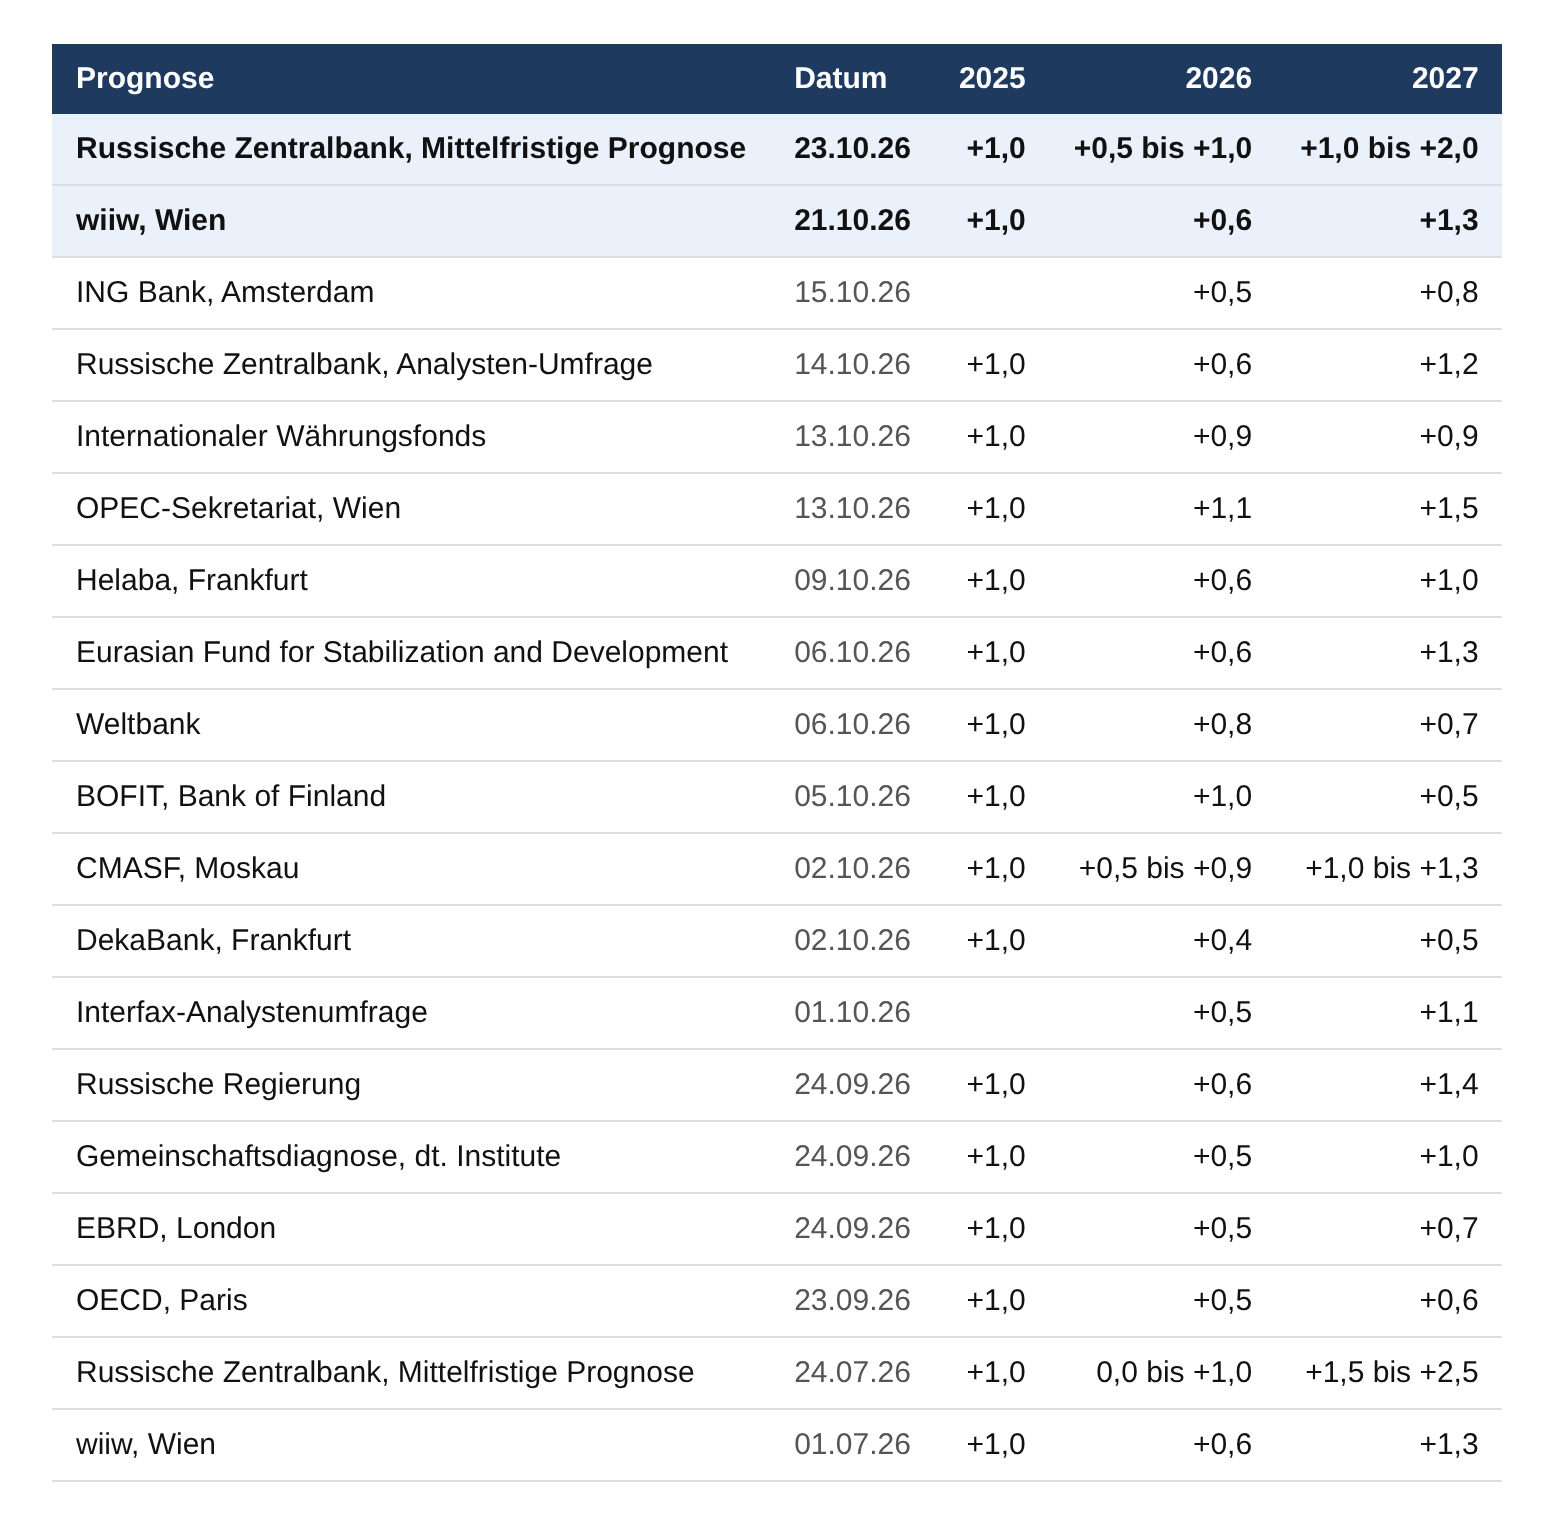
Trotz der hohen Leitzinsen bleibt das wiiw aber bei seiner Prognose vom Juli, dass das Wachstum der russischen Wirtschaft 2026 zwar auf 0,6 % sinkt, sich im nächsten Jahr aber auf 1,3 % beschleunigen wird. Diese Prognosen des wiiw stimmen fast völlig mit den Wachstumsprognosen der russischen Regierung überein (2026: 0,6%; 2027: 1,4%).
Die Wachstumsprognosen der Regierung und des wiiw für 2026 und 2027 liegen jetzt auch ziemlich genau in der Mitte der Wachstumsspannen, die die russische Zentralbank am Freitag in ihrer aktualisierten „Mittelfristigen Prognose“ veröffentlichte. Für 2026 erwartet die Zentralbank jetzt ein Wirtschaftswachstum zwischen 0,5 und 1 %. Im Jahr 2027 werde es zwischen 1 und 2 % liegen.
Demgegenüber sind sich die bekanntesten Internationalen Wirtschaftsorganisationen einig, dass es 2027 keinen nennenswerten Aufschwung der russischen Wirtschaft geben wird: Die Wachstumsprognosen von IWF, Weltbank, OECD und EBRD für das nächste Jahr reichen nur von 0,6 % (OECD) bis 0,9 % (IWF). Die Internationalen Wirtschaftsorganisationen rechnen damit, dass Russlands Wachstum 2027 auf dem 2026 erreichten sehr schwachen Niveau stagnieren wird.
BIP-Prognosen für Russland 2025 bis 2027
Veränderung des realen Bruttoinlandsprodukts gegenüber dem Vorjahr in Prozent
Wie sich der Leitzins langfristig entwickelte
Seit Juni 2025 hat die Zentralbank ihren Leitzins bisher in zehn aufeinander folgenden Schritten von 21% auf 14% im Juli gesenkt. Beim Leitzinsentscheid im September verzichtete sie erstmals auf eine weitere Senkung. Die folgende TASS-Abbildung zeigt, dass die Leitzinsen mit derzeit 14 Prozent pro Jahr im langfristigen Vergleich der Entwicklung seit 2018 noch überdurchschnittlich hoch sind.
Leitzins der russischen Zentralbank in Prozent pro Jahr
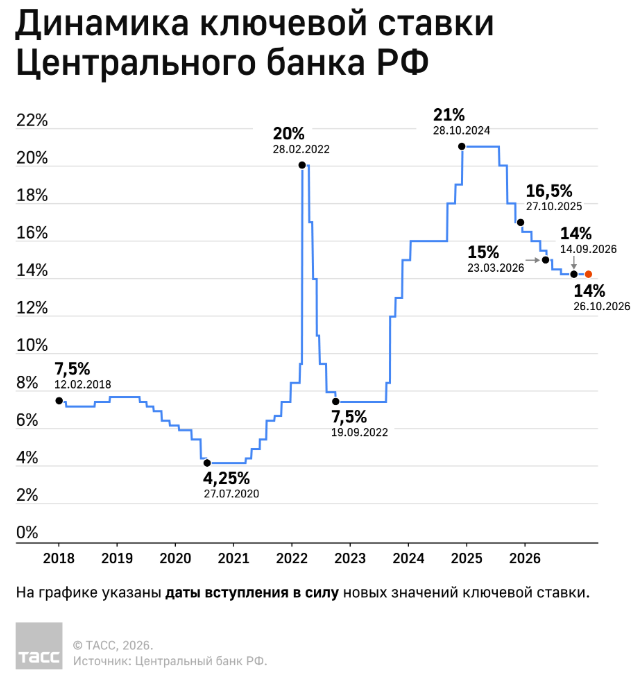
TASS: Die Zentralbank hat ihre Prognose für das BIP-Wachstum 2026 auf 0,5-1% eingegrenzt, 23.10.26
Die Zentralbank erwartet 2027 jetzt weniger Wachstum und mehr Inflation
In der neuen „Mittelfristigen Prognose“ der Zentralbank sind im Vergleich zu der letzten Ausgabe vom Juli vor allem zwei Änderungen bemerkenswert. Die Zentralbank rechnet jetzt zum einen mit höheren Inflationsraten als bisher und deswegen auch mit langsamer sinkenden Zinsen.
Gleichzeitig geht sie davon aus, dass sich das Wirtschaftswachstum 2027 weniger beschleunigen wird als sie bisher erwartete. Sie senkte jedenfalls die von ihr prognostizierte Wachstumsspanne für 2027 jetzt um einen halben Prozentpunkt von 1,5 bis 2,5 % auf 1 bis 2 %.
Ihre Prognose für das BIP-Wachstum im Jahr 2026 engte die Zentralbank im Vergleich zu ihrer Prognose vom Juli auf eine Spanne von 0,5 bis 1 % ein (siehe vierte Zeile der folgenden Tabelle). Bisher hatte sie mit einer Spanne von 0 bis 1 % auch eine völlige Stagnation der russischen Wirtschaft im Jahr 2026 mit einem „Null-Wachstum“ nicht ausgeschlossen.
Mittelfristige Prognose der russischen Zentralbank vom 23.10.2026 (Auszug)
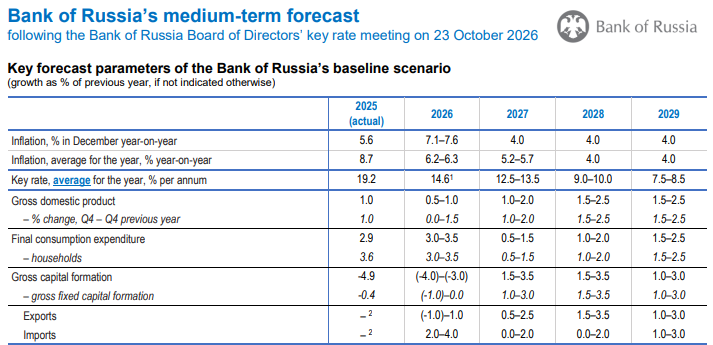
Bank of Russia: Medium-term forecast; 23.10.26
Ihre Prognosen für die Inflation und den Leitzins hob die Zentralbank an
Die Zentralbank erwartet im Dezember 2026 jetzt nicht mehr eine jährliche Inflationsrate von 6 bis 7 % sondern von 7,1 bis 7,6 % (erste Zeile der obigen Tabelle). Vom zweiten zum dritten Quartal 2026 hat sich der saisonbereinigte Anstieg der Verbraucherpreise laut der Zentralbank im Jahresvergleich von 4,8 % auf 8 % beschleunigt.
Ihre Prognose für den Anstieg der Preise im Jahresvergleich 2026/2025 hob die Zentralbank von 5,9 bis 6,2 % auf 6,2 bis 6,3 % an. Sie erwartet aber weiterhin, dass sie ihr Inflationsziel von 4 % im Dezember 2027 erreichen wird. Die Analysten glauben das mehrheitlich nicht. Die Zentralbank-Umfrage vor dem Leitzinsentscheid ergab, dass die Teilnehmer im Mittelwert Ende 2027 noch eine Inflationsrate von 5 % erwarten.
Der Leitzins wird laut der neuen Prognose der Zentralbank im Jahresdurchschnitt 2026 14,6 % betragen (dritte Zeile der obigen Tabelle). Im nächsten Jahr erwartet die Zentralbank jetzt einen Rückgang des Leitzinses auf 12,5 bis 13,5 % im Jahresdurchschnitt. Bisher hatte sie einen stärkeren Rückgang auf 10,5 bis 12,5 % erwartet.
Der Private Verbrauch floriert 2026, aber die Anlageinvestitionen könnten sinken
Der Anstieg des Verbrauchs der privaten Haushalte im Jahr 2026 wird von der Zentralbank jetzt auf 3 bis 3,5 % veranschlagt. Bisher hatte sie mit einem stärkeren Abflauen des im Jahr 2025 erreichten kräftigen Wachstums von 3,6 % auf 1,5 bis 2,5 % gerechnet.
Die Anlageinvestitionen („gross fixed capital formation“), die 2025 etwas sanken (-0,4 %), werden laut der Zentralbank 2026 allenfalls stagnieren. Die Zentralbank hält aber auch einen Rückgang um ein Prozent für möglich.
Im Jahr 2027 wachsen die Investitionen laut der Prognose stärker als der Private Verbrauch
Für 2027 erwartet die Zentralbank ein Wachstum der Anlageinvestitionen zwischen 1 und 3 %. Die bisher stark rückläufigen Brutto-Investitionen („Gross capital formation“) dürften sich dann sogar um 1,5 bis 3,5 % erholen. Demgegenüber wird sich das Wachstum des Privaten Verbrauchs im nächsten Jahr laut der Zentralbank auf 0,5 bis 1,5 % abschwächen. Der „Motor“ für ein Anziehen des Wirtschaftswachstums im nächsten Jahr könnten nach Einschätzung der Zentralbank also offenbar eher die Investitionen als der Private Verbrauch sein.
Ihre Ölpreisprognosen für 2026 und 2027 hob die Zentralbank an
Die durchschnittliche Prognose für den Urals-Rohölpreis wurde in der neuen Zentralbankprognose für 2026 deutlich angehoben (von 60 auf 72 US-Dollar/Barrel). Für 2027 stieg sie leicht von 50 auf 55 US-Dollar. Die höheren Ölpreisprognosen führten zu höheren Prognosen der Export- und Leistungsbilanzüberschüsse. Gleichzeitig wurden auch die Importschätzungen angehoben.
Wie Präsidentin Nabiullina die Beibehaltung des hohen Leitzinses begründet
Die folgende Abbildung von bne Intellinews zeigt den Rückgang des Leitzinses von 21 % im Juni 2025 auf 14 Prozent im Juli 2026. Seither hält die Zentralbank den Leitzins auf diesem Niveau. Im nächsten Jahr erwartet die Zentralbank im Jahresdurchschnitt jetzt einen Rückgang des Leitzinses auf 12,5 bis 13,5 %. In der Abbildung wird dieser Rückgang durch die graue Fläche unten rechts angezeigt („2027 average guidance: 12,5-13,5%“).
Die russische Zentralbank behält ihren Leitzins von 14 % zum zweiten Mal bei
Leitzins in % (Monatsende); Prognose der Zentralbank für den Durchschnittsleitzins im Jahr 2027
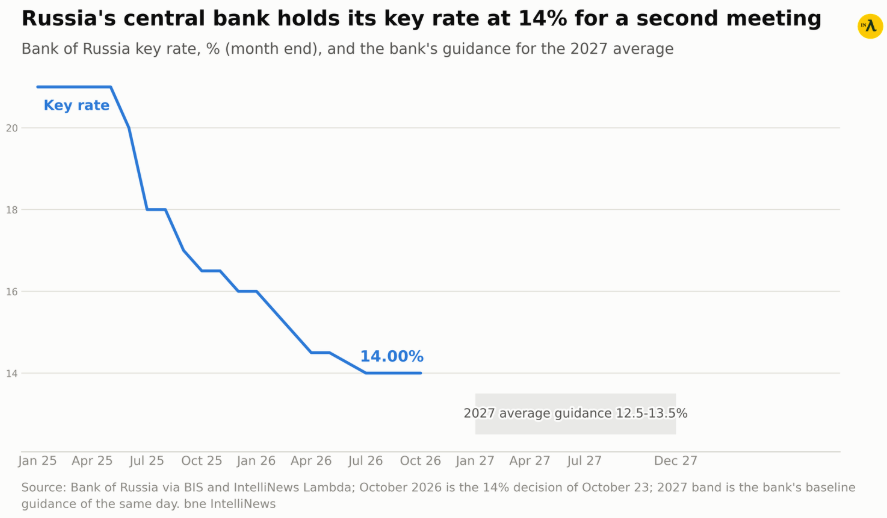
bne Intellinews, Ben Aris: Russia’s central bank holds key rate at 14%, raises inflation forecast; 24.10.26
Die Präsidentin der russischen Zentralbank, Elwira Nabiullina, verwies in ihrem Statement am Freitag zur Begründung der Beibehaltung des Leitzinses von 14 Prozent darauf, dass die Entscheidung für eine Leitzinssenkung zum einen von den haushaltspolitischen Beschlüssen der Regierung abhängig gewesen sei. Angesichts der inzwischen beschlossenen Budgetparameter wäre es eigentlich möglich gewesen, den Leitzins weiter zu senken.
Ein zweiter Entscheidungsfaktor für eine Leitzinssenkung seien aber „die Auswirkungen vorübergehender Kapazitätskürzungen“ auf die Inflation und die Inflationserwartungen. Damit meinte sie wohl die Auswirkungen der Beschädigungen russischer Produktionsanlagen durch Angriffe der Ukraine. Die Zentralbank geht laut der Präsidentin davon aus, dass diese Auswirkungen „längerfristig“ spürbar sein könnten. Daher müsse die Geldpolitik „über einen längeren Zeitraum moderat restriktiv“ gehalten werden.
Am Ende ihres Statements erläuterte Nabiullina die Perspektiven für die künftige Leitzinsentwicklung so:
„Die Kerninflation bleibt hoch, und die Inflationserwartungen in der Wirtschaft bewegen sich weiterhin nahe ihrem Höchststand der vergangenen Jahre. Leider könnte diese Situation länger andauern als im Juli prognostiziert wurde. Um die Inflation wieder auf 4 % zu senken, müssen wir daher die moderat restriktive Geldpolitik über einen längeren Zeitraum beibehalten. Vor diesem Hintergrund haben wir unsere durchschnittliche Leitzinsprognose für das kommende Jahr auf 12,5–13,5 % angehoben.“
Bisher hatte die Zentralbank eine deutlich stärkere Senkung des Leitzinses auf 10,5 bis 12,5 % im Jahr 2027 erwartet.
Erneute Kritik des Unternehmerverbandes an der Geldpolitik der Zentralbank
Alexander Schochin, der Vorsitzende des Russischen Industriellen- und Unternehmerverbandes, kritisierte die Geldpolitik der Zentralbank erneut. Er meinte laut TASS am Rande des Forums „Russischer Industrieller 2026“ zur Beibehaltung des Leitzinses, die Zentralbank hätte problemlos eine „symbolische Senkung“ um 50 oder 25 Basispunkte vornehmen können. Dies hätte weder die gesamtwirtschaftliche Lage noch die Kreditvergabe beeinträchtigt. Er glaube, man könne eine Senkung um 50 Basispunkte wagen. Alternativ könne man sich an der Praxis der US-Notenbank oder der Europäischen Zentralbank orientieren und den Leitzins um 25 Basispunkte senken (siehe auch Pressemitteilung des Verbandes: Alexander Murychev: Die Beibehaltung des Leitzinses bei 14 % ist eine erwartete Entscheidung, 23.10.26).
Was Nabiullina zur aktuellen Inflationsentwicklung sagt
Zur neuen Prognose der Zentralbank, dass die jährliche Inflationsrate im Dezember 2026 7,1 bis 7,6 % erreichen dürfte, nicht 6 bis 7 % wie die Zentralbank bisher erwartete, erklärte die Präsidentin:
„Die Inflation wird dieses Jahr mit 7,1 bis 7,6 % über unserer Juli-Prognose liegen. Die Gründe für dieses erhöhte Niveau sind vorübergehender Natur. In den Unternehmen gibt es erhebliche Anstrengungen, ihre Produktionskapazitäten wiederherzustellen. Mit der Normalisierung der Lage wird sich die Inflation unter dem Einfluss einer moderat restriktiven Geldpolitik verlangsamen. Unserer Prognose zufolge werden die aktuellen Preiswachstumsraten im ersten Halbjahr 2027 wieder auf 4 % sinken.“
Im Jahresvergleich 2027/2026 wird der Anstieg der Verbraucherpreise laut der Prognose der Zentralbank aber noch 5,2 bis 5,7 % erreichen (nach einem Anstieg um 6,2 bis 6,3 % im Jahresvergleich 2026/2025).
Wie Nabiullina die neue BIP-Prognose für 2026 begründet
Im Hinblick auf die „Anhebung“ der Prognose der Zentralbank für das Wirtschaftswachstum im Jahr 2026 von 0 bis 1 % auf 0,5 bis 1 % verweist die Zentralbankpräsidentin auf die stärkere Binnennachfrage. Das Wachstum des Konsums habe sich nur leicht verlangsamt.
Die Investitionstätigkeit erhole sich weiter. Das zeige sich im Anstieg der Produktion und der Importe von Investitionsgütern sowie in positiven Trends im Baugewerbe. Laut einer Umfrage der Zentralbank Russlands erwarteten die Unternehmen im vierten Quartal 2026 ein „moderates Wachstum“ der Investitionen.
Im zweiten Halbjahr 2026 wächst die Wirtschaftstätigkeit, so die Präsidentin, auch „moderat“. Dabei habe die Produktion in den letzten Monaten in einer Vielzahl von Sektoren zugenommen.
Wie Nabiullina die „Finanzstabilität“ der Unternehmen in Russland sieht
Angesichts von Berichten über eine zunehmende Zahl von Konkursen (siehe: bne Intellinews) nahm Präsidentin Nabiullina in der Pressekonferenz auch zur finanziellen Entwicklung der russischen Unternehmen Stellung. Risiken für die „Finanzstabilität“ der Unternehmen in Russland sieht Nabiullina insgesamt nicht. Schuldenprobleme einiger Unternehmen bezeichnet sie als „vorübergehend“. In der Pressekonferenz sagte sie laut einem Bericht von Olga Belenkaya, Chef-Volkswirtin der Börsenfirma FINAM:
„Es bestehen keine Risiken für die Finanzstabilität in der Russischen Föderation, auch wenn einige große Unternehmen mit Schuldenproblemen zu kämpfen haben; diese sind vorübergehend und beeinträchtigen die Gesamtlage nicht. Wir werden Anfang Dezember im Rahmen eines Finanzstabilitätsberichts neue Daten veröffentlichen. Laut den Daten vom 1. Juli ist der Anteil der Unternehmen, deren Betriebsgewinne die Zinsen, d. h. die Kosten für den Schuldendienst, nicht decken, leicht gestiegen. Wir sehen aber auch, dass sich die Lage für einige Unternehmen angesichts der bestehenden makroökonomischen Bedingungen, der aktuellen Trends und der Auswirkungen der vorherigen Leitzinssenkung verbessert. Darüber hinaus haben sich die externen Rahmenbedingungen für eine Reihe von Branchen verbessert.“
„Für die überwiegende Mehrheit der Unternehmen, die sogenannten Schwergewichte, bewerten wir die Schwierigkeiten, die sie vorübergehend haben und die eine Umschuldung erfordern, ebenfalls als vorübergehend. Auch Banken bewerten diese Schwierigkeiten bei der Umschuldung von Krediten als vorübergehend. Derzeit bestehen keine Risiken für die Finanzstabilität insgesamt. Daher konnte dies kein Faktor bei der Leitzinsentscheidung sein.“
Die Wachstumsprognosen des wiiw decken sich fast mit der Regierungsprognose
Das „Wiener Institut für Internationale Wirtschaftsvergleiche“ bleibt in seiner am 21. Oktober veröffentlichten „Herbstprognose“ bei seiner „Sommerprognose“ vom 01. Juli, dass sich der Anstieg des realen Bruttoinlandsprodukts im Jahr 2026 auf ein „minimales Wachstum“ von nur noch 0,6 % verlangsamen wird. Von einer Abschwächung des Wirtschaftswachstums auf 0,6 % geht auch die russische Regierung aus (Kommersant.ru). Für 2027 rechnet das wiiw unverändert mit einer Beschleunigung des Wachstums auf 1,3 % (Regierungsprognose: +1,4 %).
Demgegenüber rechnet die Weltbank 2027 mit einem weiteren Rückgang des Wachstums von 0,8 % auf 0,7 %. Der IWF erwartet im nächsten Jahr eine Stagnation der Wachstumsrate bei 0,9 %.
IWF-Prognosen: Russlands Wachstum stockt unter einem Prozent. Der Kriegsboom ist vorbei
Reales Bruttoinlandsprodukt; jährliche Veränderung in %
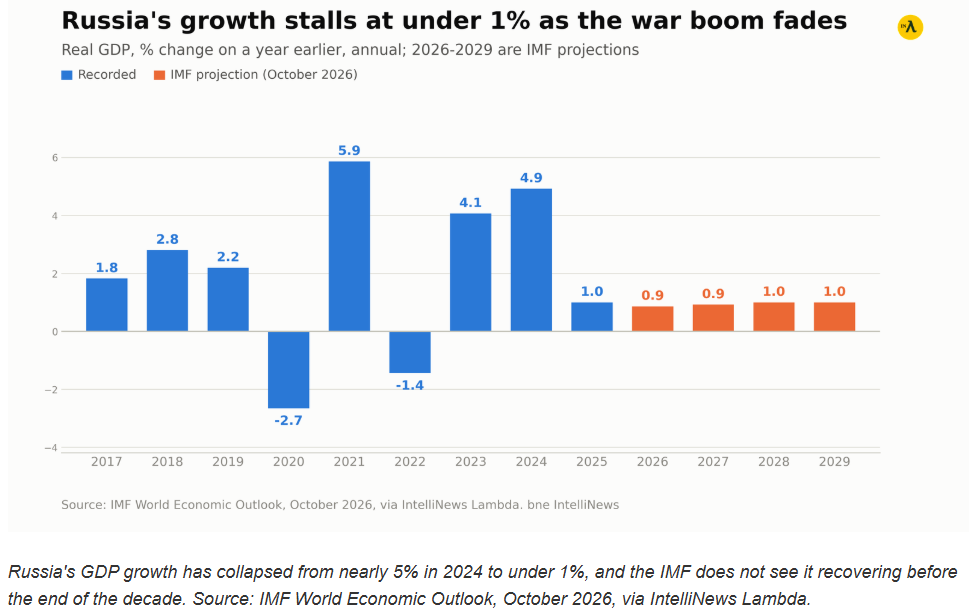
bne Intellinews, Ben Aris: Russia’s state-owned giants buckle under war costs and high rates, 23.10.26
Auf längere Sicht bleibt das wiiw aber etwas weiter unter der Regierungsprognose. Seine Wachstumsprognose für 2028 senkt das wiiw von 1,7 auf 1,5% (Regierungsprognose: +1,9%). Laut der IWF-Prognose wird das Wachstum dann nur 1% erreichen.
Die Arbeitslosenquote bleibt niedrig
Russlands sehr niedrige offizielle Arbeitslosenquote, die im Jahr 2025 auf 2,2 % sank, wird laut der Herbstprognose des wiiw in den beiden nächsten Jahren trotz der etwas gesenkten Wachstumserwartungen noch etwas weniger steigen als das Institut zuletzt erwartete. Im Jahr 2026 werde die Arbeitslosenquote 2,3 % erreichen und 2027 auf 2,5 % steigen.
Die Inflationsrate sinkt deutlich langsamer als bisher erwartet
Seine Inflationsprognosen hebt das wiiw im Vergleich zur „Sommerprognose“ jetzt merklich an. Das Institut rechnet nun damit, dass sich der Anstieg der Verbraucherpreise im Jahresdurchschnitt 2026 nicht von 8,7 % auf 5,7 % abschwächt, sondern nur auf 6,1 %. Im Jahr 2027 werde die Inflationsrate auf 4,7 % sinken. Bisher hatte das wiiw erwartet, dass sie bereits im nächsten Jahr auf das von der Zentralbank angestrebte Ziel von 4 % sinkt.
Das wiiw stellt in seiner Pressemitteilung zur aktuellen Inflationsentwicklung fest, dass die ukrainischen Drohnenangriffe auf russische Raffinerien zu einer „veritablen Treibstoffkrise“ im ganzen Land geführt hätten. Der Preisanstieg durch die Treibstoffkrise habe die Zentralbank im September dazu veranlasst, die weitere Senkung der bei 14% liegenden Leitzinsen vorerst auszusetzen.
Verlangsamter Leitzinsrückgang, Einbruch der Investitionen im ersten Halbjahr
Vasily Astrov, Russland-Experte des wiiw, merkt zur Zinsentwicklung kritisch an:
„Bei der geldpolitischen Lockerung eine Pause einzulegen, ist der Erholung Russlands natürlich abträglich, weil die hohen Zinsen die Wirtschaftsaktivität beeinträchtigen. Somit haben die ukrainischen Drohnenattacken einen sehr konkreten negativen Effekt auf das russische Wachstum.“
Astrov sieht die geringen Investitionen in neue Produktionskapazitäten als „eines der größten strukturellen Probleme der russischen Volkswirtschaft“. Infolge der westlichen Sanktionen seien in Russland hochwertige Investitionsgüter wie Maschinen zur Mangelware geworden, meint das wiiw. Die Anlageinvestitionen seien im ersten Halbjahr 2026 um rund 10 % eingebrochen. Damit werde das langfristige Wachstumspotenzial untergraben.
Die „Herbstprognose“ des wiiw im Vergleich mit der „Sommerprognose“
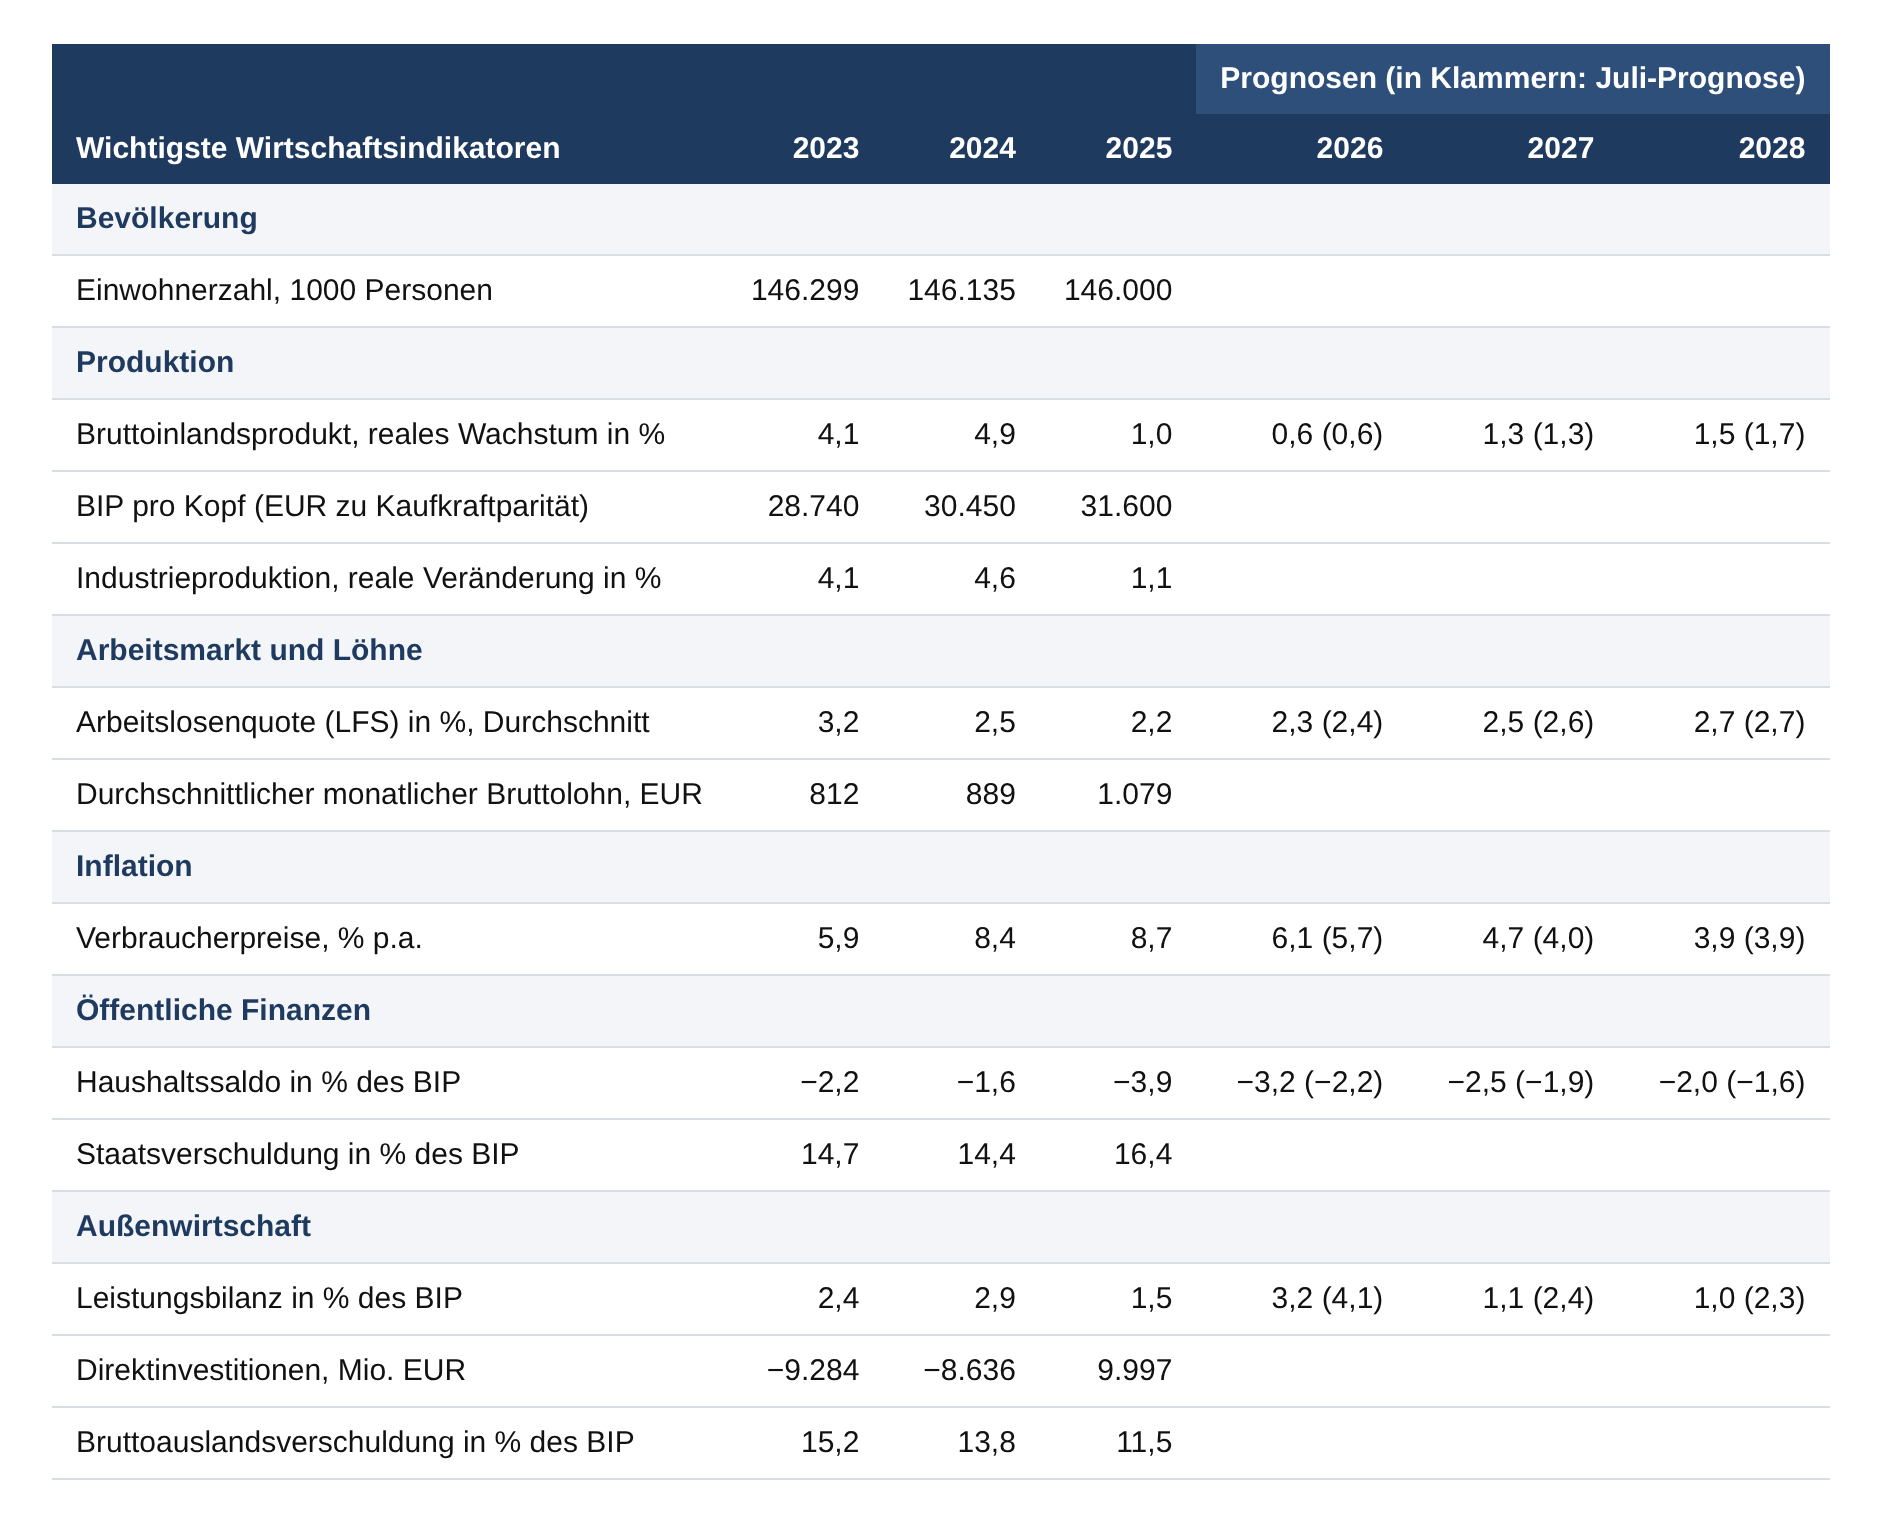
wiiw Country Overview: Russia
wiiw: Das Defizit im Staatshaushalt wird langsamer als erwartet sinken
Das Defizit im Staatshaushalt, das sich laut dem wiiw 2025 reichlich verdoppelte und auf 3,9 % des BIP stieg, wird nach Einschätzung des Instituts im Prognosezeitraum 2026 bis 2028 merklich langsamer sinken als das Institut bisher erwartete. Im Jahr 2026 werde es nur auf 3,2 % des BIP abnehmen, während bisher ein Rückgang auf 2,2 % erwartet wurde (bei der vom wiiw als „Haushaltssaldo“ angegebenen Defizitquote handelt es sich nicht um die meistens genannte Defizitquote im russischen Bundeshaushalt, sondern um die Defizitquote im „konsolidierten Staatshaushalt“, der Summe der Defizite des Bundeshaushalts, der Regionalhaushalte und der staatlichen außerbudgetären Fonds; The Moscow Times).
Die wiiw-Pressemitteilung stellt zur Haushaltsentwicklung fest:
„Die hohen Ausgaben für den Krieg gegen die Ukraine belasten auch den Staatshaushalt und werden 2026 zu einem Budgetdefizit von über 3% der Wirtschaftsleistung führen. Für 2027 plant die Regierung Steuererhöhungen und Ausgabenkürzungen, von denen der Verteidigungsetat und Sozialleistungen allerdings ausgenommen werden sollen.“
Vasily Astrov betont:
„Auch im nächsten Jahr wird Präsident Putin keinerlei Probleme haben, den Krieg gegen die Ukraine zu finanzieren, weil die russische Staatsverschuldung im internationalen Vergleich sehr niedrig ist und man sich weiterhin Geld bei inländischen Banken leihen kann.“
Der Leistungsbilanzüberschuss steigt 2026 nur vorübergehend
Den diesjährigen Überschuss in der russischen Leistungsbilanz veranschlagt das wiiw in seiner Herbstprognose deutlich niedriger als bisher. Anfang Juli prognostizierte es noch, dass sich der Leistungsbilanzüberschuss im Jahr 2026 fast verdreifacht und von 1,5 % des BIP auf 4,1 % des BIP steigt. Jetzt rechnet das wiiw in diesem Jahr noch mit einer Verdoppelung auf 3,2 % des BIP (die russische Zentralbank erwartet 2026 einen ähnlich starken Anstieg des Leistungsbilanzüberschusses von 39 auf 71 Mrd. US-Dollar). In den Jahren 2027 und 2028 wird der Leistungsbilanzüberschuss laut wiiw aber auf jeweils nur noch rund 1 % des BIP zurückfallen (Zentralbank-Prognosen: 2027: 31 Mrd. $; 2028: 14 Mrd. $).
In der wiiw-Pressemitteilung heißt es zur außenwirtschaftlichen Entwicklung:
„Durch die Treibstoffengpässe sah sich die russische Regierung auch gezwungen, Exportverbote für Benzin, Diesel und Kerosin zu verhängen, wodurch Moskau auch weniger stark von den hohen Weltmarktpreisen für fossile Energieträger durch den Iran-Krieg profitieren konnte.“
Im Hinblick auf den „Diesel-Deal“ zwischen US-Präsident Trump und Präsident Putin betont Experte Astrov, „es bleibe abzuwarten“, welche Dieselmengen Russland durch dieses Geschäft wirklich auf den Weltmarkt bringen kann.
Fazit: Trotz „angeheizter Inflation“ erwartet das wiiw 2027 1,3 % Wachstum
Im Vergleich zu seiner Anfang Juli veröffentlichten „Sommerprognose“ bleibt das wiiw in seiner „Herbstprognose“ bei seinen bisherigen Wachstumsprognosen für die Jahre 2026 (+0,6 %) und 2027 (+1,3%). Lediglich für 2028 senkt es seine Prognose geringfügig von 1,7% auf 1,5 %. Die sehr niedrige Arbeitslosenquote werde 2026 und 2027 sogar etwas weniger steigen als bisher erwartet.
Das Institut rechnet allerdings damit, dass die jährliche Inflationsrate deutlich langsamer sinkt als es bisher erwartete. Das angestrebte Inflationsziel von 4 Prozent werde nicht im Jahr 2027, sondern erst 2028 erreicht. Auch das Defizit im Staatshaushalt wird nach Einschätzung des Instituts bis 2028 merklich langsamer sinken als das Institut bisher erwartete.
Das wiiw fasst seine Prognose im „Country Overview Russia“ so zusammen:
„Russland steuert auf das zweite Jahr in Folge mit nahezu stagnierender Wirtschaft zu, belastet durch hohe Zinsen und westliche Sanktionen. Treibstoffknappheit infolge ukrainischer Drohnenangriffe auf Raffinerien hat die Inflation angeheizt und die Zentralbank veranlasst, den seit Mitte 2025 verfolgten Lockerungszyklus auszusetzen. In unserem Basisszenario, das von einer Fortsetzung des Status quo in Bezug auf Krieg und Sanktionen ausgeht, prognostizieren wir lediglich eine leichte Beschleunigung des Wachstums im Prognosezeitraum, das weiterhin unter 2 % pro Jahr liegen wird.“
Lesetipps
Deutsch-Russische Auslandshandelskammer:
- Die Zahl der deutschen Unternehmen ist gesunken, 23.10.26
- Siluanov wird zusätzliche Befugnisse erhalten, 21.10.26
- Novak schätzte die Benzinknappheit auf 5 %, 20.10.26
- Neue Steuern werden die Staatskasse um 3,2 Billionen spülen; 20.10.26
Konjunkturprognosen
- Bank of Russia: Medium-term forecast; 23.10.26
- Salzburger Nachrichten; APA: Osteuropa wächst trotz hoher Energiepreise weiter stark, 21.10.26
- Die Presse, Aloysius Widmann: Osteuropas Wirtschaft brummt – doch die Schulden werden zum Problem, 21.10.26
- Wirtschaftswoche; dpa: Wirtschaftsprognose: Ukraine „mit dem Rücken zur Wand“. Russland leidet unter Sanktionen und einer Treibstoffkrise – doch Putin kann den Krieg laut Experten weiter finanzieren. Warum die Ukraine zugleich immer stärker unter Druck gerät; 21.10.26
- IT Boltwise: Ukraine-Wirtschaft unter Druck: wiiw senkt Wachstum auf 0,6 Prozent; 21.10.26
- Wiener Institut für Internationale Wirtschaftsvergleiche; wiiw: Herbstprognose 2026; Andreas Knapp; Press Releases: English, German; Executive Summary; Richard Grieveson: Central, East and Southeast Europe in 2027: Resilient growth in a more dangerous world, 21.10.26; wiiw Country Overview: Russia; Weitere Presseberichte: wiiw in the press
- Kommersant, Artem Chugunov: Das Inflationsziel wurde weiter nach hinten verschoben. Analysten sind sich einig über eine leichte Beschleunigung des BIP-Wachstums bei gleichzeitig höheren Preisen und Zinsen, 14.10.26
- Interfax: Analysts raise forecast for Russia’s GDP, inflation in 2026, raise estimate of neutral rate level for first time in long period – CBR survey, 14.10.26
- TASS: Analysten haben ihre Prognose für das BIP-Wachstum im Jahr 2026 auf 0,6 % angehoben. Laut einer Umfrage der Zentralbank wurden die Inflationserwartungen von 6,6 % auf 7,1 % angehoben; 14.10.26
- Bank of Russia: Macroeconomic survey of the Bank of Russia,14.10.26
- International Monetary Fund, IMF: World Economic Outlook: Resilience Under Strain, Urgent Choices, October 2026; Press Briefing Transcript: World Economic Outlook, Annual Meetings 2026, October 13, 2026
- OPEC-Sekretariat, Wien: Monthly Oil Market Report, 13.10.26
- Institut für Wirtschaftsprognosen der Russischen Akademie der Wissenschaften, IEF-RAS: Kurzfristige Analyse der BIP-Entwicklung; 12.10.26
- World Bank: Country Report: Russian Federation, in: Macro Poverty Outlook; Europe and Central Asia Update; 06.10.26; World Bank: Press Release; Europe and Central Asia: Slower Growth with Global Headwinds; 06.10.26
Geldpolitik, Inflation (Kalender der Zentralbank; Interfax-Berichte, Kommersant-Berichte)
- Trend.at; APA: Russische Zentralbank hält Leitzins hoch; 24.10.2026
- bne Intellinews, Ben Aris: Russia’s central bank holds key rate at 14%, raises inflation forecast; 24.10.26
- Finam.ru; Olga Belenkaya: Die russische Zentralbank hat den Leitzins unverändert gelassen und prognostiziert für 2027 weniger Spielraum für Zinssenkungen, 23.10.26.
- Kommersant; Vadim Visloguzov: Die Zentralbank hat es nicht eilig. Die Pause bei der Senkung des Leitzinses könnte sich verlängern; 23.10.26
- Kommersant: Sitzung des Verwaltungsrats der Zentralbank Russlands. Hauptpunkte, 23.10.26
- Verband der russischen Industriellen und Unternehmer; Pressemitteilung: Alexander Murychev: Die Beibehaltung des Leitzinses bei 14 % ist eine erwartete Entscheidung, 23.10.26
- TASS: Shokhin nannte die Entscheidung, den Leitzins beizubehalten, erwartungsgemäß. Laut dem Vorsitzenden des russischen Verbandes der Industriellen und Unternehmer könnte die Zentralbank einer symbolischen Senkung um 50 oder 25 Basispunkte zustimmen, 23.10.26.
- Radio „Kommersant FM“: „Der Leitzinsverlauf hat sich deutlich verändert.“ Alexander Isakov, Chefökonom der Sberbank und von VEB.RF, zu den Aussagen der Zentralbank; 23.10.26
- Vedomosti; Michail Beljajew: Wie Nabiullina die Beibehaltung des Leitzinses erklärte. Die Aufsichtsbehörde rechnet damit, dass die Inflation im Jahr 2026 7,6 % erreichen wird, und hat ihre Prognose für die durchschnittliche Inflationsrate angehoben, 23.10.26
- Interfax.ru: Die Bank von Russland beließ ihren Leitzins erwartungsgemäß bei 14%; 23.10.26; Die Zentralbank hat ihre Prognose für das russische BIP-Wachstum im Jahr 2026 auf 0,5-1,0 % verengt und sie für 2027 auf 1,0-2,0 % gesenkt; 23.10.26; Die russische Zentralbank hat ihre Prognose für den durchschnittlichen Zinssatz für die Jahre 2027 und 2028 angehoben; 23.10.26.
- Moscow Times, russische Ausgabe; Reuters: Die russische Zentralbank hält den Leitzins unverändert und hofft, die Inflation bis 2027 wieder auf 4 % zu senken; 23.10.26
- Reuters – Übersetzt von MarketScreener: Russische Zentralbank belässt Leitzins bei 14 % und hebt Inflationsprognose für 2026 an; 23.10.26; Reuters; Elena Fabrichnaya and Gleb Bryanski: Russian central bank keeps key rate on hold at 14%, raises 2026 inflation forecast, 23.10.26
- Parlamentszeitung; Julia Katenyova: Die Zentralbank beließ den Zinssatz erneut bei 14% pro Jahr; 23.10.26
- Bank of Russia: Statement by Bank of Russia Governor Elvira Nabiullina in follow-up to Board of Directors meeting on 23 October 2026, 23.10.26
- Bank of Russia; Press release: Bank of Russia keeps the key rate at 14.00% p.a., 23.10.26
- Bank of Russia: Medium-term forecast; 23.10.26
- Finam.ru; Olga Belenkaya: Der zunehmende Inflationsdruck hindert die Zentralbank daran, ihren Leitzins zu senken; Vorbericht zum Leitzinsentscheid der Zentralbank: 16.10.26
- Bank of Russia: Inflation in Russia; 14.10.26
Wirtschaft insgesamt (Kommersant, Vedomosti, Politkom)
- t-online; Ellen Ivits: Russen schämen sich an der Kasse. Benzin, Wasser, Strom – kaum etwas wird in Russland nicht teurer. Manche Preise verdoppeln sich innerhalb kürzester Zeit; 24.10.26.
- bne Intellinews, Ben Aris: Russia’s state-owned giants buckle under war costs and high rates, 23.10.26
- Podcast: Militär & Geschichte mit Torsten Heinrich: Russlands Wirtschaft ist am Limit, 21 Min., 18.10.26
- russland.capital: Putin will Investitionsaufschwung – Unternehmen fehlen die Voraussetzungen, 17.10.2626
- Moscow Times: Russian Business Investment Stalls in Third Quarter as Profits Fall, Uncertainty Persists, 15.10.26
- Politkom.ru; Nikita Maslennikov: KI-Entwicklung in der Heterogenität der Erwartungen, 15.10.26
- Interfax.com: Growth in economic activity in Russia persists in Q3 2026, but slows somewhat compared to Q2 – CBR analysts, 14.10.26
- Vedomosti; Ksenia Naumchik: Die Zentralbank rechnet im Jahr 2026 mit einem etwas geringeren BIP-Wachstum als im Vorjahr. Weiteres Wachstum hängt maßgeblich von einer Steigerung der Arbeitsproduktivität ab; 13.10.26
- National Public Radio; Wailin Wong, Paddy Hirsch: „Why hasn’t the Russian economy collapsed?“ 6 Gründe, die Elina Ribakova, Timothy Ash und Vladislav Inozemtsev nennen, Audio+Transkript, 24.03.26
Finanzpolitik; Staatshaushalt (Interfax-Berichte)
- United24; Illia Kabachynskyi: Russia Has No More Money to Throw at Its War in Ukraine. Its 2027 Budget Shows Why, 23.10.26
- russland.capital: Russlands Haushalt: Der Gürtel wird enger, nur heißen darf es nicht so; 23.10.26; Russlands Haushalt: Siluanow hält das Defizit für gering – die Kosten steigen; 21.10.26
- FR.de; Marcel Reich: Russlands Wirtschaft unter Druck: Kreml rechnet mit doppelt so großem Haushaltsloch, 21.10.26
- FR.de; Patrick Freiwah: Trotz Sanktionen: Warum Russlands Öl- und Gaseinnahmen im Oktober massiv steigen, 17.10.2626
- Focus online; Lars-Eric Nievelstein: Wegen Weltmarkt-Engpässen. Putin nimmt wieder mehr Geld aus Ölverkäufen ein; 16.10.26
Energiewirtschaft, Kraftstoffversorgung, Infrastruktur
- Frankfurter Rundschau: Erste russische Diesellieferung für die USA startet nach Trump-Putin-Abkommen, 23.10.26
- Focus Online, Lars-Eric Nievelstein: Russland entdeckt die Arktis für verstärkte Öl-Exporte. 23.10.26
- CNN; Matt Egan: From the dark fleet to Russian diesel, there are no ’silver bullets‘ for bringing down fuel prices, 21.10.26
- Vedomosti; Philip Ivanov: Novak erklärte, dass es keine Probleme mit dem Verkauf von russischem Öl gebe. Viele Länder wollen es angesichts des Ungleichgewichts auf dem Weltmarkt kaufen; 18.10.26.
- Vedomosti; Maxim Tsulanov: Novaks wichtigste Aussagen zu Raffinerien und der US-Dieselversorgung. Russland ist bereit, die Lieferungen nach Europa zu erhöhen; 16.10.26
- Council on Foreign Relations: Mary Kate Godfrey: Trump’s Russian Diesel Deal, Explained. Trump announced a new diesel deal with Putin on October 9 to the surprise of many U.S. allies; 16.10.26
- TAZ; Mathias Brüggmann: Drohnen auf Rechenzentren. Die Drohnenangriffe auf den Internetkonzern Yandex haben schwere Folgen für die russische Wirtschaft. Vieles im Alltag ist eingeschränkt; 14.10.26
- russland.capital: Russischer Diesel für den Weltmarkt: Moskau gewinnt Spielraum, das Energieabkommen bleibt offen, 13.10.26
- The Bell: Trump convinces Putin to restart diesel exports,14.10.26
- Der Hellmeyer der Woche: ftd.de: USA kauft Russland-Diesel! Signal der Entspannung? 12.10.26
Außenwirtschaft, Sanktionen; Tagesschau: Russland Sanktionen
- tagesschau.de; Jean-Marie Magro, ARD Brüssel: Öl und Uran trotz Sanktionen. So abhängig ist Europa noch von Russland; vor allem bei Öl und Uran blieben Abhängigkeiten; 24.10.26
- russland.capital: Gazprom bietet Europa Gas an: Alte Pipeline, neue Verhandlungslage. 23.10.26
- russland capital: Eigentum nach politischer Wetterlage: Russland schont US-Firmen und setzt Europäer unter Druck. Europäische Unternehmen geraten in Russland deutlich häufiger unter staatlich angeordnete Fremdverwaltung als amerikanische; 23.10.26
- Focus online; Lars-Eric Nievelstein: Schiffe umgehen EU-Sanktionen. Putin beendet das Versteckspiel seiner Schattenflotten. Jetzt flaggt das Land die Schiffe zunehmend um, 23.10.26
- International Relations Review; Nicky Reich: Not so Isolated: How Russia Employs the FSU to Circumvent EU Sanctions, 22.10.26
- Tagesschau; Matthias Fuchs, WDR: Trotz Abspaltung. Russlandgeschäft von Globus wirft weiter Fragen auf; 21.10.26; Dieses Thema im Programm: Das Erste | Plusminus | WDR; Matthias Fuchs: Warum setzen deutsche Unternehmen auf den russischen Markt – trotz Krieg? 21.10.26
- Finanznachrichten; dts Nachrichtenagentur: Russland-Geschäft deutscher Unternehmen nimmt weiter ab. Der deutsch-russische Austausch hat seit Februar 2022 in vielerlei Hinsicht deutlich abgenommen; Bericht des Statistischen Bundesamtes (Destatis), 21.10.26
- Handelsblatt, dpa: Wirtschaftliche Beziehungen zu Russland stark zurückgegangen; 21.10.26
- russland.capital: Russlands Außenhandel wächst – doch die Zentralbank muss nachrechnen, 20.10.26
- cash; Sören Premer und Dr. Tatiana Vukolova: Russland und Metro: Wenn Eigentum bleibt, aber die Kontrolle verloren geht. Die Zwangsverwaltung des Russland-Geschäfts von Metro wirft Fragen auf: Wie weit reichen staatliche Eingriffe? Schadet Russland seiner Wirtschaft? Und wie können europäische Unternehmen ihre Investitionen schützen? 20.10.26
- t-online, jaf: EU-Sanktionen gegen Russland. Frankreich füllt Putins Kriegskasse noch immer mit Millionen Euro. EU-Staaten beziehen weiterhin große Mengen an fossilen Brennstoffen; 19.10.26; Quelle energyandcleanair.org: September 2026 –- Monthly analysis of Russian fossil fuel exports and sanctions
- Kommersant; Artem Chugunov: Die Zahlungsbilanz entspricht nicht den Prognosen; 19.10.26
- National Public Radio, NPR; Audio+Transkript: Congress reacts to executive order exempting Russia from economic sanctions; Eric McDaniel berichtet, wie der Kongress auf die Anordnung von Präsident Trump reagiert hat, Russland von Wirtschaftssanktionen zu befreien; 18.10.26
- Moscow Times.ru: Trump schlug vor, dass Europa im Rahmen eines „Friedensabkommens“ für die Ukraine wieder russisches Gas kaufen solle, 18.10.26
- Watson.ch, dpa: USA: Rubio verteidigt Aussetzung neuer Sanktionen gegen Russland; 18.10.26
- Business Times: Trump to take up to 60 days to assess economic impact of Russia sanctions: Rubio, 18.10.26
- Vedomosti; Elena Vostrikova: Trump ordnete an, dass einige der „Graham-Sanktionen“ gegen Russland nicht angewendet werden sollten; 18.10.26
- Tagesschau: „Nationales Interesse“. Trump setzt geplante Sanktionen gegen Russland aus; 17.10.26
- Moscow Times, Reuters: Trump Signs Order Exempting Russia From New Sanctions Legislation, 17.10.26
- Watson.ch: «Historisch»: Moskau freut sich über Trumps Zoll-Aussetzung; Selenskyj übt Kritik, 17.10.2626
Politisches Umfeld; BR24: Russland
- German Foreign Policy: In der Eskalationsspirale. Die Eskalationsspirale, die durch die – in Deutschland beklatschten – Angriffe der Ukraine auf russische Lagerhäuser und Raffinerien ausgelöst wurde, geht vor allem zu Lasten der ukrainischen Wirtschaft; Herbstprognose des wiiw, 23.10.26
- Merkur; Lukas Richter: Nord Stream, EU-Beitritt, NATO-Verzicht – das schlägt Washington für Ukraine-Frieden vor, 23.10.26
- Nau.ch; Stephan Felder: Hat Russland den Ukraine-Krieg schon gewonnen? Trump kommt Putin entgegen, die Ukraine kämpft mit Starlink-Einschränkungen. Hat Russland den Krieg gewonnen? Zwei Experten widersprechen; 23.10.26.
- ZDF heute-Interview mit Rüdiger von Fritsch, früherer deutscher Botschafter in Russland: Gefährliche Nähe zu Russland? Warum die Verhandlungsposition der USA geschwächt ist; 18 Min., 22.10.26
- „Die Presse“-Podcast: „Was heute wichtig ist“: Wendet sich Trump Russland zu? „Das Kalkül von Putin ist sicher, die Ukraine in diesem Winter niederzuringen“; Clemens Patek, Nachrichtenredakteur Außenpolitik, im Gespräch mit Jutta Sommerbauer, Ukraine-Reporterin der „Presse“, 22.10.26
- Meduza: Russia plans four new deputy prime ministers as Finance Minister Anton Siluanov gains influence and Prime Minister Mikhail Mishustin loses a close aide, 20.10.26

Autor bei ostwirtschaft.de. Berichtet über wirtschaftliche Entwicklungen in Russland und den GUS-Staaten.
Alle Texte von Klaus Dormann →